本記事は当サイトが独自に公開資料を収集・分析したものです。正確性・完全性を保証するものではありません。会計基準や集計範囲、資料の更新時点の違いがあるため、各社の原資料と併せてご確認ください。
大手電力10社にJ-POWER、新電力のイーレックスとグリムスを加えた13社について、業績、時価総額、販売・契約KPI、発電ポートフォリオを比較します。売上規模だけでなく、電気をどれだけ販売し、どの電源で支え、どれだけ利益を残しているかを見ていきます。
比較する13社と集計条件
業績は2026年3月期(2025年4月〜2026年3月)の連結通期決算、時価総額は2026年10月5日の東証終値時点です。売上高・営業収益を「売上」として整理し、純利益は親会社株主・所有者に帰属する値を使用しました。イーレックスはIFRS、他の12社は日本基準です。
大手10社は小売に加え、発電・送配電などを含みます。J-POWERは発電・卸売や海外事業が中心、イーレックスは小売とバイオマス発電・燃料、グリムスは小売と太陽光設備・省エネサービスなどを持ちます。新電力2社は公開資料で追える例を選んだもので、業界の上位2社を意味しません。
九州電力は2026年10月1日に完全親会社キューデンホールディングス(642A)を設立・上場しました。本稿の業績は再編前の九州電力連結、時価総額はキューデンHDです。新持株会社の公式発表。
業績比較:規模と利益率を並べて見る
金額:億円。売上の下段は前年比、営業利益の下段は利益率です。営業利益率=営業利益÷売上。前年増減は同じ会社の前期表示値と比較。スマートフォンでは表を横スクロールできます。
| 会社 | 売上 (前年比) |
営業利益 (利益率) |
純利益 |
|---|---|---|---|
| 東京電力HD 9501 |
63,285.7 前年比-7.1% |
3,376.9 利益率5.3% |
-4,542.6 |
| 関西電力 9503 |
40,566.4 前年比-6.5% |
4,375.6 利益率10.8% |
3,800.5 |
| 中部電力 9502 |
35,460.4 前年比-3.4% |
2,300.4 利益率6.5% |
2,277.9 |
| 東北電力 9506 |
23,724.2 前年比-10.3% |
1,603.8 利益率6.8% |
849.8 |
| 九州電力グループ 9508→642A |
22,472.1 前年比-4.7% |
2,248.5 利益率10.0% |
1,545.3 |
| 中国電力 9504 |
14,423.0 前年比-5.7% |
902.2 利益率6.3% |
685.4 |
| J-POWER 9513 |
11,822.6 前年比-10.2% |
1,009.9 利益率8.5% |
585.4 |
| 北海道電力 9509 |
8,559.8 前年比-5.1% |
732.4 利益率8.6% |
440.0 |
| 北陸電力 9505 |
7,865.5 前年比-8.4% |
874.6 利益率11.1% |
544.7 |
| 四国電力 9507 |
7,618.6 前年比-10.5% |
678.5 利益率8.9% |
508.1 |
| 沖縄電力 9511 |
2,201.8 前年比-6.9% |
92.9 利益率4.2% |
62.3 |
| イーレックス 9517 |
1,691.7 前年比-1.2% |
75.2 利益率4.4% |
53.3 |
| グリムス 3150 |
339.4 前年比+1.8% |
71.5 利益率21.1% |
49.0 |
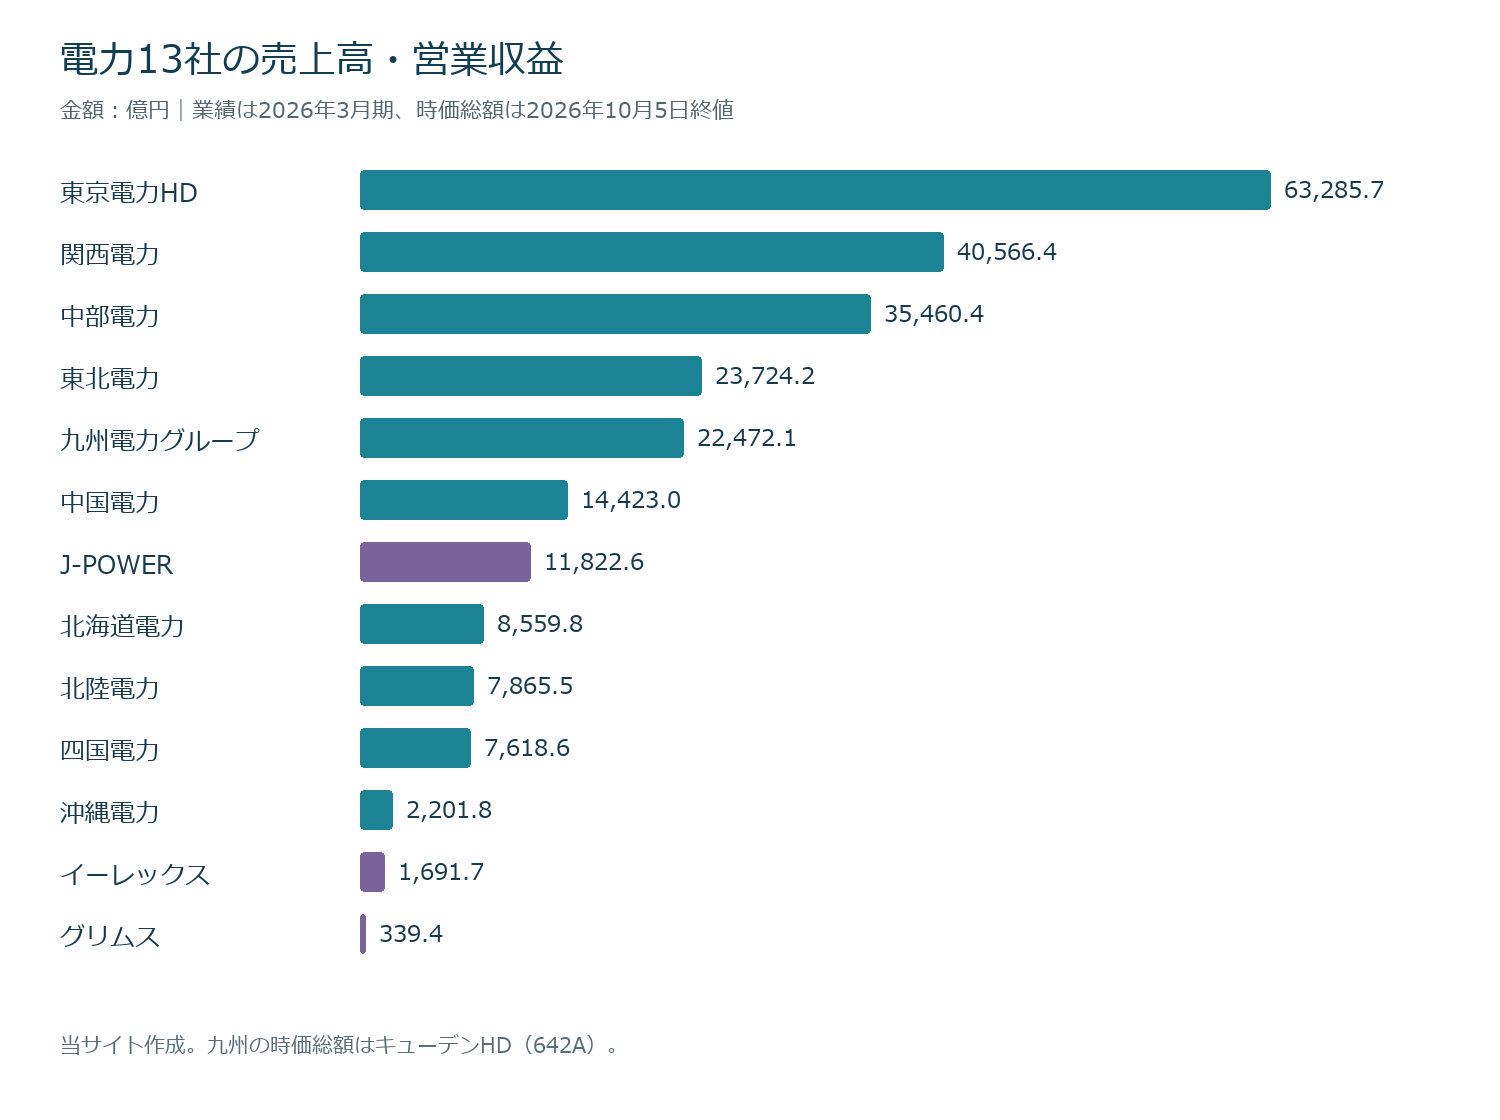
売上では東京電力HDの約6.33兆円が最大で、関西電力約4.06兆円、中部電力約3.55兆円が続きます。一方、営業利益の最大は関西電力の約4,376億円。売上規模と利益の順位は一致しません。
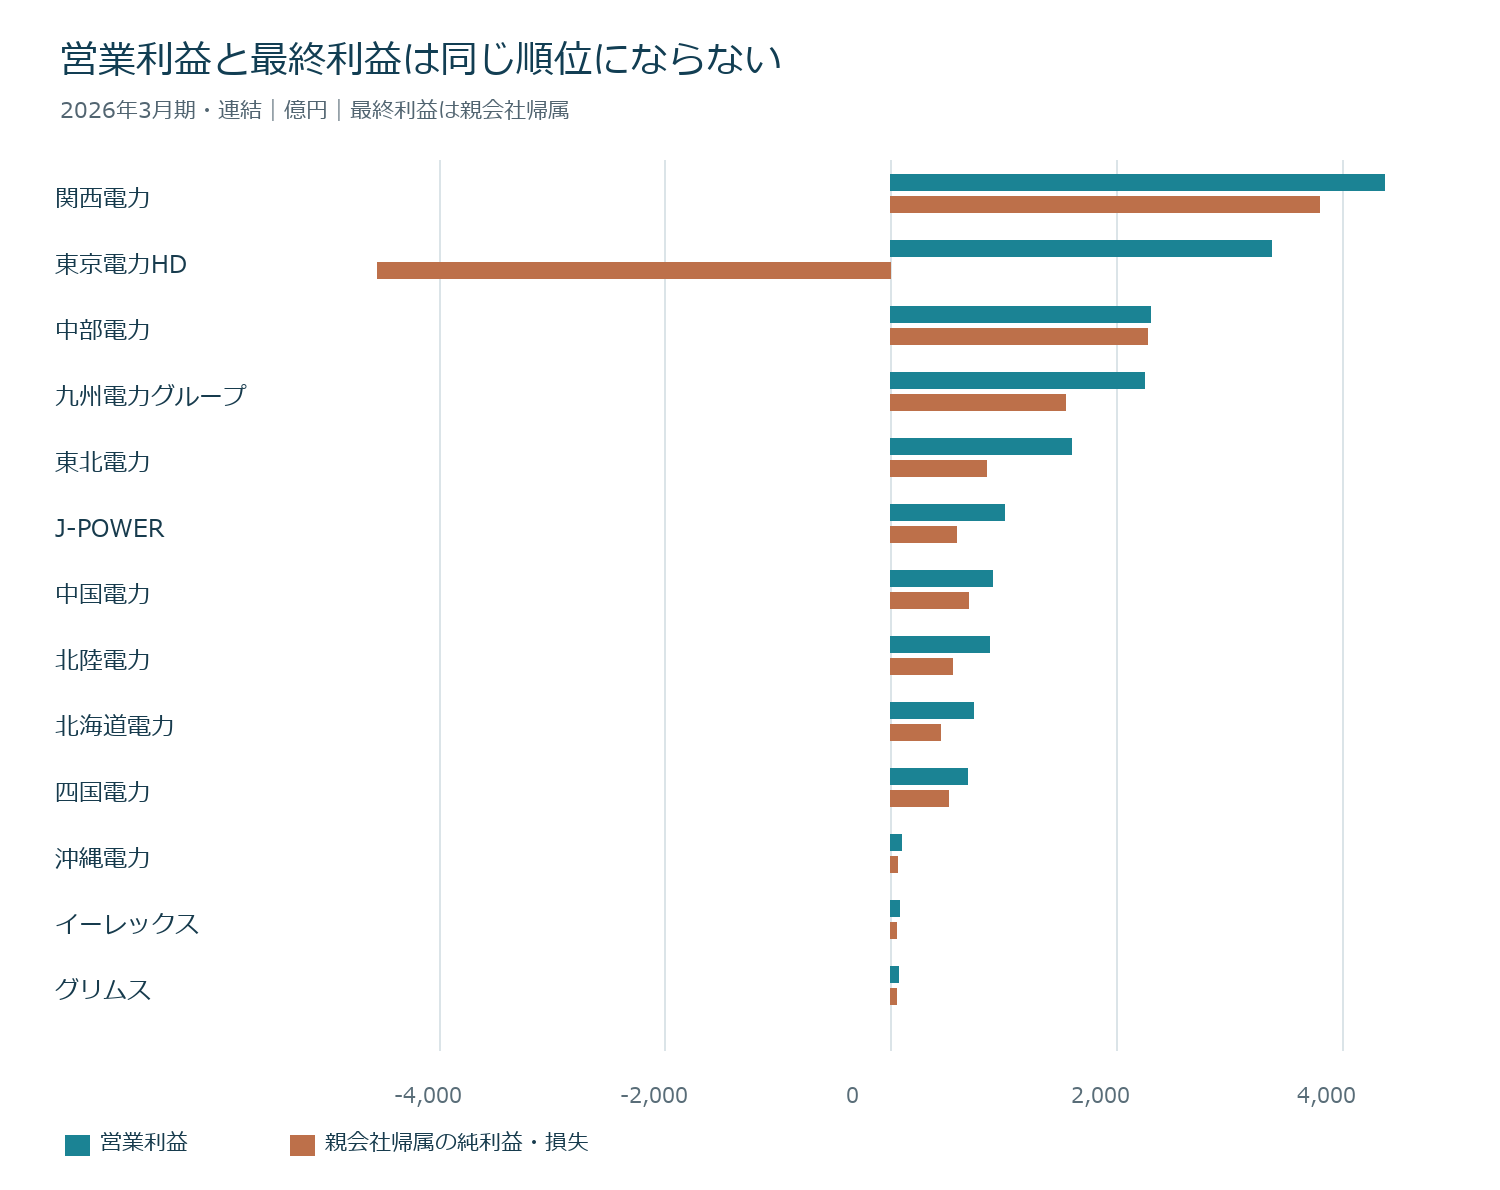
東京電力HDは営業利益約3,377億円を計上しながら、最終損益は約4,543億円の赤字でした。決算短信では災害特別損失約9,138億円、原子力損害賠償費約827億円などを計上しています。本業の営業利益と特別損益を分けて見る必要があります。東京電力HD決算短信。
グリムスの連結営業利益率は約21.1%ですが、太陽光設備等の事業を含みます。小売電気事業だけでは売上約192.4億円、営業利益約28.9億円で、営業利益率は約15.0%。大手電力の連結利益率と単純に効率を順位付けできません。グリムス決算説明資料。
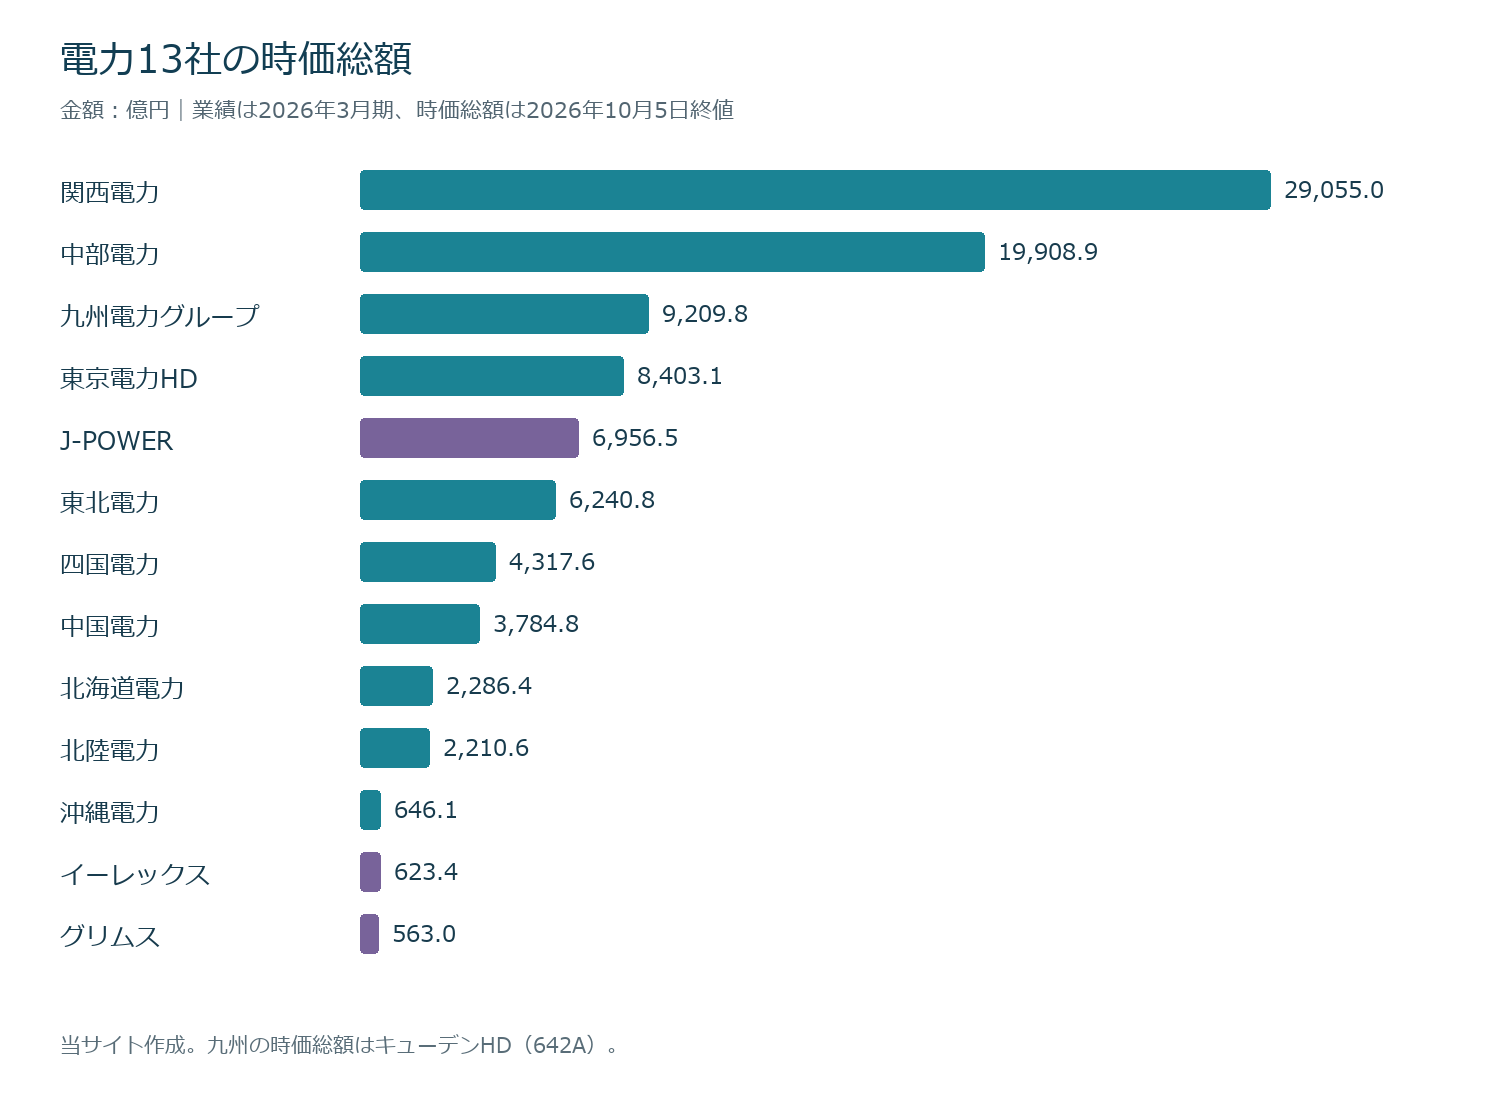
時価総額:関西・中部が大きく、売上順位と異なる
| 会社 | 時価総額(億円) | 出典 |
|---|---|---|
| 関西電力 | 29,055.0 | 株式指標 |
| 中部電力 | 19,908.9 | 株式指標 |
| 九州電力グループ | 9,209.8 | 株式指標 |
| 東京電力HD | 8,403.1 | 株式指標 |
| J-POWER | 6,956.5 | 株式指標 |
| 東北電力 | 6,240.8 | 株式指標 |
| 四国電力 | 4,317.6 | 株式指標 |
| 中国電力 | 3,784.8 | 株式指標 |
| 北海道電力 | 2,286.4 | 株式指標 |
| 北陸電力 | 2,210.6 | 株式指標 |
| 沖縄電力 | 646.1 | 株式指標 |
| イーレックス | 623.4 | 株式指標 |
| グリムス | 563.0 | 株式指標 |
関西電力は約2.91兆円、中部電力は約1.99兆円。売上最大の東京電力HDは約0.84兆円で、売上の大小がそのまま市場評価額につながるわけではありません。利益の継続性、負債、設備投資、原子力や廃炉に伴う費用などが評価に影響し得ますが、この比較だけで市場評価の原因や株価の割安・割高は断定できません。
時価総額は株価×発行済株式数による株式の市場評価額です。負債を含む企業価値や発電設備の規模とは異なります。時価総額と年度利益の時点も違うため、本表から単純な投資判断は行えません。
販売・契約KPI:契約の多さと電力の量は別
単位:億kWh。1億kWh=100GWh。契約件数だけでは家庭・工場などの需要規模の違いが分からないため、販売電力量を軸にしました。単体・グループの範囲は各行に記載。J-POWERの卸売は小売と別指標で、順位比較には用いません。
| 会社 | 2025年度の電力量 | 集計範囲 |
|---|---|---|
| 北海道電力 | 220.58 | 北海道電力単体・小売 |
| 東北電力 | 582.19 | 東北電力単体・小売 |
| 東京電力HD | 1,719.00 | グループ・小売 |
| 中部電力 | 1,200.00 | ミライズ・子会社・関連会社の小売 |
| 北陸電力 | 247.76 | 北陸電力単体・小売(訂正後) |
| 関西電力 | 1,162.73 | 関西電力単体・小売 |
| 中国電力 | 454.20 | 中国電力単体・小売 |
| 四国電力 | 228.94 | 四国電力単体・小売 |
| 九州電力グループ | 686.00 | 九州電力等のグループ・小売 |
| 沖縄電力 | 72.06 | 沖縄電力単体・電灯+電力 |
| J-POWER | 667.12 | 国内発電事業の販売(市場調達含む) |
| イーレックス | 40.97 | 高圧+低圧の小売(説明資料の丸め値) |
| グリムス | 6.48 | グループの小売電気事業 |
| 会社 | 契約関連KPI | 時点・補足 |
|---|---|---|
| イーレックス | 低圧供給26.8万件/EGM高圧契約容量971MW | 2026年3月末。低圧件数と高圧容量は異なる指標 |
| グリムス | 契約7.3万口(前期末6.3万口) | 2026年3月末。約1万口、約15.9%増 |
グリムスの契約口数は増加しましたが、販売電力量の増加は約4.3%(648,235MWh÷621,796MWh−1)。契約口数の伸びと電力量の伸びに差があるため、1契約当たりの使用量や契約構成の変化も見る必要があります。イーレックスも、低圧の供給件数が増えていても、販売会社譲渡や1件当たり販売量の変化などで低圧販売量は減少しています。
中国電力は小売電力量が前期比8.9%増えた一方、売上は5.7%減、営業利益は30.1%減。電気の量だけでは業績を説明できません。燃料費調整による単価、仕入れ価格、年度をまたぐ期ずれ、修繕費などの影響を併せて読む必要があります。中国電力決算短信。
発電ポートフォリオ:年度実績と現在の状態を分ける
発電量(kWh)は一定期間に作った電気の量、設備容量(kW)は設備の出力規模です。購入した電力を含む小売の電源構成も、保有する発電設備の構成とは違います。下のグラフは内訳を確認できた6社の2025年度自社発電量の参考比較であり、2026年10月の瞬間的な稼働構成ではありません。
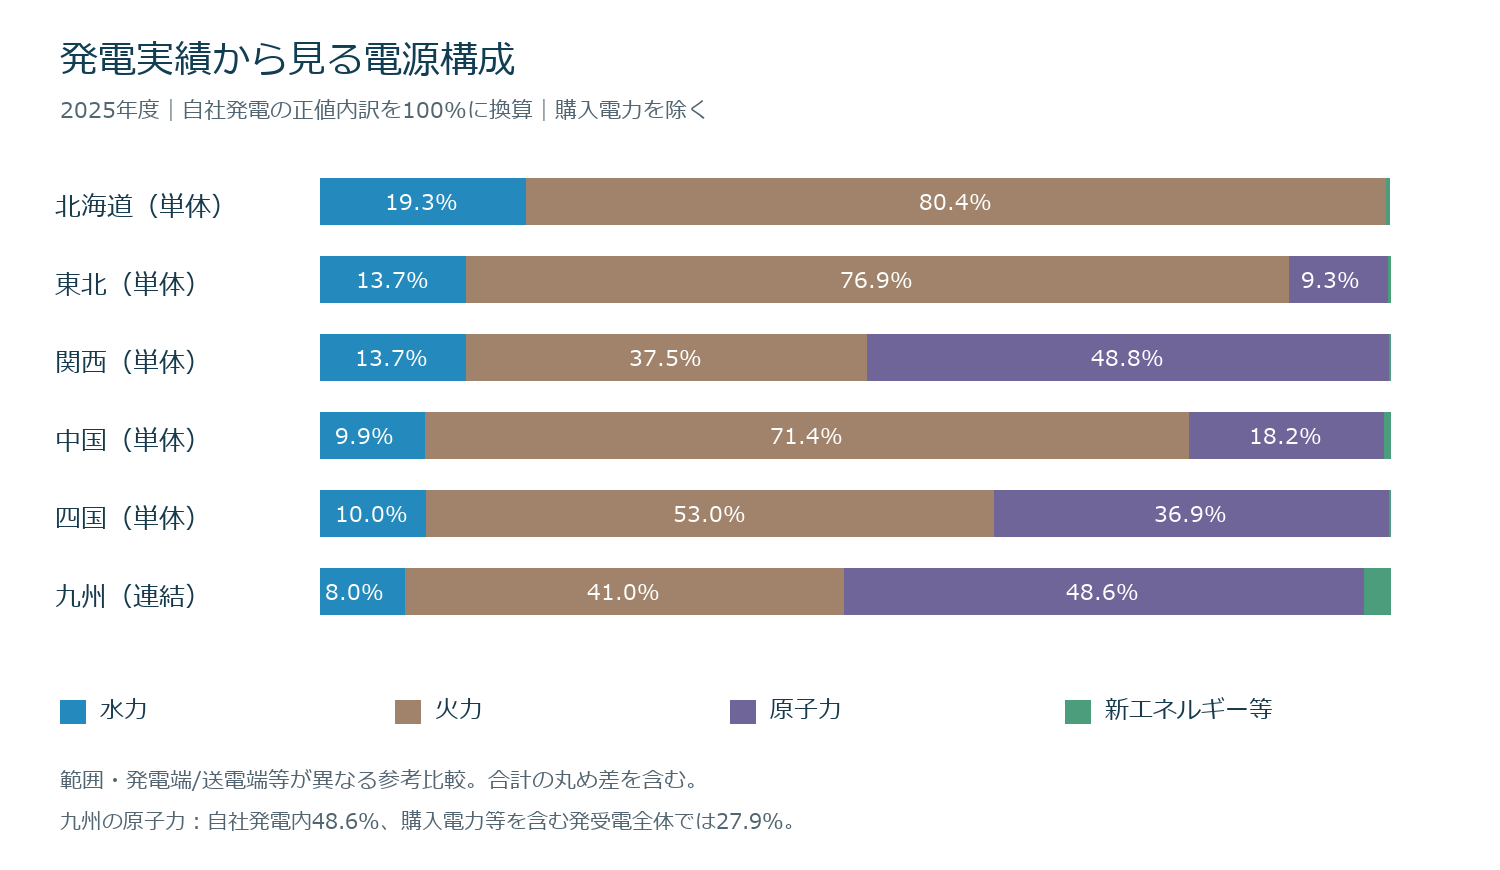
関西・九州では自社発電の正値内訳に占める原子力が約49%。ただし九州では購入電力等を含む発受電全体に対する原子力比率は27.9%です。分母を変えると比率が大きく変わるため、「原子力比率」の名称だけで横比較しないことが重要です。北海道はこの年度に原子力の発電実績がなく、火力が約80%を占めます。
この図は購入電力と揚水用の負値を除外し、内訳の合計で指数化しています。単体・連結、発電端・送電端、丸めの差があります。中部・東京はJERAの扱いで範囲が変わるため、同じ図に全社分を加えていません。
各社の事業上の電源と直近確認できた稼働情報
確認日:2026年10月5日。下表の電源は運転事業・年度実績のある電源の概要で、各発電機が常時運転していることを意味しません。停止・建設中の原子力は稼働電源に数えません。最新の出力を直接読み取れなかった設備は、その旨と公式確認先を記載しました。
| 会社 | 電源・調達 | 稼働情報・出典 |
|---|---|---|
| 北海道電力 | 火力・水力・再エネ | 泊は再稼働に向けた準備段階。2025年度原子力発電量はゼロ。 2025年度有報/泊の現況 |
| 東北電力 | 火力・水力・原子力・再エネ | 女川2は年度内に発電実績あり。10/5の出力数値は未確認。東通は年度発電実績ゼロ。 原子力運転情報 |
| 東京電力HD | 原子力、水力・再エネ、JERA経由の火力 | 柏崎刈羽6は10/5 16:20の公式表示で運転中。1〜5・7は定期検査中。 リアルタイムデータ |
| 中部電力 | 水力・再エネ、JERA経由の火力 | 浜岡は停止・安全性向上対策の対象。2025年度原子力発電実績なし。 浜岡の運転情報 |
| 北陸電力 | 火力・水力・再エネ | 志賀は年度原子力発電実績なし。七尾大田2は4/28公表の停止・復旧見通しに注意。 七尾大田2の復旧見通し |
| 関西電力 | 原子力・火力・水力・再エネ | 10/5確認の公式運転表では美浜3・高浜3は定期検査、大飯3は停止中。各機の出力は公式表参照。 各機の運転状況 |
| 中国電力 | 火力・原子力・水力・再エネ | 島根2は9/16に営業運転再開を公表。島根3は建設・審査段階として除外。 9/16営業運転再開 |
| 四国電力 | 火力・原子力・水力・再エネ | 伊方3は年度発電実績あり。10/5の最新出力数値は取得できず、瞬間稼働を未確認。 伊方3の出力グラフ |
| 九州電力グループ | 原子力・火力・水力・地熱等の再エネ | 玄海・川内の原子力に年度発電実績あり。10/5の各機瞬間出力は未確認。 原子力リアルタイムデータ |
| 沖縄電力 | 火力主体、再エネ・購入電力 | 原子力発電所なし。電源構成と自社の設備構成を混同しない。 決算短信 |
| J-POWER | 国内の火力・水力・風力・地熱・太陽光、海外電源 | 大間原子力は建設中として運転電源から除外。 大間建設状況 |
| イーレックス | バイオマス発電、小売・燃料・海外事業 | 2025年度は佐伯・豊前・大船渡・中城が稼働。糸魚川は休止。年度以降の各設備瞬間出力は未確認。 決算短信/発電事業 |
| グリムス | 小売は相対電源・市場調達、太陽光設備販売、系統蓄電池 | 伊賀BP・豊橋BPⅡは4月本稼働を説明資料に記載。蓄電池は発電源と別枠。計画中設備は除外。 5/15説明資料 p.18 |
東京電力と中部電力の火力は、両グループが持分法で関わるJERAを通じて見る必要があります。JERAの全発電量・設備容量を東京と中部の両方に丸ごと加えると二重計上になります。本稿では火力の保有・運営関係を表に示し、連結売上とJERAの売上・設備を合算しません。
J-POWERは設備容量も補足
| 国内設備(2026年3月末) | 容量(万kW) |
|---|---|
| 水力 | 859.0 |
| 風力 | 58.8 |
| 地熱・太陽光 | 4.7 |
| 火力 | 791.2 |
| 国内合計 | 1,713.7 |
J-POWERは国内設備容量が約1,714万kWで、水力と火力が大きな柱です。これは設備容量の構成であり、発電量やその日の稼働率ではありません。2025年度の国内発電事業販売は667.12億kWhですが、市場からの調達150.01億kWhを含むため、その全量を自社発電と扱うこともできません。J-POWER決算短信・設備/販売データ。
考察:3つの視点で違いを読む
1.売上の減少が需要の減少とは限らない
燃料価格の低下が燃料費調整額や販売単価を下げれば、販売量が伸びても減収になります。中国電力のように販売量増と減収が同時に起きる例があり、電力量、価格、利益を分けると事業の変化を読みやすくなります。小売契約の数と電力量も、需要家の規模やプラン構成が違うため同じ速度では増えません。
2.原子力の発電量と利益は、時期をそろえて考える
原子力を利用する関西・九州等では、火力燃料と購入電力の負担を抑える効果が考えられます。ただし、修繕や定期検査、減価償却、安全対策投資も伴い、原子力比率だけで利益を説明できません。東京の柏崎刈羽6や中国の島根2の直近運転情報は、2025年度決算とは時期が異なります。直近の稼働状態を前年一年間に当てはめず、決算対象期間内の発電量と今後の販売量・費用への影響を分けて確認する必要があります。
3.新電力は契約獲得だけでなく、調達と周辺事業を見る
イーレックスは小売・発電・燃料を組み合わせ、グリムスは小売に太陽光設備や省エネサービスを組み合わせています。連結利益率の違いには事業構成の差も含まれます。契約件数、販売電力量、調達価格と販売価格の差、発電設備の稼働、周辺事業の利益を併せて見ていくことが重要です。
出典・原資料
- 北海道電力:2026年3月期決算短信(連結業績とKPI)
- 東北電力:2026年3月期決算短信(連結業績とKPI)
- 東京電力HD:2026年3月期決算短信(連結業績とKPI)
- 中部電力:2026年3月期決算短信(連結業績とKPI)
- 北陸電力:2026年3月期決算短信(連結業績とKPI)
- 関西電力:2026年3月期決算短信(連結業績とKPI)
- 中国電力:2026年3月期決算短信(連結業績とKPI)
- 四国電力:2026年3月期決算短信(連結業績とKPI)
- 九州電力グループ:2026年3月期決算短信(連結業績とKPI)
- 沖縄電力:2026年3月期決算短信(連結業績とKPI)
- J-POWER:2026年3月期決算短信(連結業績とKPI)
- イーレックス:2026年3月期決算短信(連結業績とKPI)
- グリムス:2026年3月期決算短信(連結業績とKPI)
- 東京電力HD:決算説明資料・販売電力量
- 中部電力:2025年度決算説明資料・ミライズ販売/JERA
- 九州電力:2025年度決算説明資料・販売/発受電電力量
- イーレックス:2026年3月期決算補足説明資料・販売/契約容量
- グリムス:2026年3月期決算説明資料・契約/販売/蓄電池
- 北陸電力:6/5販売電力量の訂正
時価総額は各行のYahoo!ファイナンス株式指標(2026年10月5日15:30)を確認。決算・KPI・稼働情報の収集日:2026年10月5日。小売KPI、設備容量、年度発電量、リアルタイム出力は集計範囲・時点が異なります。欠損値を推定で補っていません。
タグから探す
タグを押すと、該当する企業や決算公告の一覧を表示します。色の付いたタグは、この決算公告に該当する項目です。