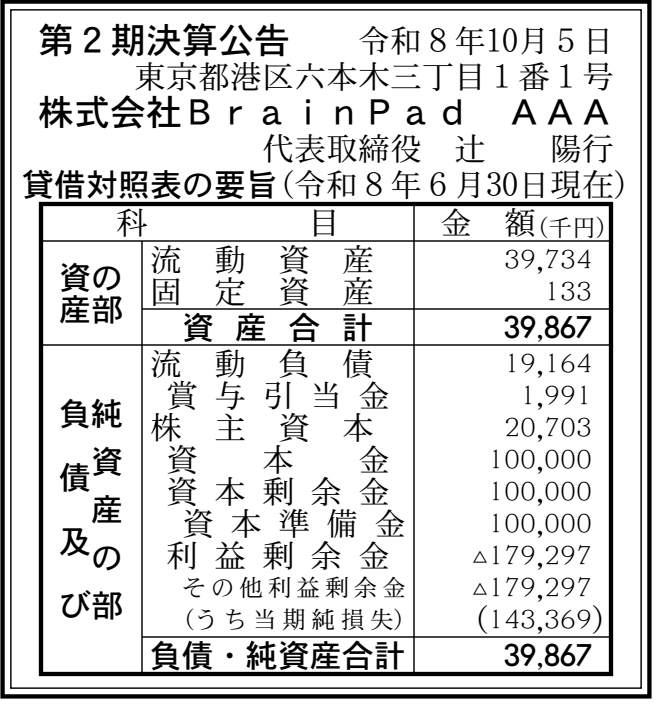
ブレインパッドの100%子会社で、AIエージェント事業に特化しています。株式会社BrainPad AAAの第2期決算公告を掲載します。決算日は2026/06/30です。
決算公告
コメント
当期純損失は約1.43億円、期末純資産は約2,070万円でした。ブレインパッドが2025年3月に設立を公表した100%子会社です。資本金・資本準備金は各1億円ですが、利益剰余金のマイナスが純資産を押し下げています。本公告には売上高や営業損益がなく、赤字の原因や事業成長率はこの資料だけでは判断できません。
ブレインパッドの100%子会社で、AIエージェント事業に特化しています。株式会社BrainPad AAAの第2期決算公告を掲載します。決算日は2026/06/30です。
当期純損失は約1.43億円、期末純資産は約2,070万円でした。ブレインパッドが2025年3月に設立を公表した100%子会社です。資本金・資本準備金は各1億円ですが、利益剰余金のマイナスが純資産を押し下げています。本公告には売上高や営業損益がなく、赤字の原因や事業成長率はこの資料だけでは判断できません。
ビットコインとLightning Networkを活用した決済・アプリ事業を展開しています。日本ビットコイン産業株式会社の決算公告を掲載します。決算日は2025/10/31です。
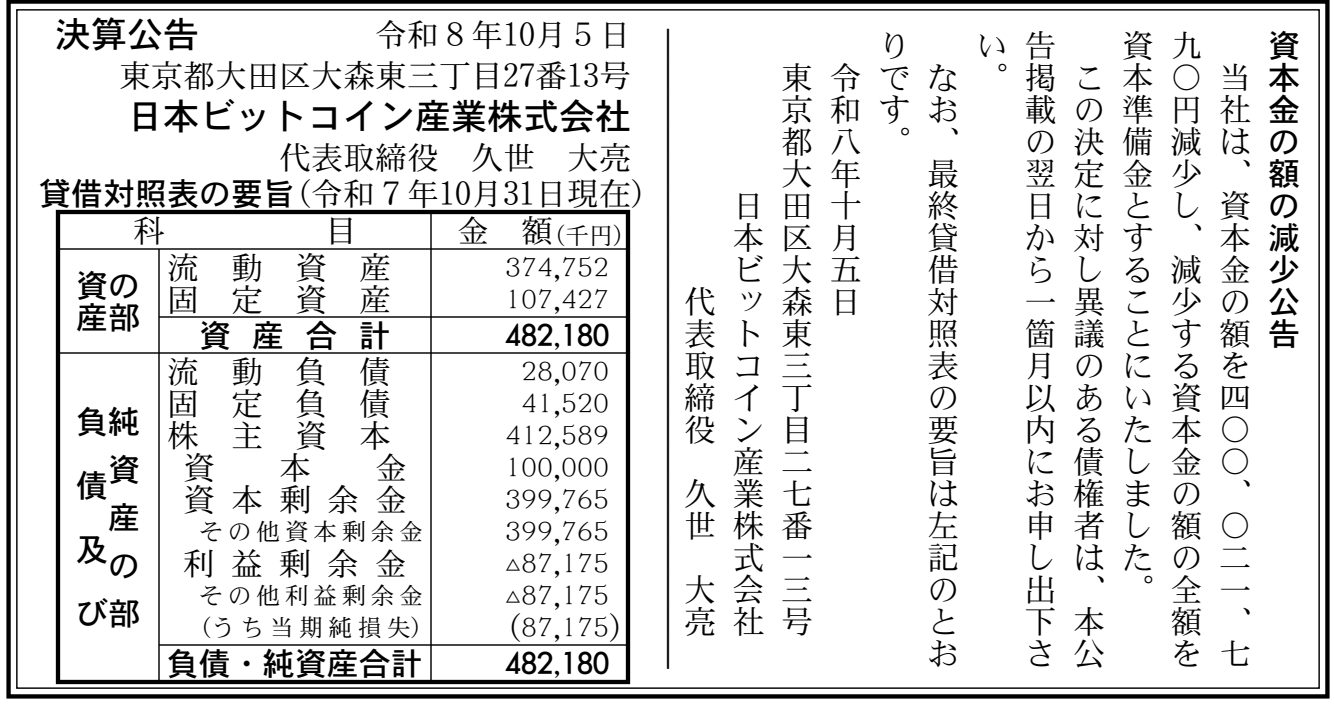
当期純損失は約8,718万円、期末純資産は約4.13億円でした。公式沿革には2025年1月の増資、同年2~3月の日本政策金融公庫・城南信用金庫からの融資が記載されています。融資額や今回の公告時点の新規調達額は特定できません。同じ公告では資本金を400,021,790円減少し、全額を資本準備金へ振り替えるとしています。減資を直ちに現金流出や新たな資金調達と解釈することはできません。
本記事は当サイトが独自に公開資料を収集・分析したものです。正確性・完全性を保証するものではありません。会計基準、連結範囲、収益の表示方法が異なるため、数値は各社の原資料と併せてご確認ください。
野村・大和・SBIを中心に、証券業の上場企業はこの10期でどのように変わったのでしょうか。2026年10月2日時点の時価総額上位7社について、2017年3月期から2026年3月期までの収益と純利益を比較します。持株会社はグループ全体を対象とし、松井証券は単体決算を使用します。
対象の選定はストックウェザーの証券・商品先物取引業ランキング(2026年10月2日15:30表示)に基づきます。野村、大和、SBI、松井、岡三、東海東京、マネックスの順です。これは対象を選ぶための時価総額順位で、以下の収益順位とは異なります。
「売上」に相当する指標として、野村は総収益、大和・松井・岡三・東海東京は営業収益、SBIはIFRS収益、マネックスは統合報告書の営業収益を使用します。金融費用控除前後や事業範囲が違うため、同一条件の証券事業ランキングとして解釈することはできません。利益は原則として親会社株主・所有者に帰属する当期純利益、松井は単体の当期純利益です。
金額は億円。成長倍率は2017年3月期から2026年3月期への変化です。10個の決算期に相当し、両端間の経過期間は9年です。
| 会社 | コード | 範囲 | 収益(億円) | 純利益(億円) | 収益の成長倍率 |
|---|---|---|---|---|---|
| 野村ホールディングス | 8604 | 連結・米国基準 | 47,584.9 | 3,621.3 | 2.77倍 |
| 大和証券グループ本社 | 8601 | 連結・日本基準 | 14,679.8 | 1,752.8 | 2.38倍 |
| SBIホールディングス | 8473 | 連結・IFRS | 18,966.1 | 4,275.8 | 7.24倍 |
| 松井証券 | 8628 | 単体・日本基準 | 526.6 | 154.8 | 1.90倍 |
| 岡三証券グループ | 8609 | 連結・日本基準 | 956.0 | 213.6 | 1.19倍 |
| 東海東京フィナンシャル・ホールディングス | 8616 | 連結・日本基準 | 977.2 | 165.7 | 1.49倍 |
| マネックスグループ | 8698 | 連結・IFRS/統合報告書の歴年開示 | 836.1 | 109.1 | 1.82倍 |
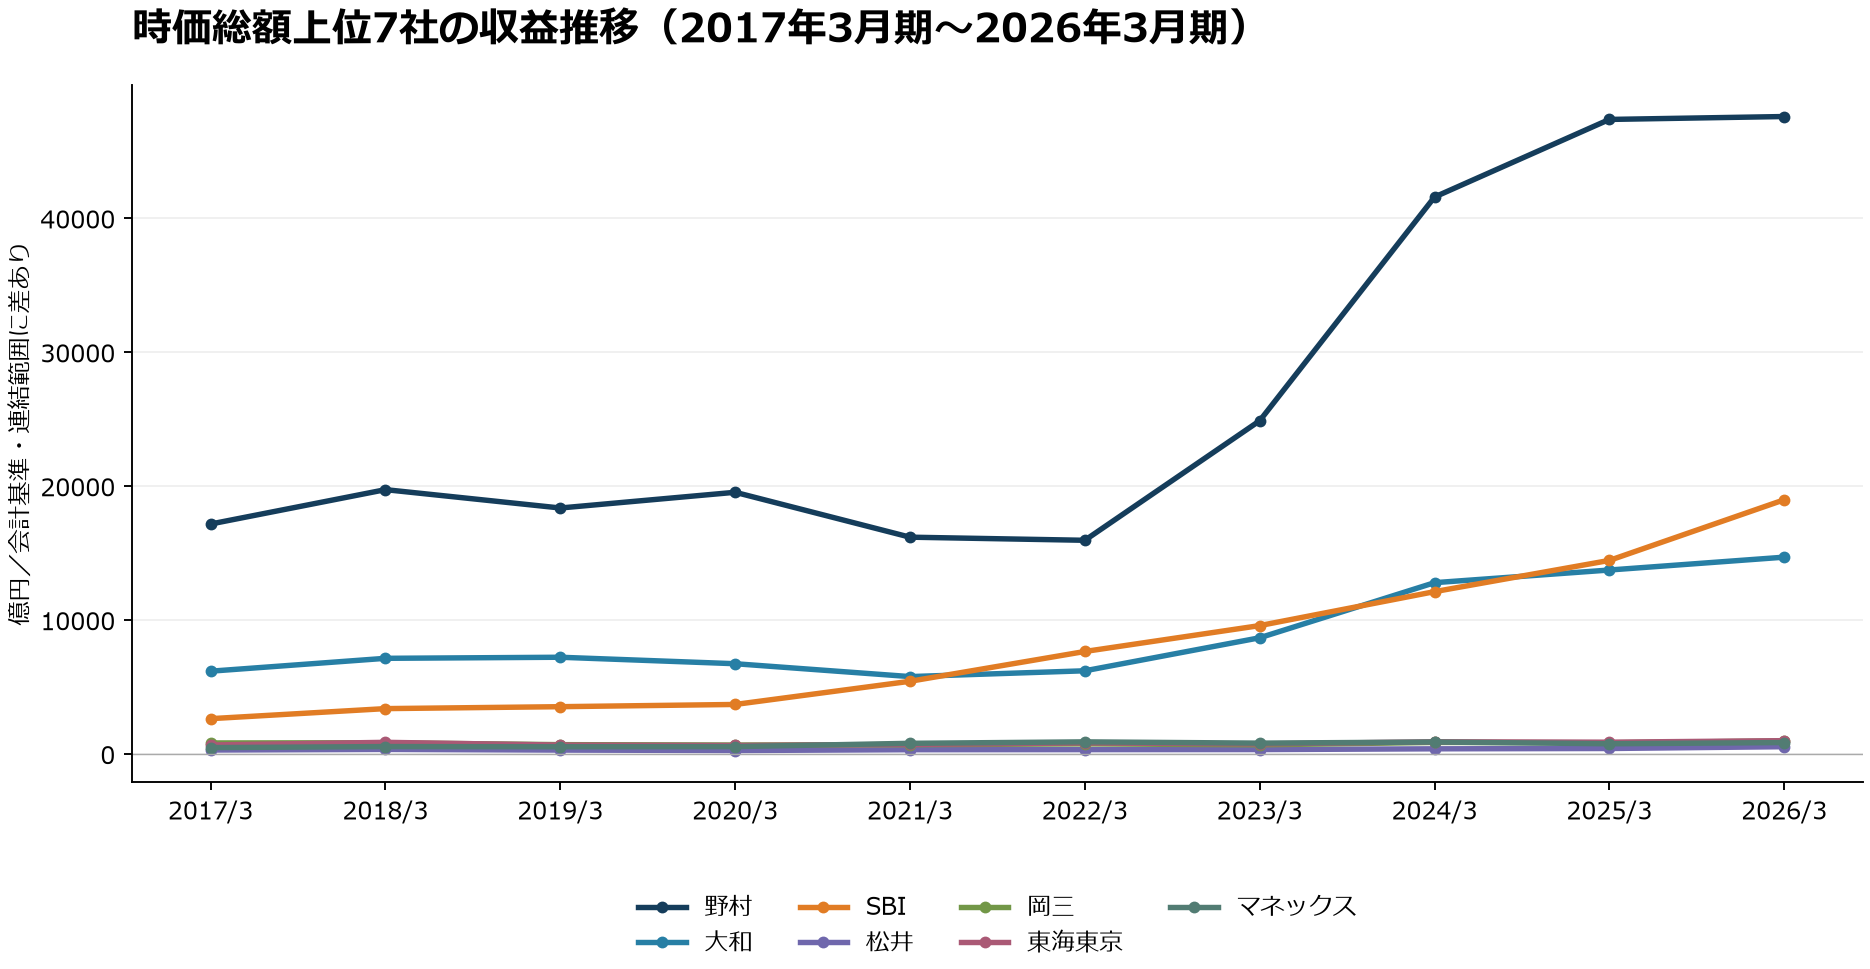
SBIの収益は2017年3月期の2,619億円から2026年3月期の1兆8,966億円へ約7.24倍に増えました。今回の定義では、2022年3月期に大和の営業収益を上回っています。ただし、銀行・保険・投資などを含むグループの成長であり、証券事業だけの規模逆転を意味しません。
野村は総収益で最大ですが、受取利息と支払利息の影響が大きく出ます。2026年3月期の総収益は4兆7,585億円、金融費用控除後の収益は2兆1,677億円です。2017年3月期との倍率も総収益は約2.77倍、金融費用控除後は約1.54倍に変わります。この差は、金利に左右される総額表示の指標を読むうえで重要です。
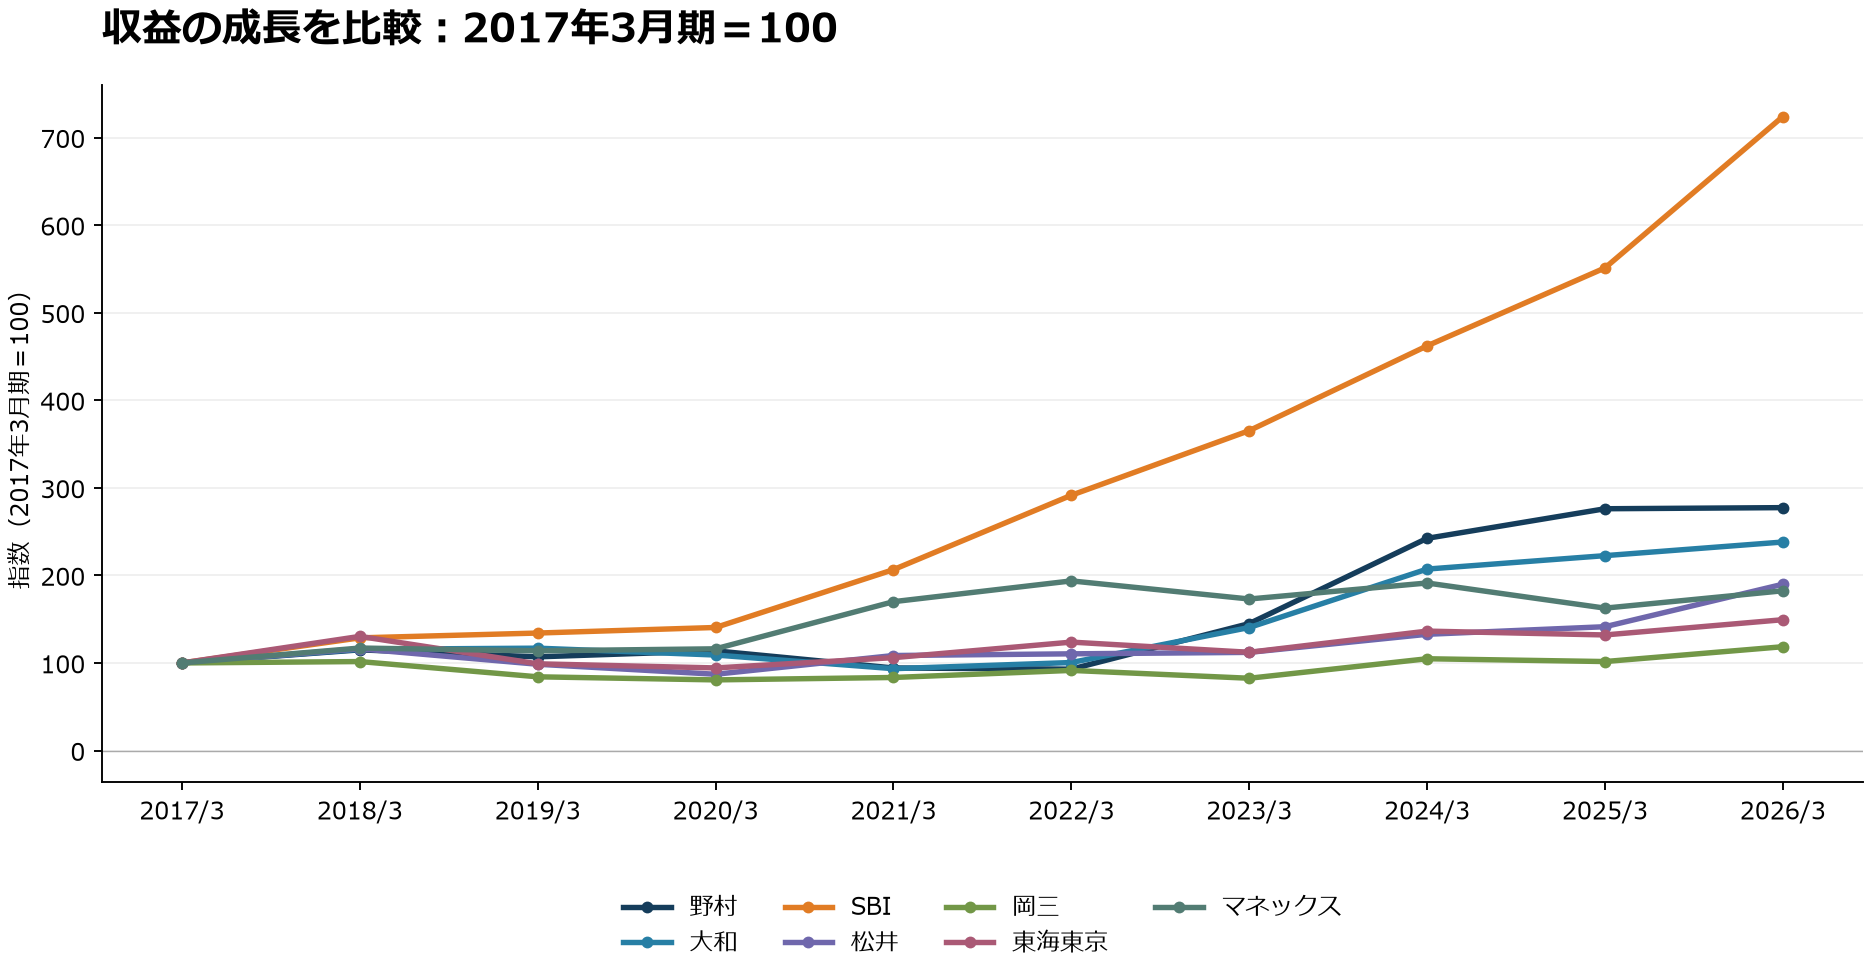
SBIの伸びが大きい一方、他社にも変化があります。松井の2026年3月期営業収益は526.6億円で、2017年3月期の約1.90倍。東海東京は約1.49倍、岡三は約1.19倍です。株式市場の活況による回復、収益源の変化、買収による連結範囲の拡大は、同じ増収でも意味が異なります。
マネックスについては特に注意が必要です。マネックス証券の連結除外や非継続事業の表示により、現在の業績ハイライトと統合報告書の歴年一覧で収益額が一致しない期があります。本稿の折れ線は統合報告書2026の歴年開示を使用し、現在の事業範囲に10期を組み替えた数字ではありません。純粋な既存事業の成長率として読むことはできません。
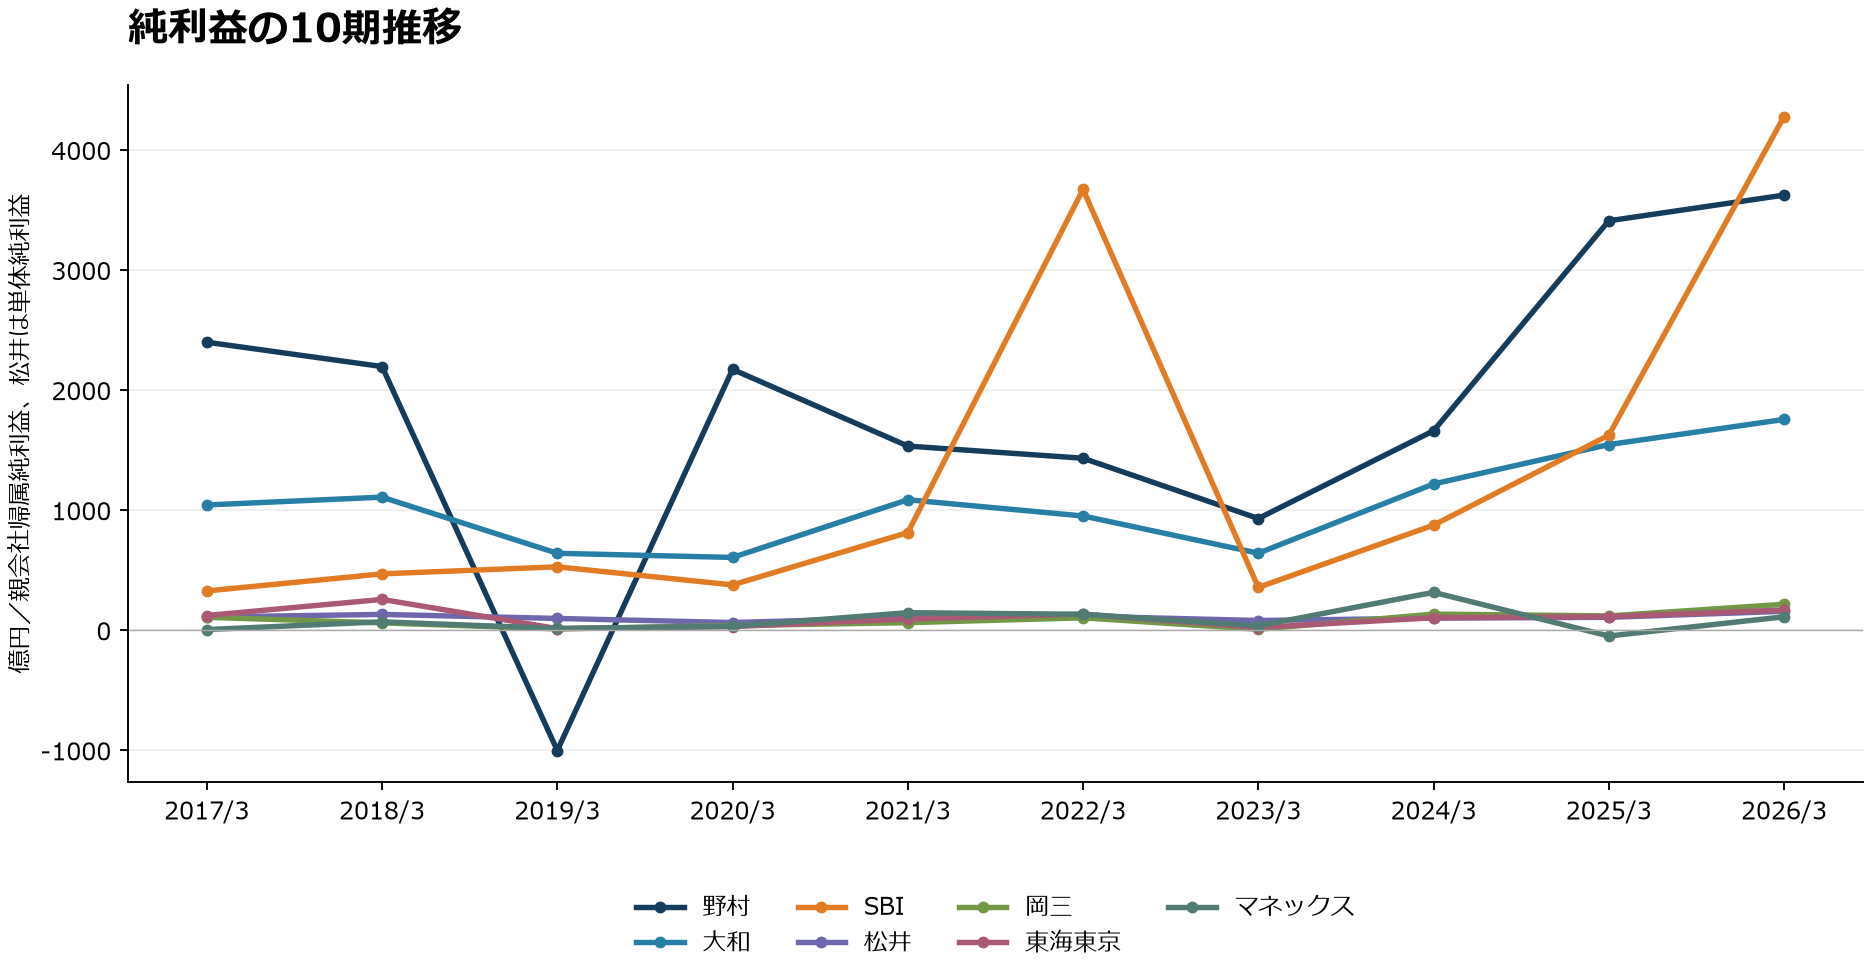
2026年3月期の純利益はSBIが4,276億円、野村が3,621億円、大和が1,753億円。SBIは収益額で野村を下回る一方、純利益では上回ります。しかし、一時的な評価益・売却益や連結化に伴う利益が含まれうるため、単年度の最終利益だけで恒常的な稼ぐ力を判断できません。
マネックスは2024年3月期に312.9億円、2025年3月期に50.7億円の赤字、2026年3月期に109.1億円の黒字と、変動が目立ちます。野村も2019年3月期に赤字となっています。こうした年を折れ線に残すことで、好調な直近期だけでは見えない利益の振れを確認できます。
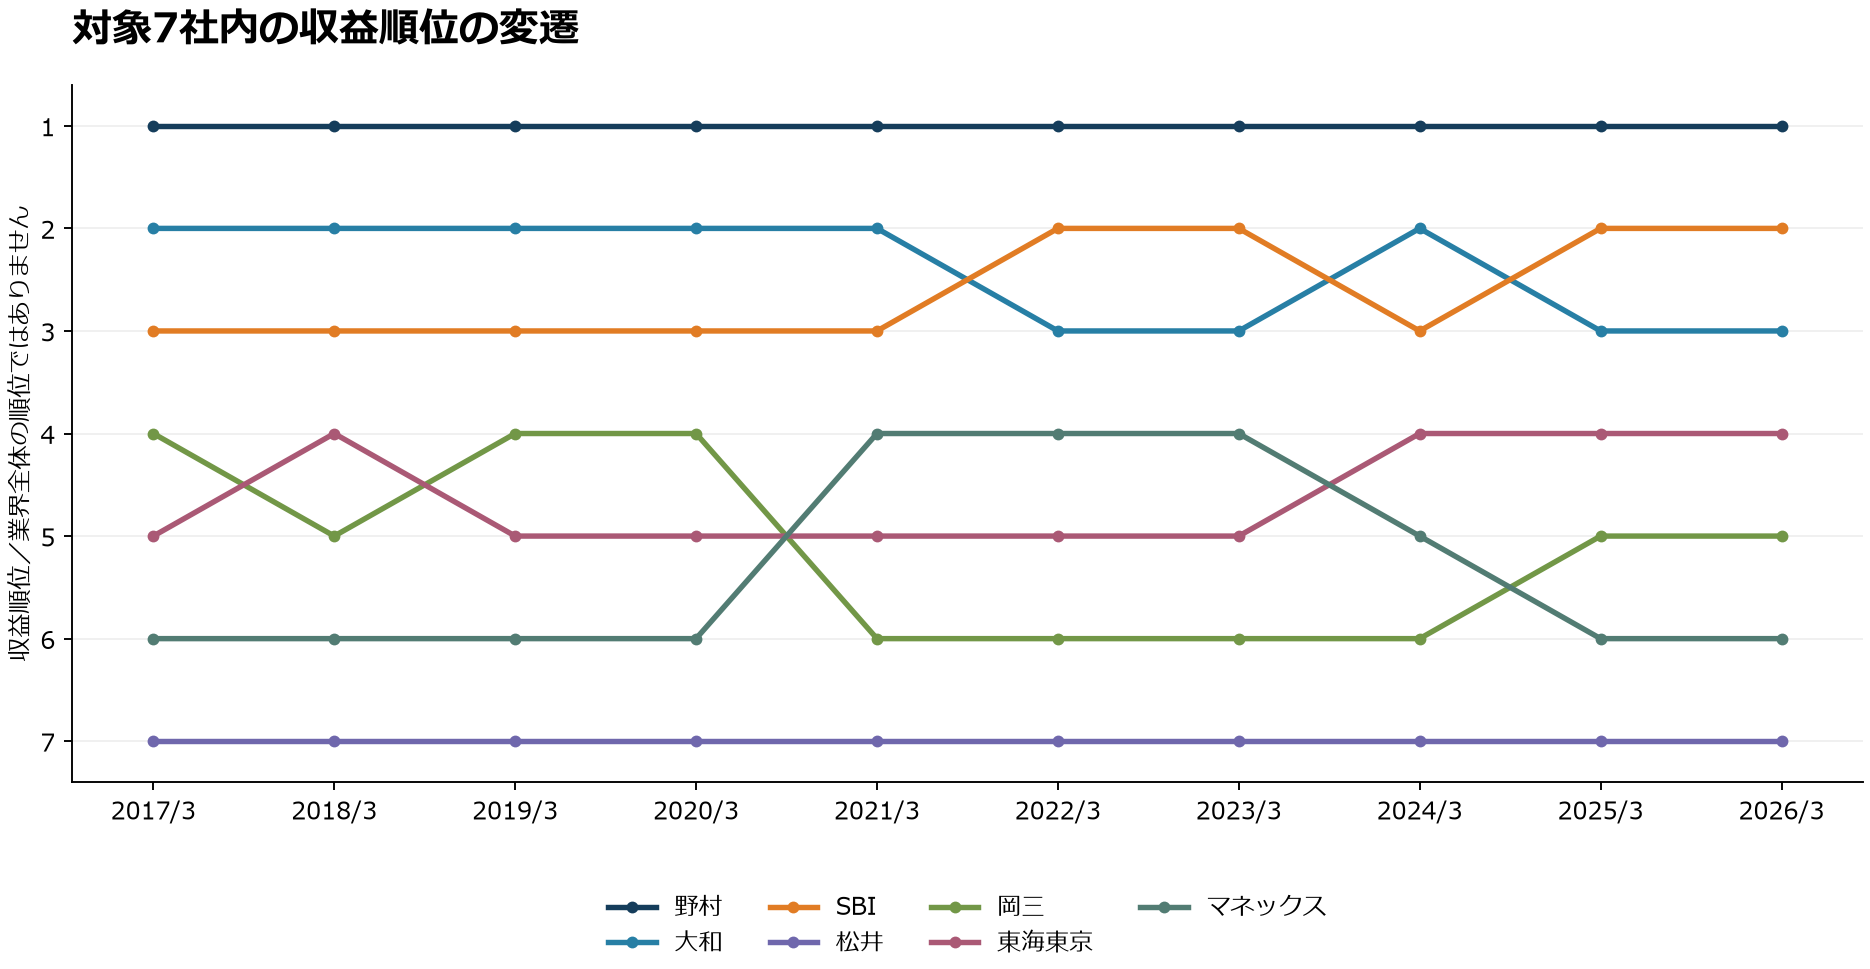
順位は本稿の対象7社内で計算したものです。対象は現在の時価総額上位7社に固定しているため、過去の業界全体の順位を再現していません。また、会計基準や収益の表示方法の違いを含む参考比較です。SBIの2位への上昇に加え、岡三・東海東京・マネックスの順位が入れ替わる様子が確認できます。
次の指標は総額表示の影響を考えるための補足です。名称・算入範囲が異なるため、証券事業のみの比較としては使用できません。SBI・岡三は本表に同一定義の値を補っていません。
| 会社 | 2026年3月期・金融費用控除後等(億円) |
|---|---|
| 野村ホールディングス | 21,677.1 |
| 大和証券グループ本社 | 7,204.3 |
| 松井証券 | 490.9 |
| 東海東京フィナンシャル・ホールディングス | 919.2 |
| マネックスグループ | 731.1 |
グループ全体とは別に、証券会社の開示も確認します。SBI証券は連結、松井証券は単体であり、対象範囲は完全には一致しません。金額は億円です。
2026年3月期/単位:億円
| 会社・範囲 | 営業収益 | 純営業収益 | 営業利益 | 純利益 |
|---|---|---|---|---|
| SBI証券 連結 |
2,846.3 | 2,425.4 | 867.5 | 536.0 |
| 松井証券 単体 |
526.6 | 490.9 | 234.6 | 154.8 |
SBI証券の営業収益はSBIグループ全体の収益約1兆8,966億円とは大きく異なります。銀行・保険などを含むグループ全体と証券会社の業績を分けて見る必要があります。なお、会計基準や連結消去の違いがあるため、両者の比率をそのまま証券事業の構成比として扱うことはできません。
出典:SBI証券・2026年3月期決算説明資料 p.2、松井証券・2026年3月期決算報告資料 p.5。
単位:億円。各欄は「収益/純利益」。負数は赤字です。
| 3月期 | 野村 | 大和 | SBI | 松井 | 岡三 | 東海東京 | マネックス |
|---|---|---|---|---|---|---|---|
| 2017 | 17,155.2/2,396.2 | 6,165.0/1,040.7 | 2,619.4/324.6 | 277.3/107.0 | 806.4/104.9 | 654.1/119.9 | 458.3/3.0 |
| 2018 | 19,721.6/2,193.4 | 7,126.0/1,105.8 | 3,370.2/466.8 | 322.1/129.1 | 819.2/58.5 | 852.6/254.0 | 536.4/67.3 |
| 2019 | 18,351.2/-1,004.4 | 7,205.9/638.1 | 3,514.1/525.5 | 273.1/95.6 | 678.8/8.5 | 647.7/10.8 | 521.8/11.8 |
| 2020 | 19,524.8/2,170.0 | 6,722.9/603.5 | 3,680.6/374.9 | 241.5/61.4 | 650.4/36.3 | 616.9/27.6 | 532.3/30.1 |
| 2021 | 16,172.4/1,531.2 | 5,761.7/1,084.0 | 5,411.4/811.0 | 300.8/102.8 | 672.6/60.2 | 693.6/90.9 | 779.0/143.5 |
| 2022 | 15,940.0/1,430.0 | 6,194.7/948.9 | 7,636.2/3,668.5 | 306.2/114.4 | 737.8/100.7 | 809.8/131.5 | 887.8/130.2 |
| 2023 | 24,867.3/927.9 | 8,660.9/638.8 | 9,569.8/354.4 | 310.7/78.2 | 665.5/5.3 | 733.8/19.5 | 793.0/33.9 |
| 2024 | 41,572.9/1,658.6 | 12,774.8/1,215.6 | 12,105.0/872.4 | 368.0/97.9 | 845.1/131.7 | 892.0/101.9 | 876.8/312.9 |
| 2025 | 47,367.4/3,407.4 | 13,720.1/1,543.7 | 14,437.3/1,621.2 | 392.0/105.0 | 819.4/116.5 | 863.3/110.5 | 745.2/-50.7 |
| 2026 | 47,584.9/3,621.3 | 14,679.8/1,752.8 | 18,966.1/4,275.8 | 526.6/154.8 | 956.0/213.6 | 977.2/165.7 | 836.1/109.1 |
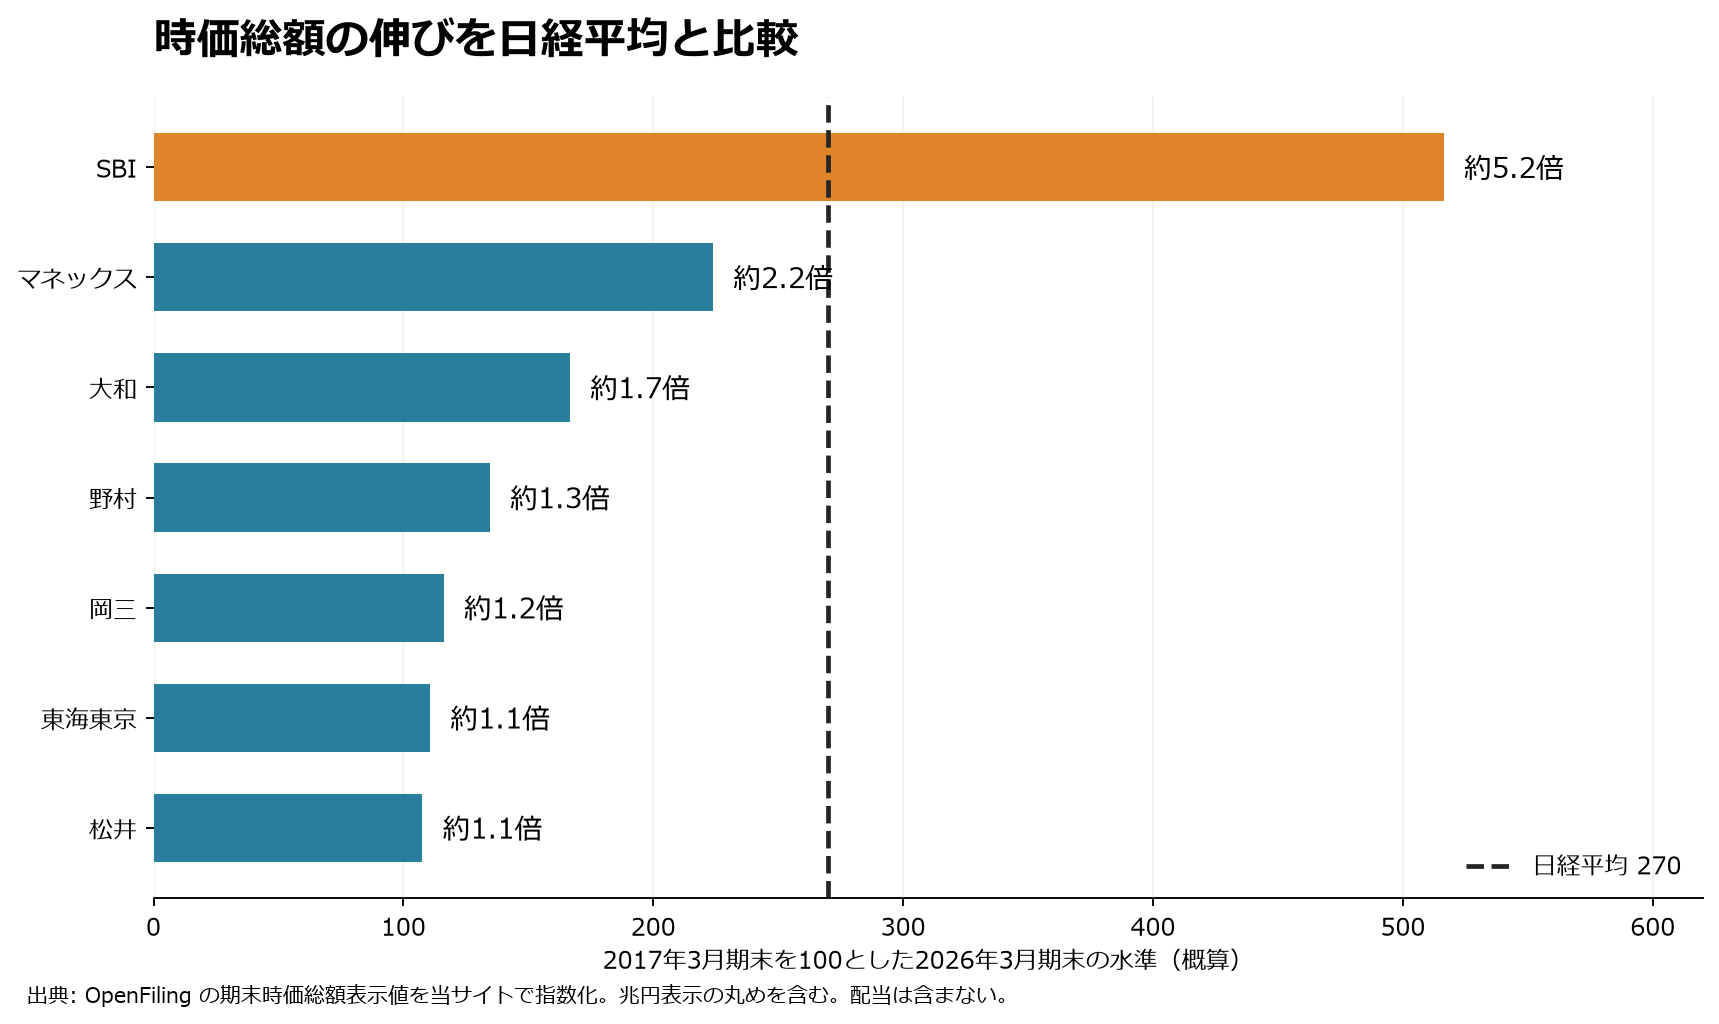
2017年3月期末から2026年3月期末までの9年間について、各社の時価総額の増加倍率を日経平均株価の増加倍率と比べます。日経平均は18,909.26円から51,063.72円へ約2.70倍(約170%増)となりました。各社の時価総額も開始時点を100として指数化すると、市場評価額の拡大の違いが分かります。
以下はOpenFilingの各期末の時価総額表示値から計算した概算です。兆円単位の表示には丸めがあるため、倍率の細かな差ではなく、日経平均を上回るかどうかと大まかな規模感をご覧ください。元データに欠損がある年度を補間せず、ここでは両端の期末を比較しています。
| 会社・指標 | 2017年→2026年 | 伸びの比較 |
|---|---|---|
| SBI | 約5.2倍 | 日経平均を上回る |
| マネックス | 約2.2倍 | 日経平均を下回る |
| 大和 | 約1.7倍 | 日経平均を下回る |
| 野村 | 約1.3倍 | 日経平均を下回る |
| 岡三 | 約1.2倍 | 日経平均を下回る |
| 東海東京 | 約1.1倍 | 日経平均を下回る |
| 松井 | 約1.1倍 | 日経平均を下回る |
| 日経平均株価 | 約2.7倍 | 比較基準 |
対象7社のうち、期間全体の時価総額の伸びが日経平均を上回ったのはSBI(約5.2倍)でした。次いでマネックスが約2.2倍となりますが、日経平均の約2.7倍には届きません。大和は約1.7倍、野村は約1.3倍、岡三・東海東京・松井は約1.1〜1.2倍という結果です。収益が拡大していても、市場評価額が同じ倍率で増えるとは限らないことが分かります。
時価総額は株価と株数の両方で変わります。増資で株数が増えれば株価が横ばいでも時価総額は拡大し、自己株式の取得・消却でも変わります。SBIの拡大を読む際も、利益や事業範囲の変化と併せて株数の変化を確認する必要があります。この比較だけで「SBI株の値上がり率が日経平均を上回った」とは判断できません。
日経平均は225銘柄の株価を基にした指数で、企業1社の時価総額とは構造が異なります。配当もこの比較には含めていません。また、始点と終点の伸びの比較であり、値動きの連動性や相関係数を示すものではありません。
出典: OpenFiling(https://openfiling.app)の財務指標ページ(SBI、マネックス、大和、野村、岡三、東海東京、松井)の表示値を当サイトで指数化・分析。確認日:2026年10月3日。日経平均の各年度末の終値と出典は下記をご覧ください。
各年3月の最終取引日の終値。3月31日が休場の場合は直前の取引日を使用しています。
| 取引日 | 日経平均株価(円) | 公表資料 |
|---|---|---|
| 2017/3/31 | 18,909.26 | JPX・2017年3月期決算短信 |
| 2018/3/30 | 21,454.30 | 日経・2018年3月の指数リポート |
| 2019/3/29 | 21,205.81 | 三井住友信託・2020年4月レポート |
| 2020/3/31 | 18,917.01 | 三井住友信託・2020年4月レポート |
| 2021/3/31 | 29,178.80 | 三井住友信託・2021年4月1日資料 |
| 2022/3/31 | 27,821.43 | 日経・2022年3月の指数リポート |
| 2023/3/31 | 28,041.48 | 日経・2023年3月の指数リポート |
| 2024/3/29 | 40,369.44 | 三井住友信託・2025年2月3日資料 |
| 2025/3/31 | 35,617.56 | 2025年4月公表の市場参考資料 |
| 2026/3/31 | 51,063.72 | 日経・2026年3月31日の日次サマリー |
SBIの収益拡大は、ネット証券の伸びだけで説明するより、銀行・保険・投資を含む事業ポートフォリオの拡張として読むほうが適切です。一方、野村と大和の総収益には金利環境の影響が大きく、金融費用控除後の収益も併せて確認する必要があります。松井・岡三・東海東京・マネックスも、事業構成と連結範囲が同じではありません。規模、成長、利益の安定性を分けて見ることで、単純な順位では捉えにくい違いが見えてきます。
収集日:2026年10月3日。野村・大和は公式年次Excel、SBIは10年間の連結財務サマリー、松井は統合報告書2025と2026年3月期決算資料、岡三は2018・2020・2022・2024・2026年のアニュアルレポート、東海東京は統合報告書2026 p.87、マネックスは統合報告書2026 p.57を使用。遡及修正等は採用した原資料の表示に従います。
J1クラブの人気と、運営会社の利益はどのようにつながっているのでしょうか。2026年のJ1所属20クラブを対象に、確認できた個別決算公告16社の財務と、Jリーグ公式の収益・人件費・入場者数を比較しました。
ご利用にあたっての注意
本記事は、当サイトが独自に収集した公開資料をもとに集計・分析したものです。内容の正確性・完全性は保証いたしかねます。最新情報や詳細は、リンク先の原資料・各社の公式情報をご確認ください。
観客数が多いクラブでも赤字になる一方、スポンサー収入が大きな役割を果たすクラブもあります。単年度の利益、純資産の厚み、収益構成、チームへの投資を分けて見ると、運営企業ごとの違いが見えてきます。
対象は2026年のJ1所属クラブです。2025年にJ2だった水戸・千葉・長崎も含みます。本記事は「2025年のJ1全20クラブ」の比較ではありません。資料確認日は2026年10月2日です。
表1は官報・企業公式の個別公告原本による運営法人単体の数値です。FC東京・広島・川崎は、短期決算の直前にある2026年1月期の12か月決算を採用しました。他のクラブは確認済み公告を用いるため決算日が異なります。鹿島は5か月決算、千葉・町田の公告は対象期間の開始日が未記載です。貸借対照表は決算日時点の残高であり、純利益は一期間の成果なので、期間が違う利益額を単純な順位にはしません。
表2はJリーグの2025年度開示に掲載された収益構成を補足する表です。個別公告とは資料・決算期・丸め方が異なる場合があります。岡山の同開示は2025年2〜6月の5か月分なので、2025年通年の観客数と売上を直接対応させず、人件費率のグラフからも除外しました。入場料収入はカップ戦等を含み得る一方、観客数はリーグ戦のホーム19試合のみです。
金額は億円、比率は小数第1位に丸めています。「—」は未記載でゼロではありません。「純資産/総資産」は本サイトの参考計算で、厳密な自己資本比率と常に一致するとは限りません。流動比率は流動資産÷流動負債×100です。
表は横にスクロールできます。
| クラブ・公告 | 決算日 | 総資産 | 純資産 | 純資産/総資産 | 流動比率 | 純利益・損失 |
|---|---|---|---|---|---|---|
| 鹿島 | 2026-06-30 ※5か月 | 60.08 | 17.13 | 28.5% | 92.1% | 2.94 |
| 浦和 | 2026-01-31 | 38.36 | 18.21 | 47.5% | 67.2% | -1.00 |
| 千葉 | 2026-06-30 | 29.22 | 9.10 | 31.2% | 136.1% | 4.23 |
| 柏 | 2026-03-31 | 27.38 | 10.01 | 36.6% | 40.4% | 3.33 |
| FC東京 | 2026-01-31 | 34.26 | 23.65 | 69.0% | 264.3% | 0.83 |
| 東京ヴェルディ | 2026-01-31 | 12.12 | 0.96 | 7.9% | 98.7% | 0.45 |
| 町田 | 2026-06-30 | 32.84 | 11.93 | 36.3% | 122.7% | 0.01 |
| 川崎 | 2026-01-31 | 57.68 | 24.33 | 42.2% | 53.4% | — |
| 横浜F・マリノス | 2026-01-31 | 34.07 | 0.98 | 2.9% | 68.1% | 0.03 |
| 清水 | 2026-01-31 | 13.87 | 2.22 | 16.0% | 44.9% | 0.34 |
| 名古屋 | 2026-01-31 | 24.44 | 1.20 | 4.9% | 54.5% | -6.74 |
| 京都 | 2025-12-31 | 18.29 | 9.89 | 54.1% | 176.9% | 2.05 |
| セレッソ大阪 | 2026-01-31 | 18.91 | 7.85 | 41.5% | 169.7% | 0.30 |
| 神戸 | 2025-12-31 | 31.14 | 6.80 | 21.8% | 65.8% | -7.34 |
| 岡山 | 2026-06-30 | 33.69 | 7.30 | 21.7% | 100.3% | — |
| 広島 | 2026-01-31 | 52.88 | 22.20 | 42.0% | 131.1% | 4.13 |
出典:各クラブ名のリンク先に掲載した官報・公式電子公告の原本。川崎・岡山の公告は貸借対照表のみのため、純利益は空欄です。FC東京・広島・川崎は12か月決算を掲載。鹿島の5か月決算および6月末公告と、他の期の純利益は同一期間の順位ではありません。
赤は損失、青は利益。6月末公告と純利益未記載の川崎・岡山は除外。公告に開始日がない会社について12か月と断定せず、決算日別の参考比較としています。
出典:各社の個別公告原本。棒の長さは全行で同じ目盛りです。
浦和の公告は1億円の純損失、名古屋は6.74億円の純損失です。一方、2025年の平均入場者数は浦和37,350人、名古屋32,263人と対象20クラブの中で上位でした。集客は収入の土台になりますが、試合開催費、チームへの投資、販売管理費なども差し引かれます。観客数の多さと、最終利益の大きさを同じ評価に置くことはできません。
広島の12か月決算は純利益4.13億円、柏の公告は3.33億円の純利益です。ただし、川崎は個別公告に純利益の記載がなく、鹿島などは短期決算のため、ここからJ1全体の純利益順位を作ることは避けています。
各社の決算日時点の残高を比較。決算日が異なり、現預金の割合や資金調達枠を示す指標ではありません。
出典:各社の個別公告原本。棒の長さは全行で同じ目盛りです。
FC東京の12か月決算では純資産23.65億円、総資産に対する割合は約69.0%。京都は約54.1%です。一方、横浜F・マリノスは約2.9%、名古屋は約4.9%、東京ヴェルディは約7.9%となります。横浜F・マリノスと東京ヴェルディは公告上の当期純利益がプラスですが、純資産の厚みは別途確認したい点です。
表1の16社はいずれも純資産がプラスで、決算日時点の債務超過には該当しません。ただし、純資産は現金残高ではありません。流動比率が100%未満の会社についても、前受金等の負債内訳、グループとの取引、実際のキャッシュフローが公告だけで分かるわけではなく、数値だけで支払能力を断定できません。
表は横にスクロールできます。
| クラブ | 財務の決算期 | 2025年所属 | 平均入場者数(人) | 売上高(億円) | スポンサー(億円) | 入場料(億円) | トップチーム人件費(億円) | 人件費/売上高 |
|---|---|---|---|---|---|---|---|---|
| 鹿島 | 2026年1月期 | J1 | 27,401 | 81.73 | 33.24 | 14.58 | 30.14 | 36.9% |
| 水戸 | 2026年1月期 | J2 | 6,006 | 16.42 | 7.93 | 1.70 | 5.06 | 30.8% |
| 浦和 | 2026年1月期 | J1 | 37,350 | 113.10 | 41.95 | 22.14 | 32.72 | 28.9% |
| 千葉 | 2026年1月期 | J2 | 15,549 | 39.27 | 20.81 | 7.01 | 12.57 | 32.0% |
| 柏 | 2026年3月期 | J1 | 13,017 | 47.11 | 29.25 | 7.54 | 22.36 | 47.5% |
| FC東京 | 2026年1月期 | J1 | 31,590 | 72.10 | 32.23 | 14.39 | 24.97 | 34.6% |
| 東京ヴェルディ | 2026年1月期 | J1 | 21,121 | 45.10 | 13.31 | 7.84 | 12.79 | 28.4% |
| 町田 | 2026年1月期 | J1 | 14,018 | 69.14 | 45.81 | 5.71 | 32.42 | 46.9% |
| 川崎 | 2026年1月期 | J1 | 22,050 | 100.69 | 37.65 | 14.69 | 28.68 | 28.5% |
| 横浜F・マリノス | 2026年1月期 | J1 | 26,578 | 77.51 | 28.71 | 15.30 | 27.30 | 35.2% |
| 清水 | 2026年1月期 | J1 | 18,803 | 53.53 | 26.72 | 11.28 | 18.78 | 35.1% |
| 名古屋 | 2026年1月期 | J1 | 32,263 | 64.63 | 29.88 | 13.60 | 24.34 | 37.7% |
| 京都 | 2025年12月期 | J1 | 16,538 | 44.35 | 23.71 | 8.91 | 17.26 | 38.9% |
| ガンバ大阪 | 2026年1月期 | J1 | 30,007 | 88.17 | 22.92 | 14.51 | 29.70 | 33.7% |
| セレッソ大阪 | 2026年1月期 | J1 | 18,654 | 57.20 | 27.58 | 11.64 | 23.44 | 41.0% |
| 神戸 | 2025年12月期 | J1 | 21,099 | 87.11 | 30.25 | 14.41 | 31.86 | 36.6% |
| 岡山 | 2025年6月期・5か月 | J1 | 14,587 | 19.08 | 8.81 | 3.50 | 5.16 | 27.0% |
| 広島 | 2026年1月期 | J1 | 25,585 | 83.48 | 27.92 | 21.66 | 29.83 | 35.7% |
| 福岡 | 2026年1月期 | J1 | 10,031 | 37.40 | 15.43 | 6.47 | 15.33 | 41.0% |
| 長崎 | 2025年12月期 | J2 | 15,877 | 33.31 | 14.55 | 11.14 | 23.51 | 70.6% |
出典:Jリーグ「2025年度クラブ決算一覧」。表2の金額は百万円表記を億円に換算。入場者数は2025年J1公式記録と2025年J2公式記録。比率は本サイト計算。
トップチーム人件費は公式資料の区分をそのまま使用しています。選手の平均年俸ではなく、移籍関連費用や運営経費も別区分です。人件費を登録人数で割って平均年俸を推計することはしていません。※岡山の財務・人件費は5か月分、平均入場者数は2025年通年です。
水戸・千葉・長崎は2025年J2、他はJ1。カップ戦やプレーオフを含まない延べ入場者数です。会場収容人数や国立開催等の違いもあるため、満員率の比較ではありません。
浦和・川崎は公式開示の売上高が100億円を超えます。柏・町田はスポンサー収入の売上高に占める割合が約62%・66%で、集客規模だけでは運営企業の収益を説明できません。どの収益源が主力か、その構成が翌期も続くかを確認する視点が必要です。
観客数と売上高の関係は、スポンサー、物販、配分金、移籍補償金等にも左右されます。入場料収入をリーグ戦の観客数で割って「平均チケット単価」と呼ぶと、カップ戦等の収入との範囲の違いを見落とします。本記事ではその計算を行いません。
同じ資料の人件費と売上高から計算。岡山の5か月決算は除外。水戸・千葉・長崎は2025年J2の事業年度です。低い比率が常に優れているという意味ではありません。
出典:Jリーグ2025年度クラブ決算一覧。棒の長さは全行で同じ目盛りです。
長崎は人件費率が約70.6%で、公式開示では営業損失18.21億円に対して最終利益は0.07億円です。営業損益と最終損益が離れる場合には、特別損益等も確認する必要があります。人件費率は費用全体の一部であり、赤字の原因を人件費だけに帰すことはできません。
大きな人件費は競争力への投資とも考えられます。一方で、収入が減った際の負担にもなります。比率の高低だけで経営や補強の良し悪しを評価せず、売上の継続性、その他の費用、純資産の余力と合わせて読むのが適切です。
表は横にスクロールできます。
| クラブ・公告 | 期間 | 売上高・営業収益 | 営業利益・損失 | 純利益・損失 | 期末純資産 |
|---|---|---|---|---|---|
| FC東京 | 2026年2〜6月・5か月 | 33.31 | 0.53 | 0.58 | 24.23 |
| 広島 | 2026年2〜6月・5か月 | 37.02 | 4.34 | 3.67 | 25.86 |
| 川崎 | 2026年2〜3月・2か月 | — | — | — | 23.35 |
表3の出典:各リンク先の個別決算公告原本。川崎の短期決算原本も貸借対照表のみです。公式のクラブ経営情報にある損益数値を、公告に記載された数値として補完してはいません。
FC東京の第29期と広島の第35期は5か月、川崎の第31期は2か月です。FC東京・広島の純利益を12か月決算と比べて「増益・減益」と表現したり、5か月の売上を単純に12倍÷5で年換算したりすると、試合日程や費用計上の季節性を無視することになります。表1の12か月決算と、表3の短期決算は別の資料として読んでください。
千葉・町田の2026年6月末公告と、表2の2026年1月期開示も対象期が異なります。岡山は表2が2025年6月の5か月決算、表1が2026年6月末の貸借対照表です。二つの表の数値が違う場合、まず決算日と出典の違いを確認する必要があります。
当サイトの個別公告では、原本画像と運営法人を確認できます。公告原本を確保できた16社は以下です。水戸・ガンバ大阪・福岡・長崎は今回の個別公告原本が未確認のため、表1には含めず、公式のクラブ経営情報によるKPIのみを掲載しています。
Jリーグ公式「2025年度クラブ決算一覧」 / 2025年J1クラブ別入場者数 / 2025年J2クラブ別入場者数。表・図の比率は決算情報サーチが計算しています。資料の丸めによる差や、法人ごとの事業範囲の違いに留意してください。
川崎フロンターレを運営する株式会社川崎フロンターレの第30期決算公告を掲載します。決算日は2026/01/31です。
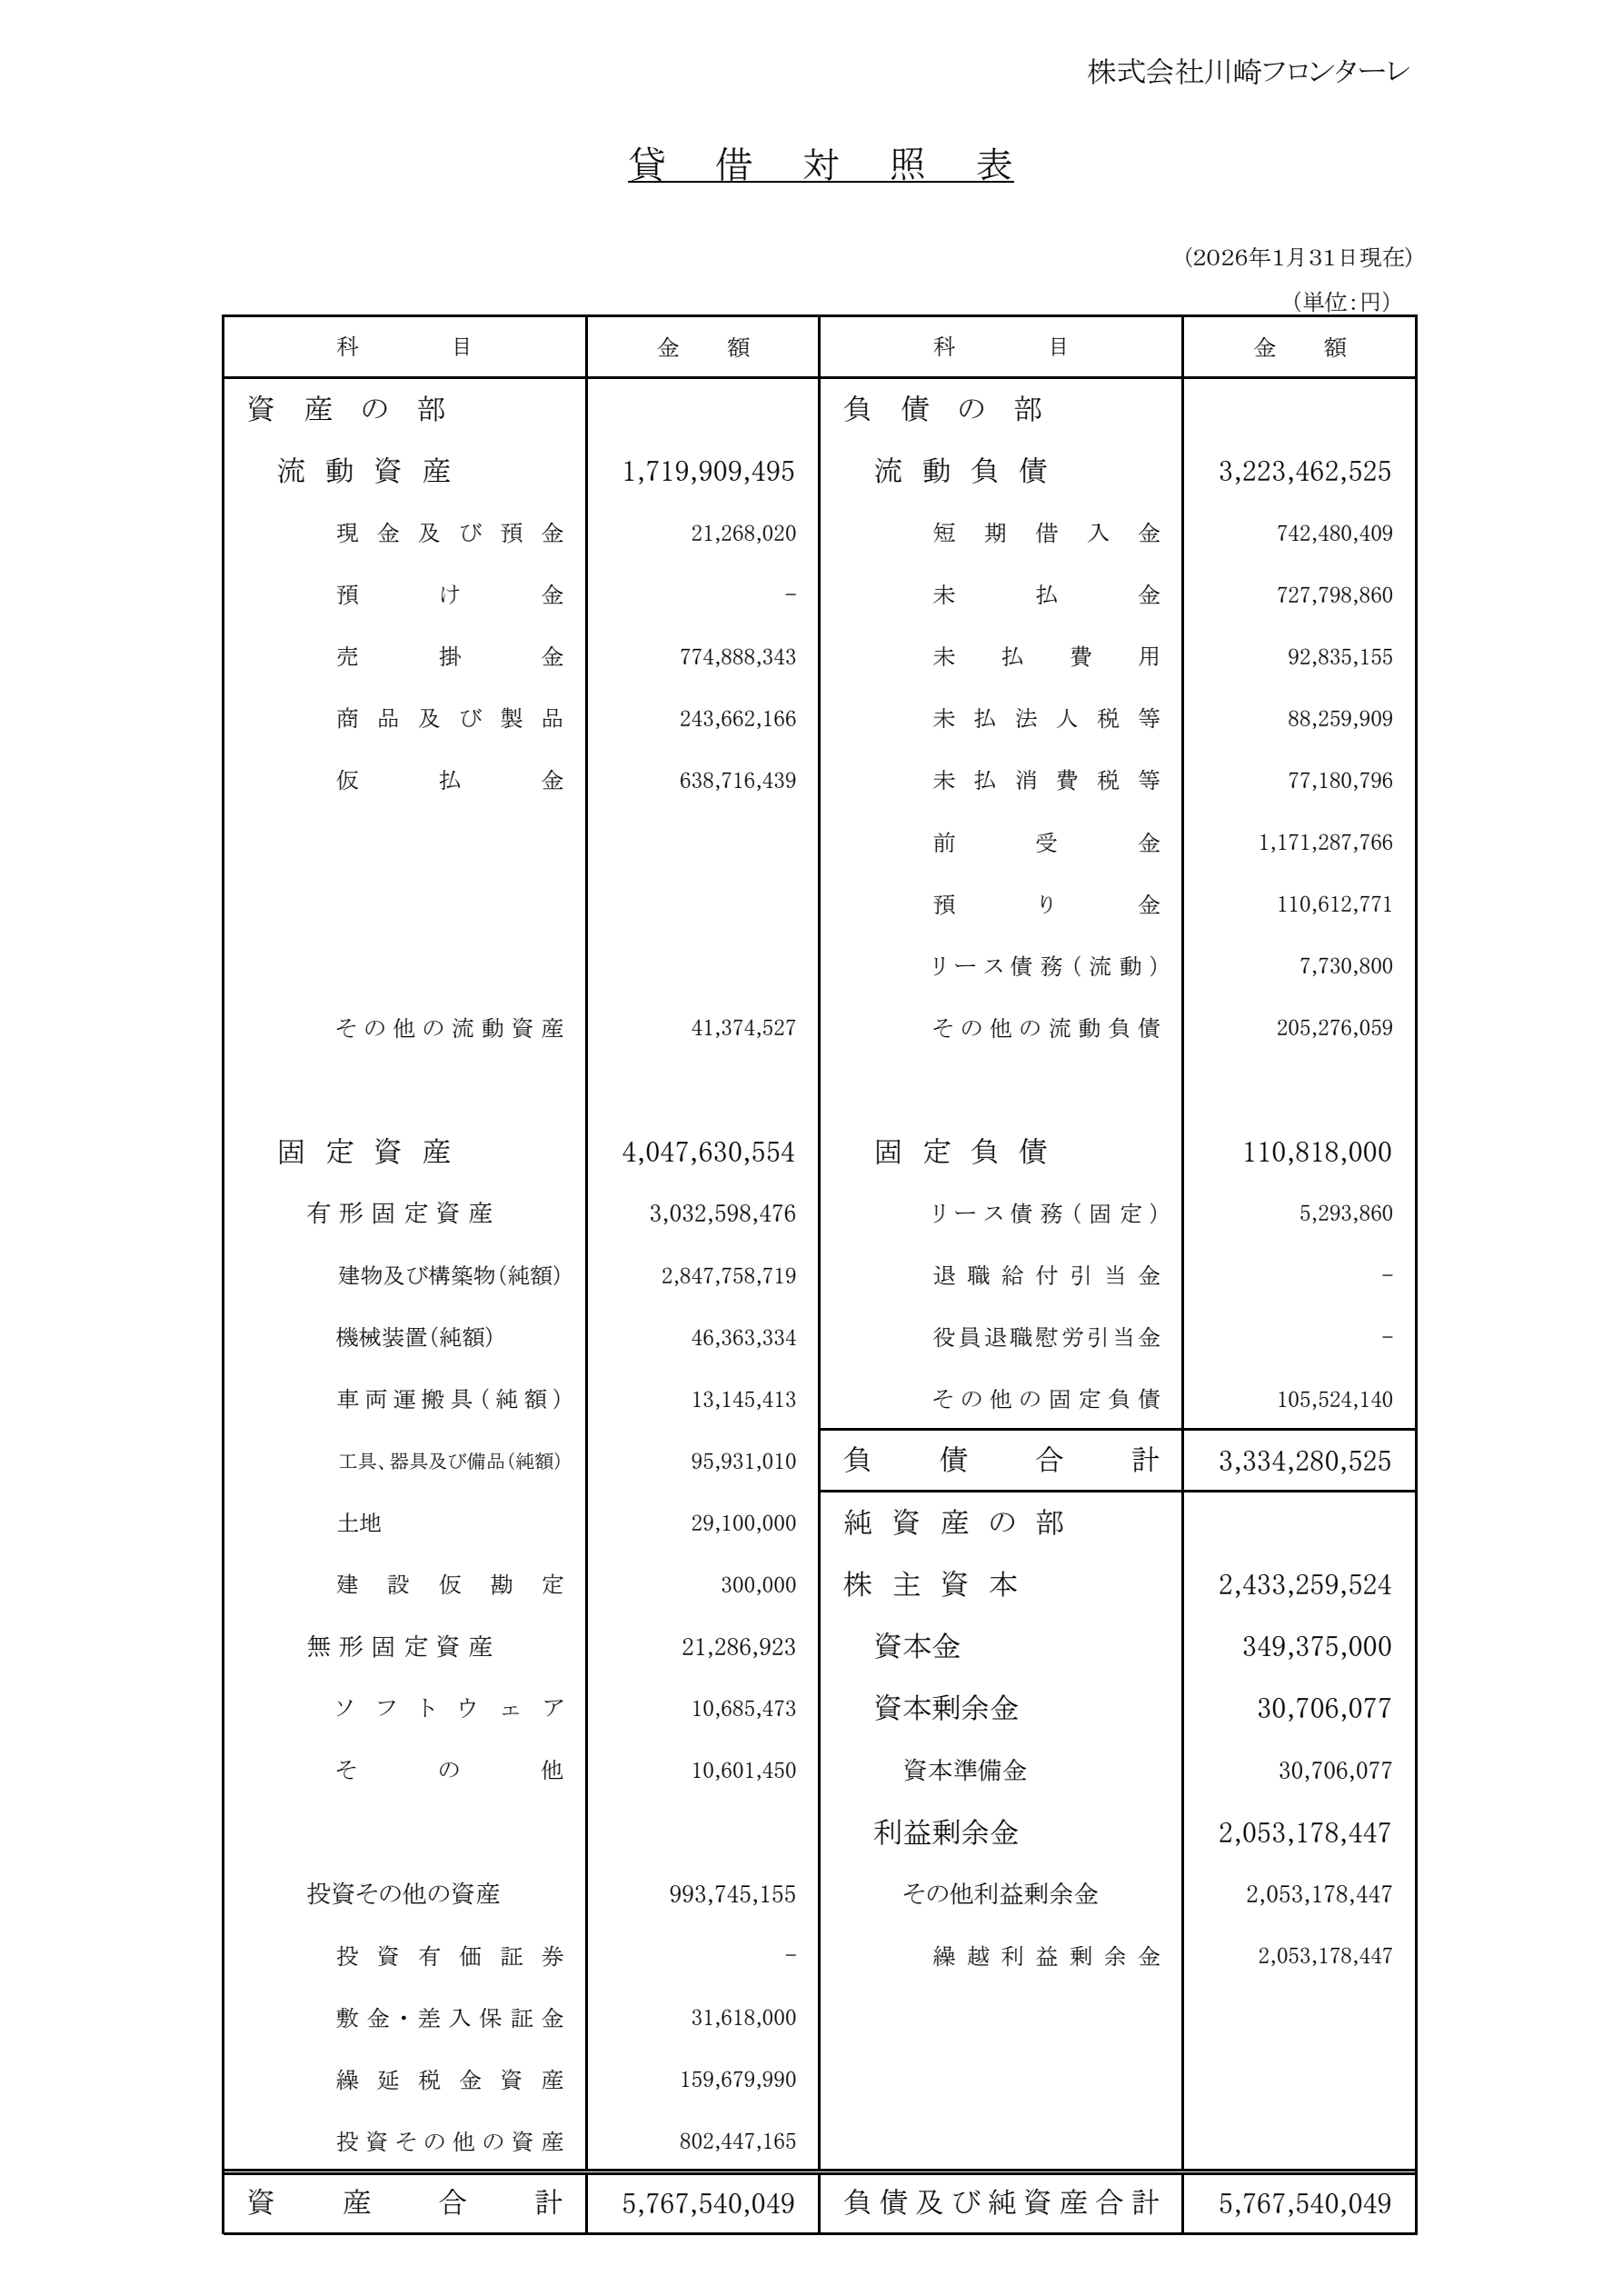
川崎フロンターレを運営する同社の第30期は、2025年2月1日から2026年1月31日までの12か月決算です。期末の総資産は約57.68億円、純資産は約24.33億円で、総資産に対する純資産の割合は約42.2%でした。電子公告は貸借対照表のみで、売上高や当期純利益は公表されていません。後続の第31期は2か月決算であるため、決算日と対象期間を区別して掲載しています。
サンフレッチェ広島を運営する株式会社サンフレッチェ広島の第34期決算公告を掲載します。決算日は2026/01/31です。
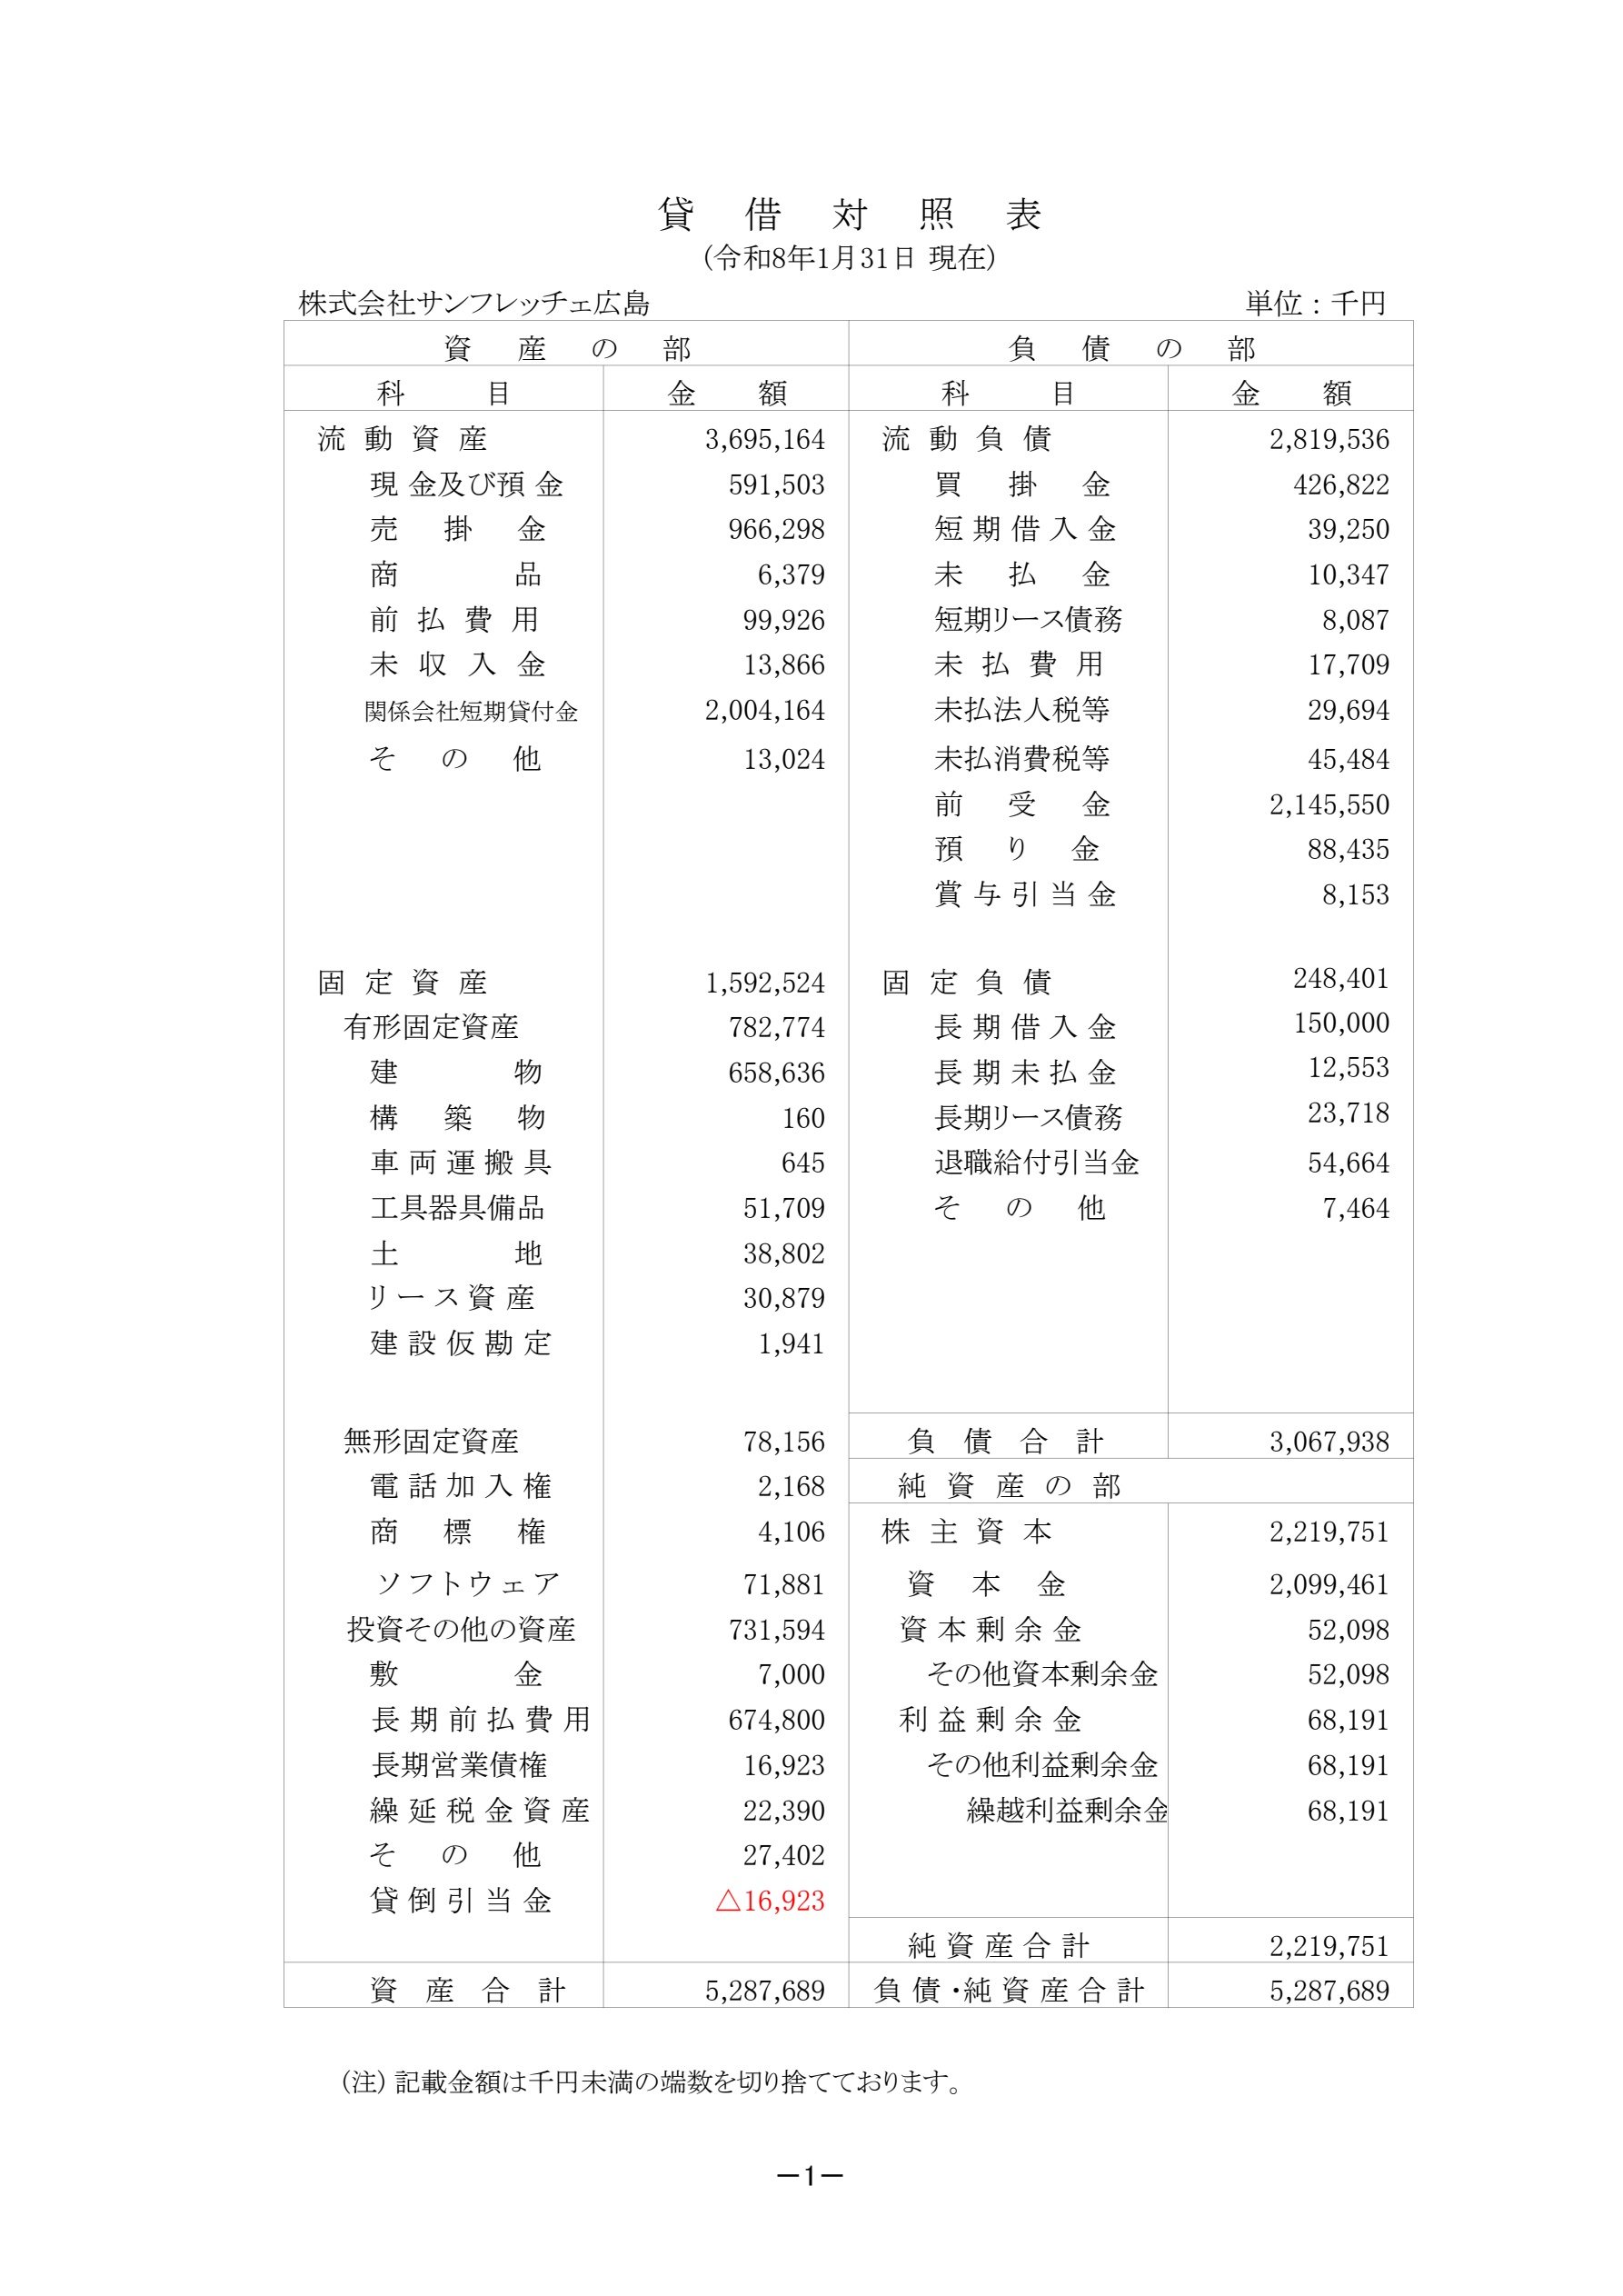
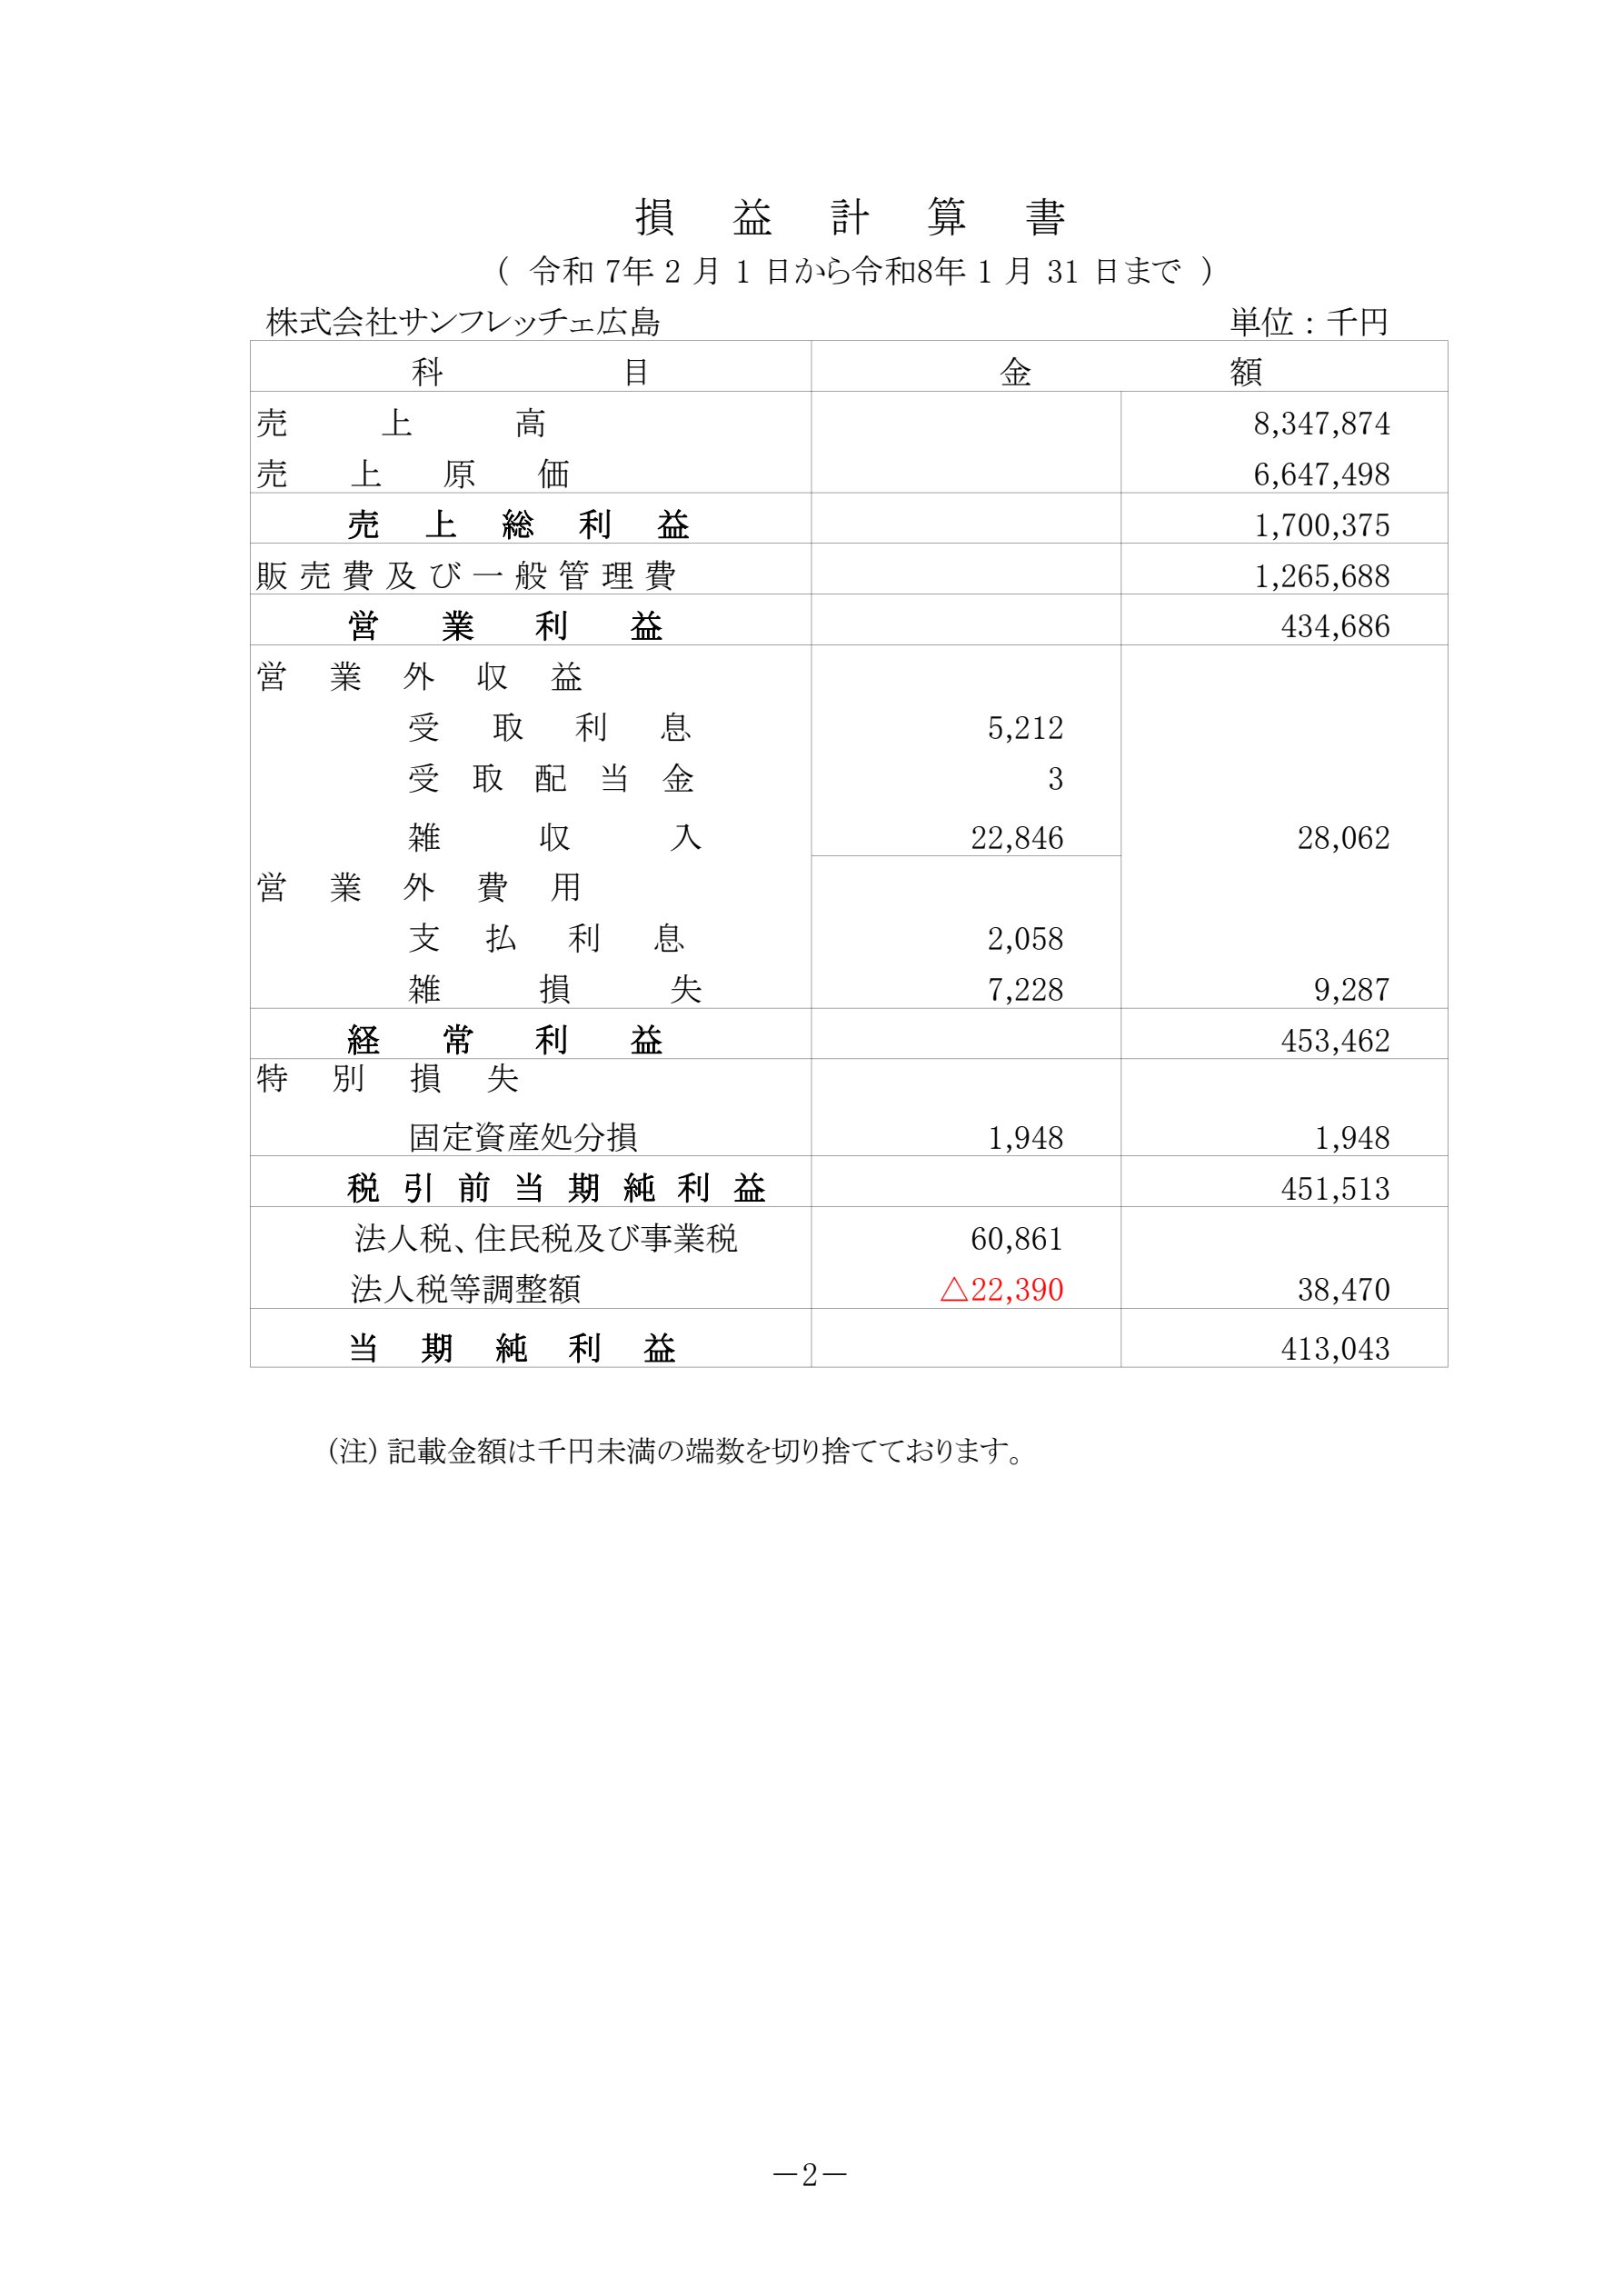
サンフレッチェ広島を運営する同社の第34期は、2025年2月1日から2026年1月31日までの12か月決算です。売上高約83.48億円、営業利益約4.35億円、当期純利益約4.13億円を計上しました。営業利益率は約5.2%で、期末の純資産は約22.20億円です。後続の第35期は5か月決算のため、利益額の単純な前年比較は避ける必要があります。
FC東京を運営する東京フットボールクラブ株式会社の第28期決算公告を掲載します。決算日は2026/01/31です。
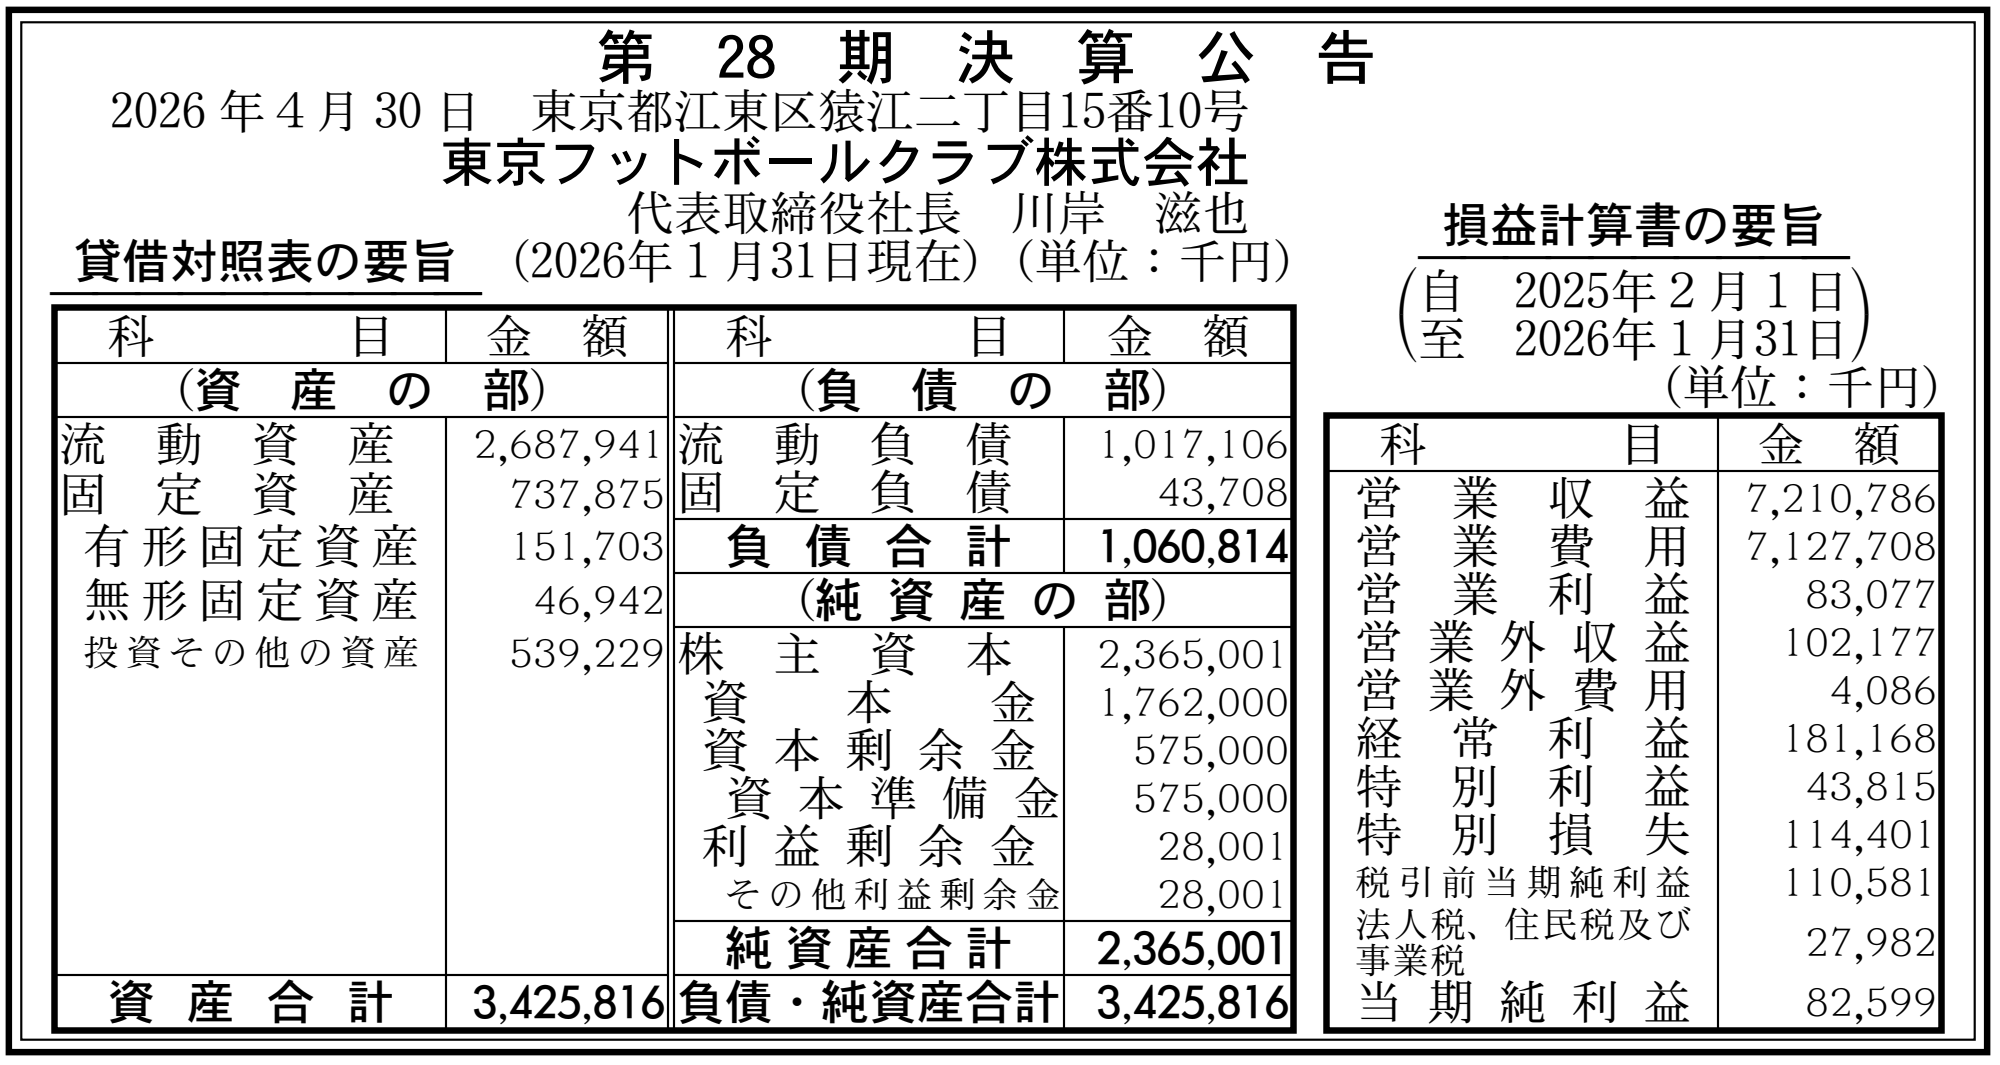
FC東京を運営する同社の第28期は、2025年2月1日から2026年1月31日までの12か月決算です。営業収益約72.11億円、営業利益約8,308万円、当期純利益約8,260万円を計上しました。営業利益率は約1.2%で、期末の純資産は約23.65億円です。後続の第29期は5か月決算のため、本記事の通期業績とは対象期間を区別して読む必要があります。
サンフレッチェ広島を運営する株式会社サンフレッチェ広島の第35期決算公告を掲載します。決算日は2026/06/30です。
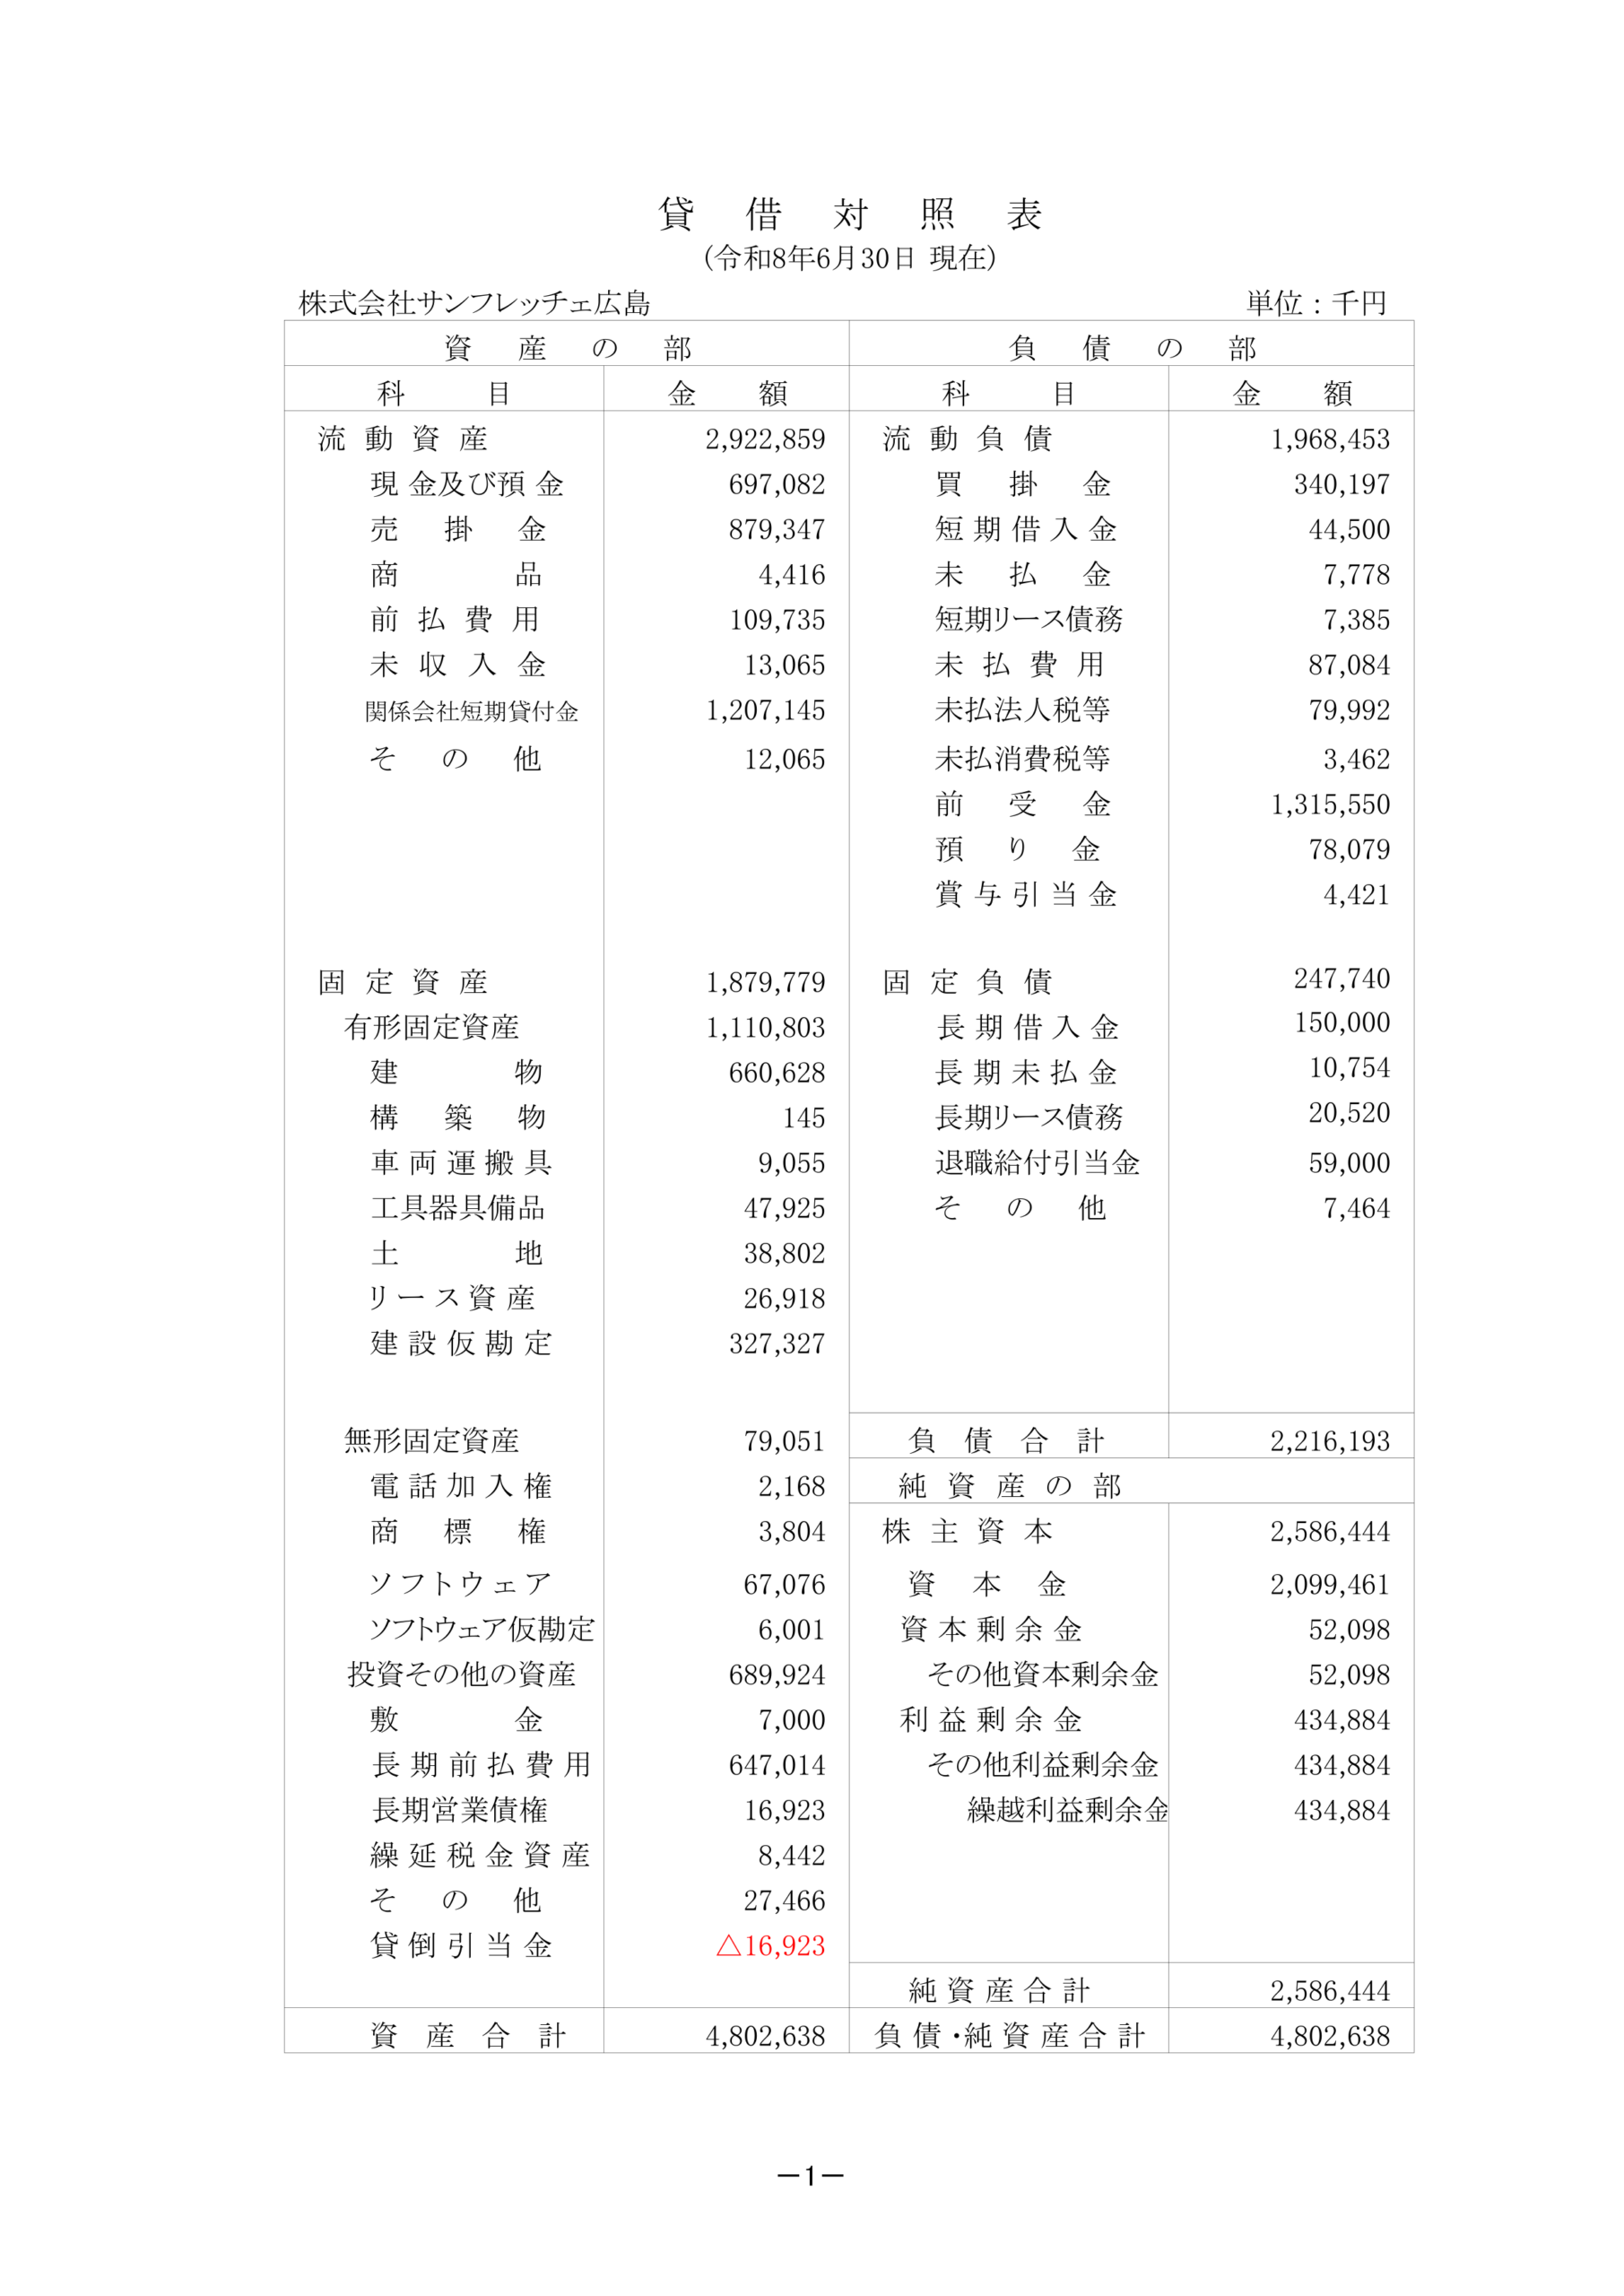
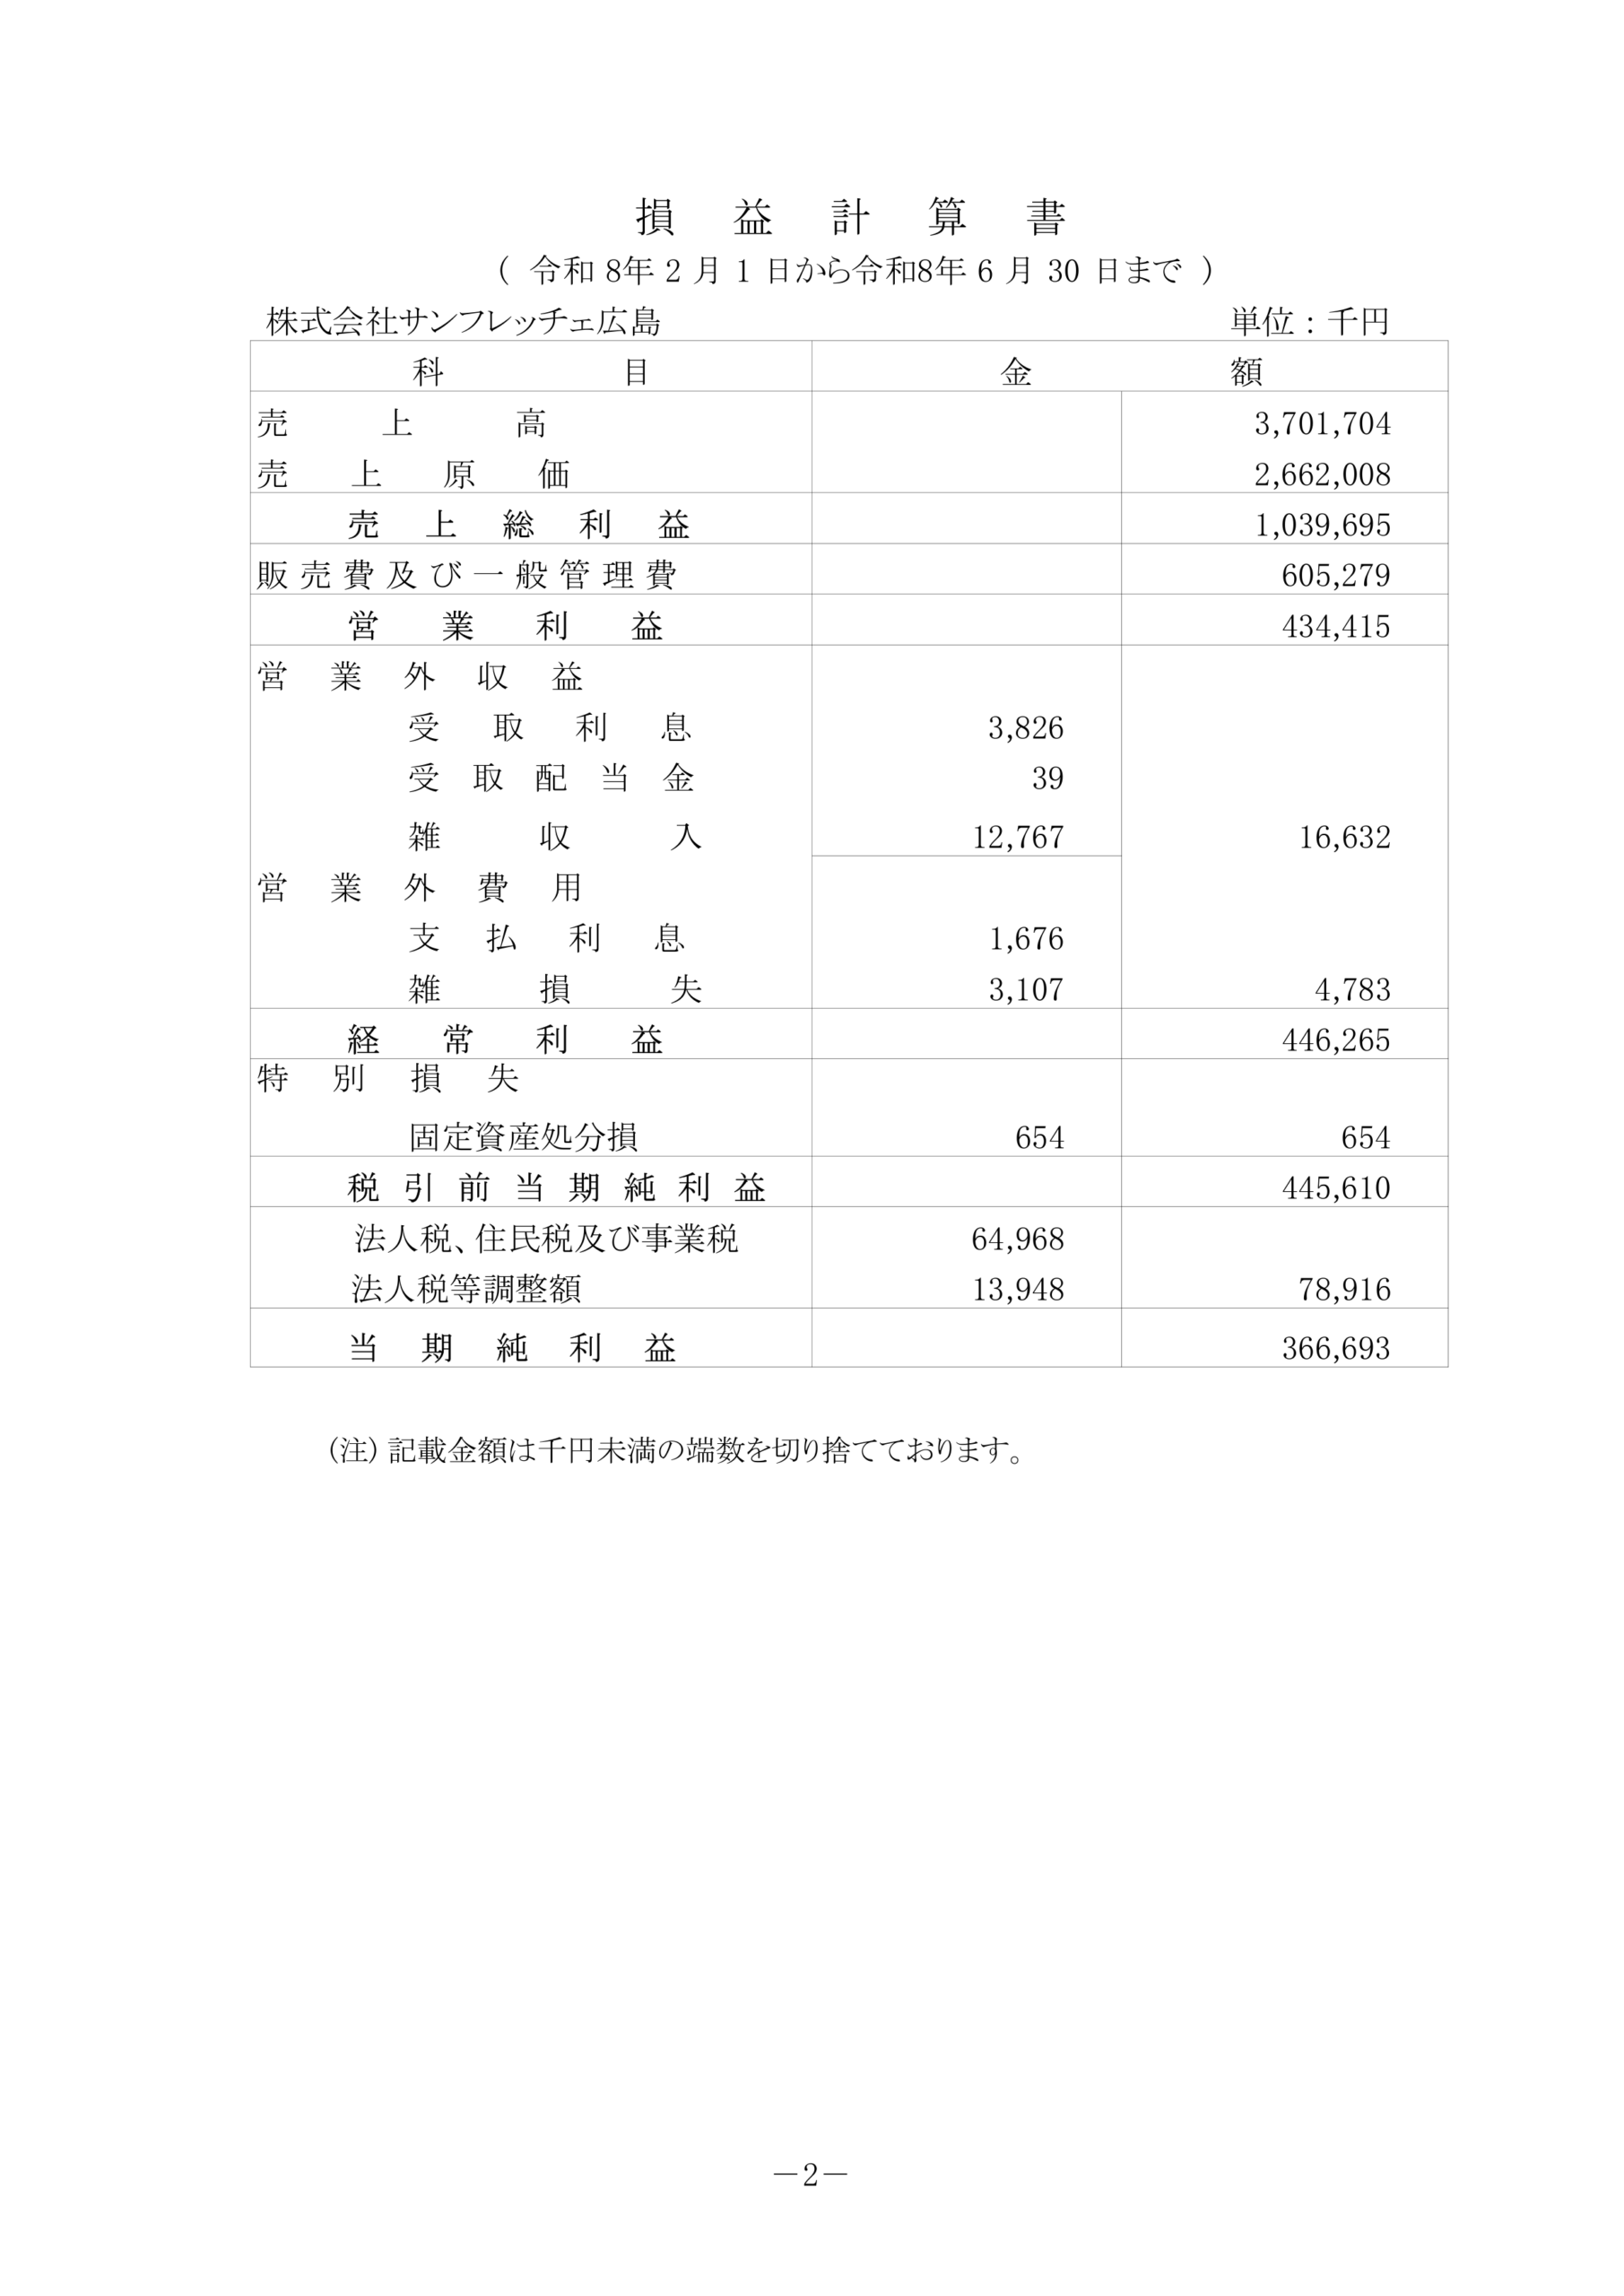
サンフレッチェ広島を運営する同社の第35期は、2026年2月1日から6月30日までの5か月決算です。売上高約37.02億円、営業利益約4.34億円、当期純利益約3.67億円を計上し、営業利益率は約11.7%でした。6月末の純資産は約25.86億円です。12か月決算との比較では対象期間が異なる点を考慮する必要があります。
ファジアーノ岡山を運営する株式会社ファジアーノ岡山スポーツクラブの第21期決算公告を掲載します。決算日は2026/06/30です。
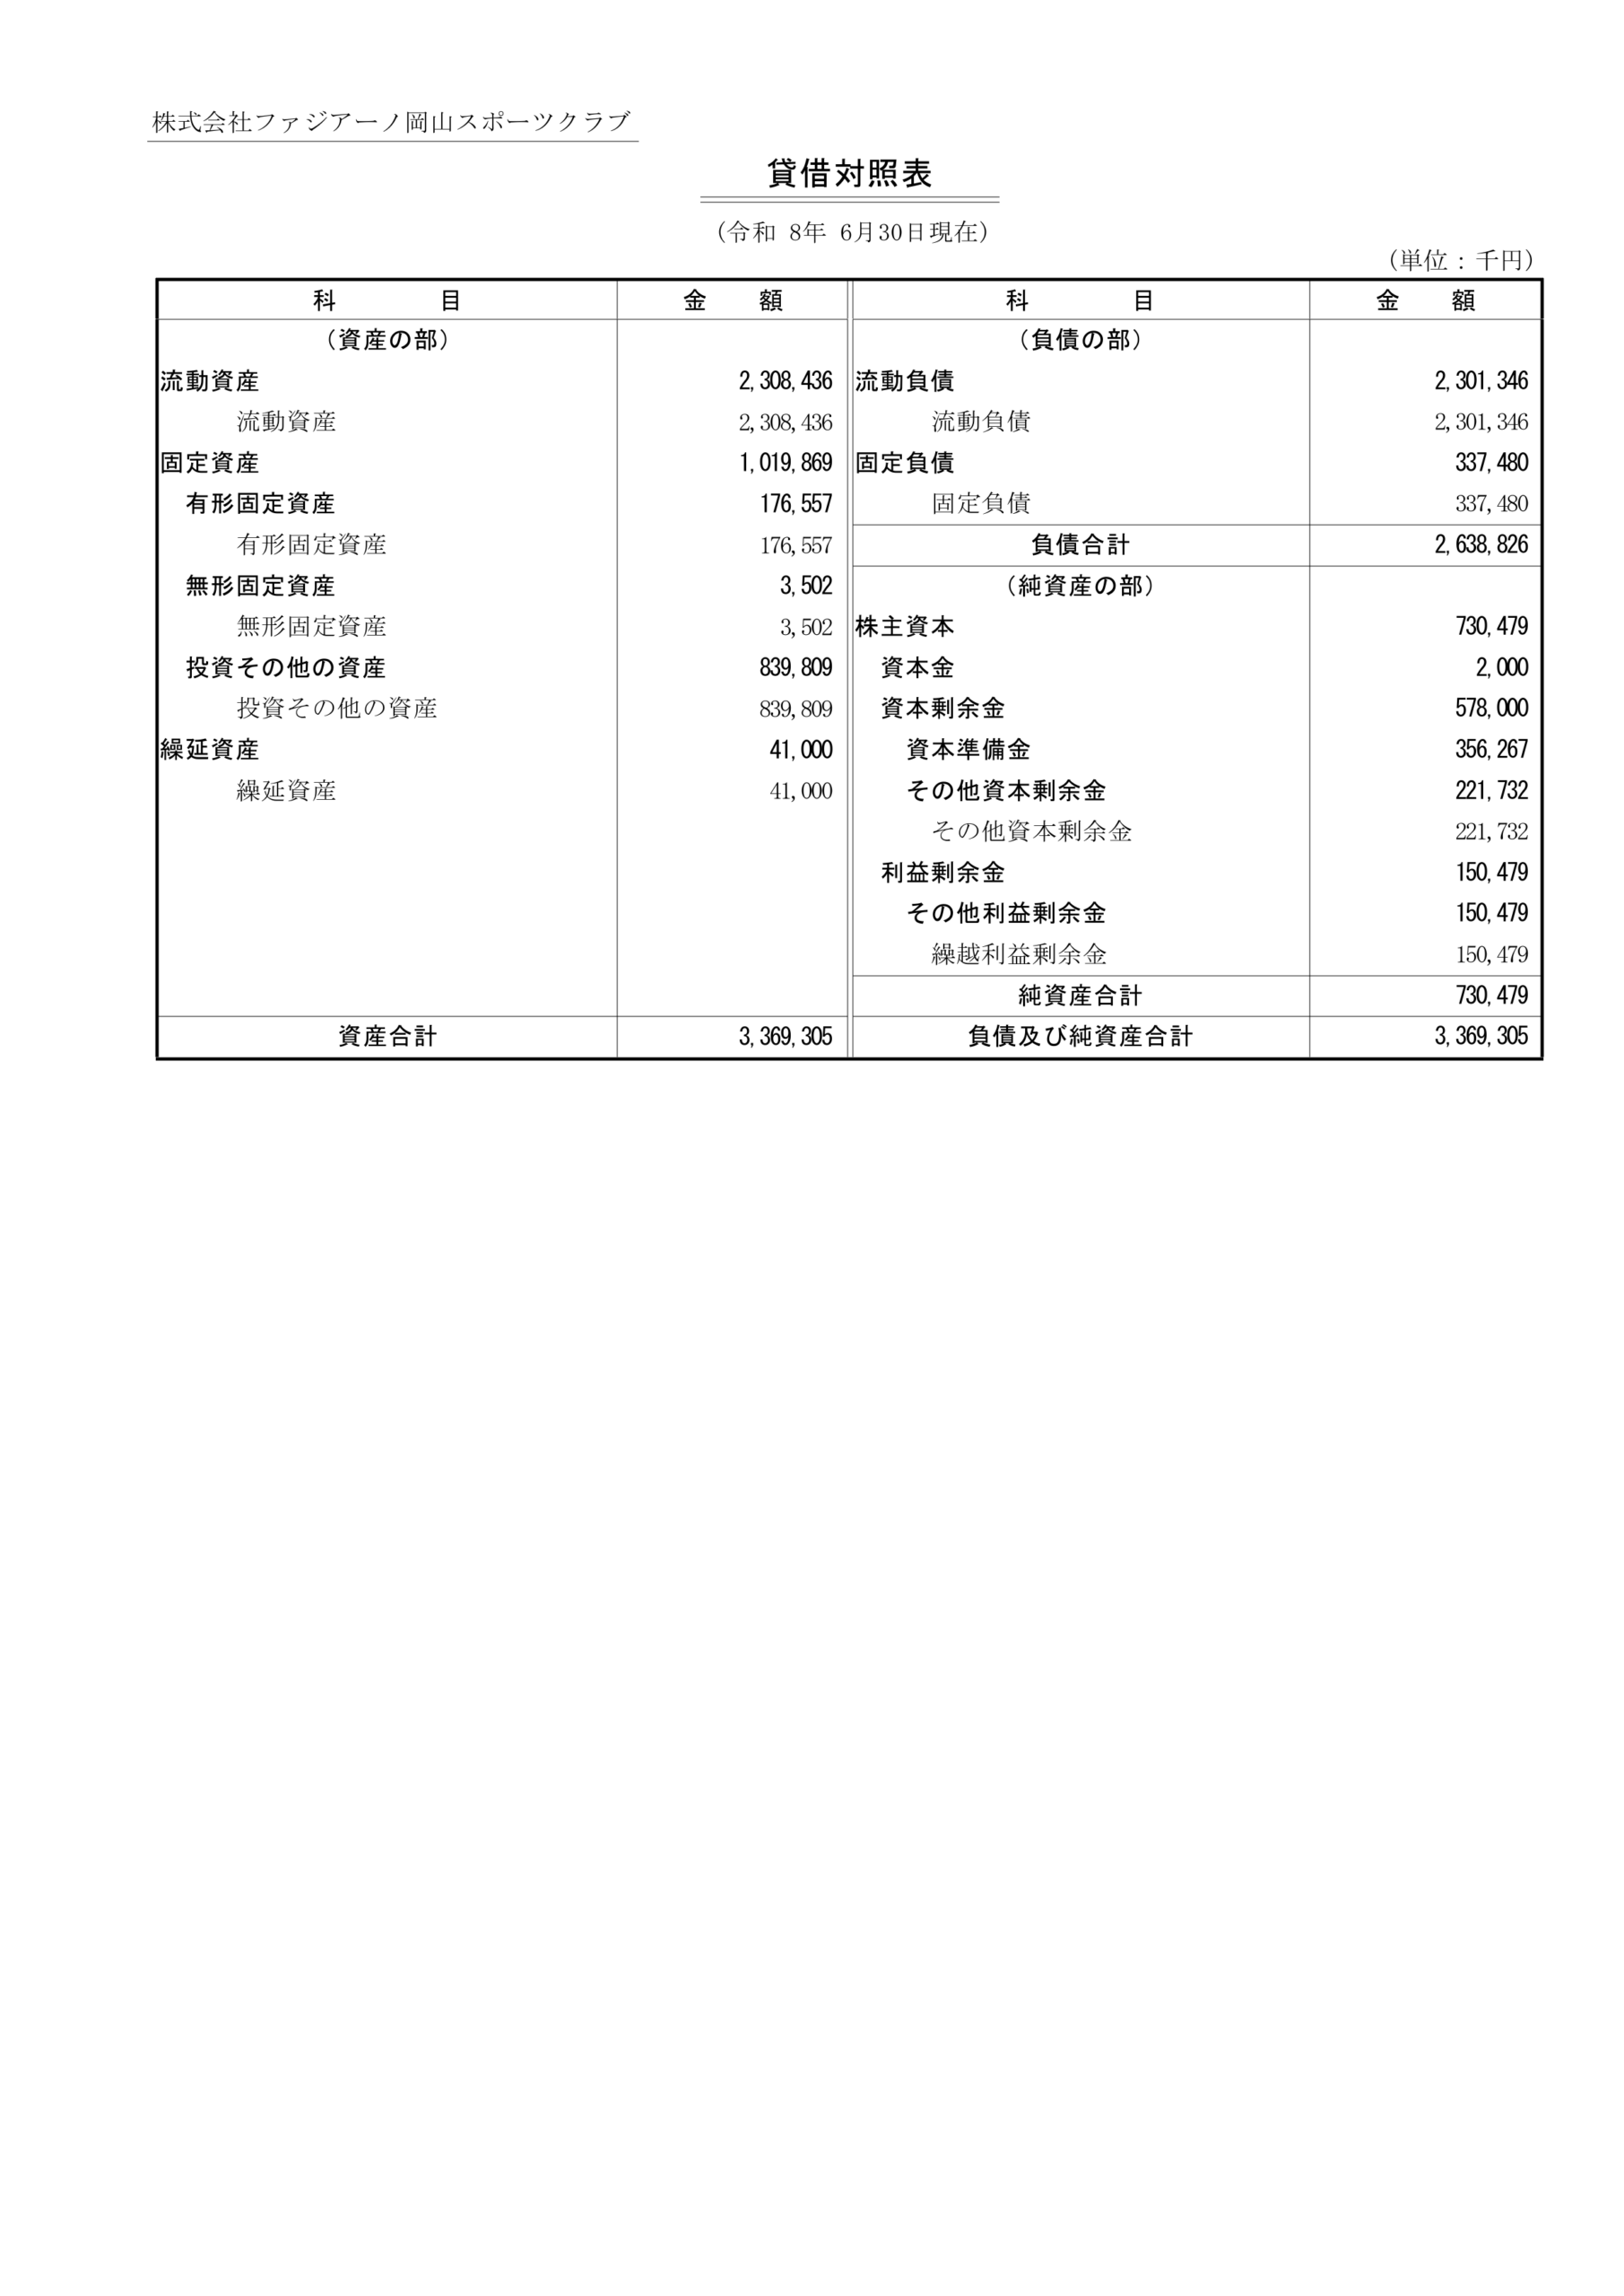
ファジアーノ岡山を運営する同社の2026年6月末の総資産は約33.69億円、純資産は約7.30億円でした。総資産に対する純資産の割合は約21.7%です。資産には固定資産とは別に繰延資産4,100万円が含まれています。電子公告は貸借対照表のみで、売上高や純利益は記載されていません。
ヴィッセル神戸を運営する楽天ヴィッセル神戸株式会社の第22期決算公告を掲載します。決算日は2025/12/31です。
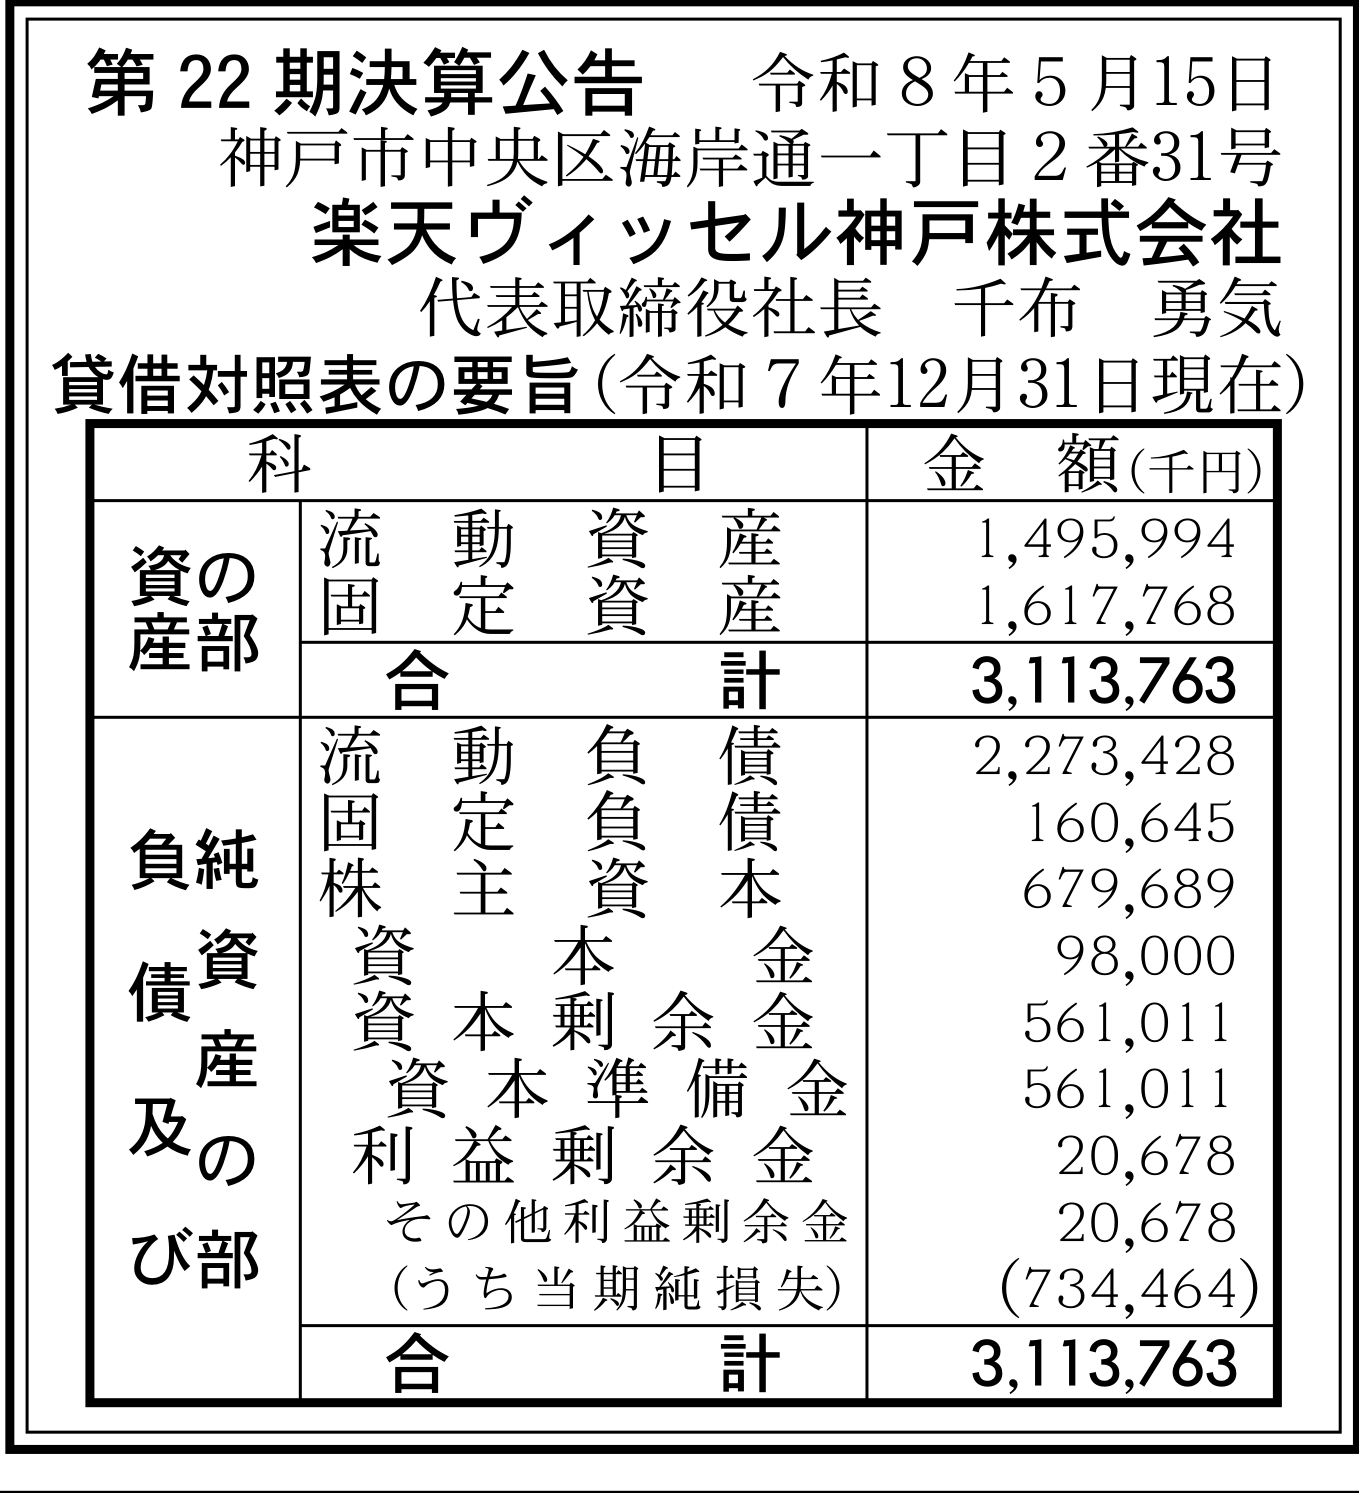
ヴィッセル神戸を運営する同社の第22期は、当期純損失約7億3,446万円、純資産約6.80億円でした。総資産約31.14億円に対する純資産の割合は約21.8%です。大きな損失を計上した一方で純資産はプラスを維持していますが、費用の内訳や赤字の要因は貸借対照表の要旨だけでは判断できません。