鉄道会社の利益は、電車を走らせる事業だけで決まるわけではない。大手私鉄系15グループの2026年3月期を比べると、不動産が最大の利益源となる会社、ホテルが運輸を上回る会社、国際物流が売上の大部分を占める会社など、稼ぎ方は大きく異なる。
対象は東京メトロを含む大手民鉄16社に対応する15連結グループ。阪急・阪神は阪急阪神ホールディングスとして集計する。2026年3月期の通期実績でそろえ、翌期の四半期決算や会社予想は混ぜない。
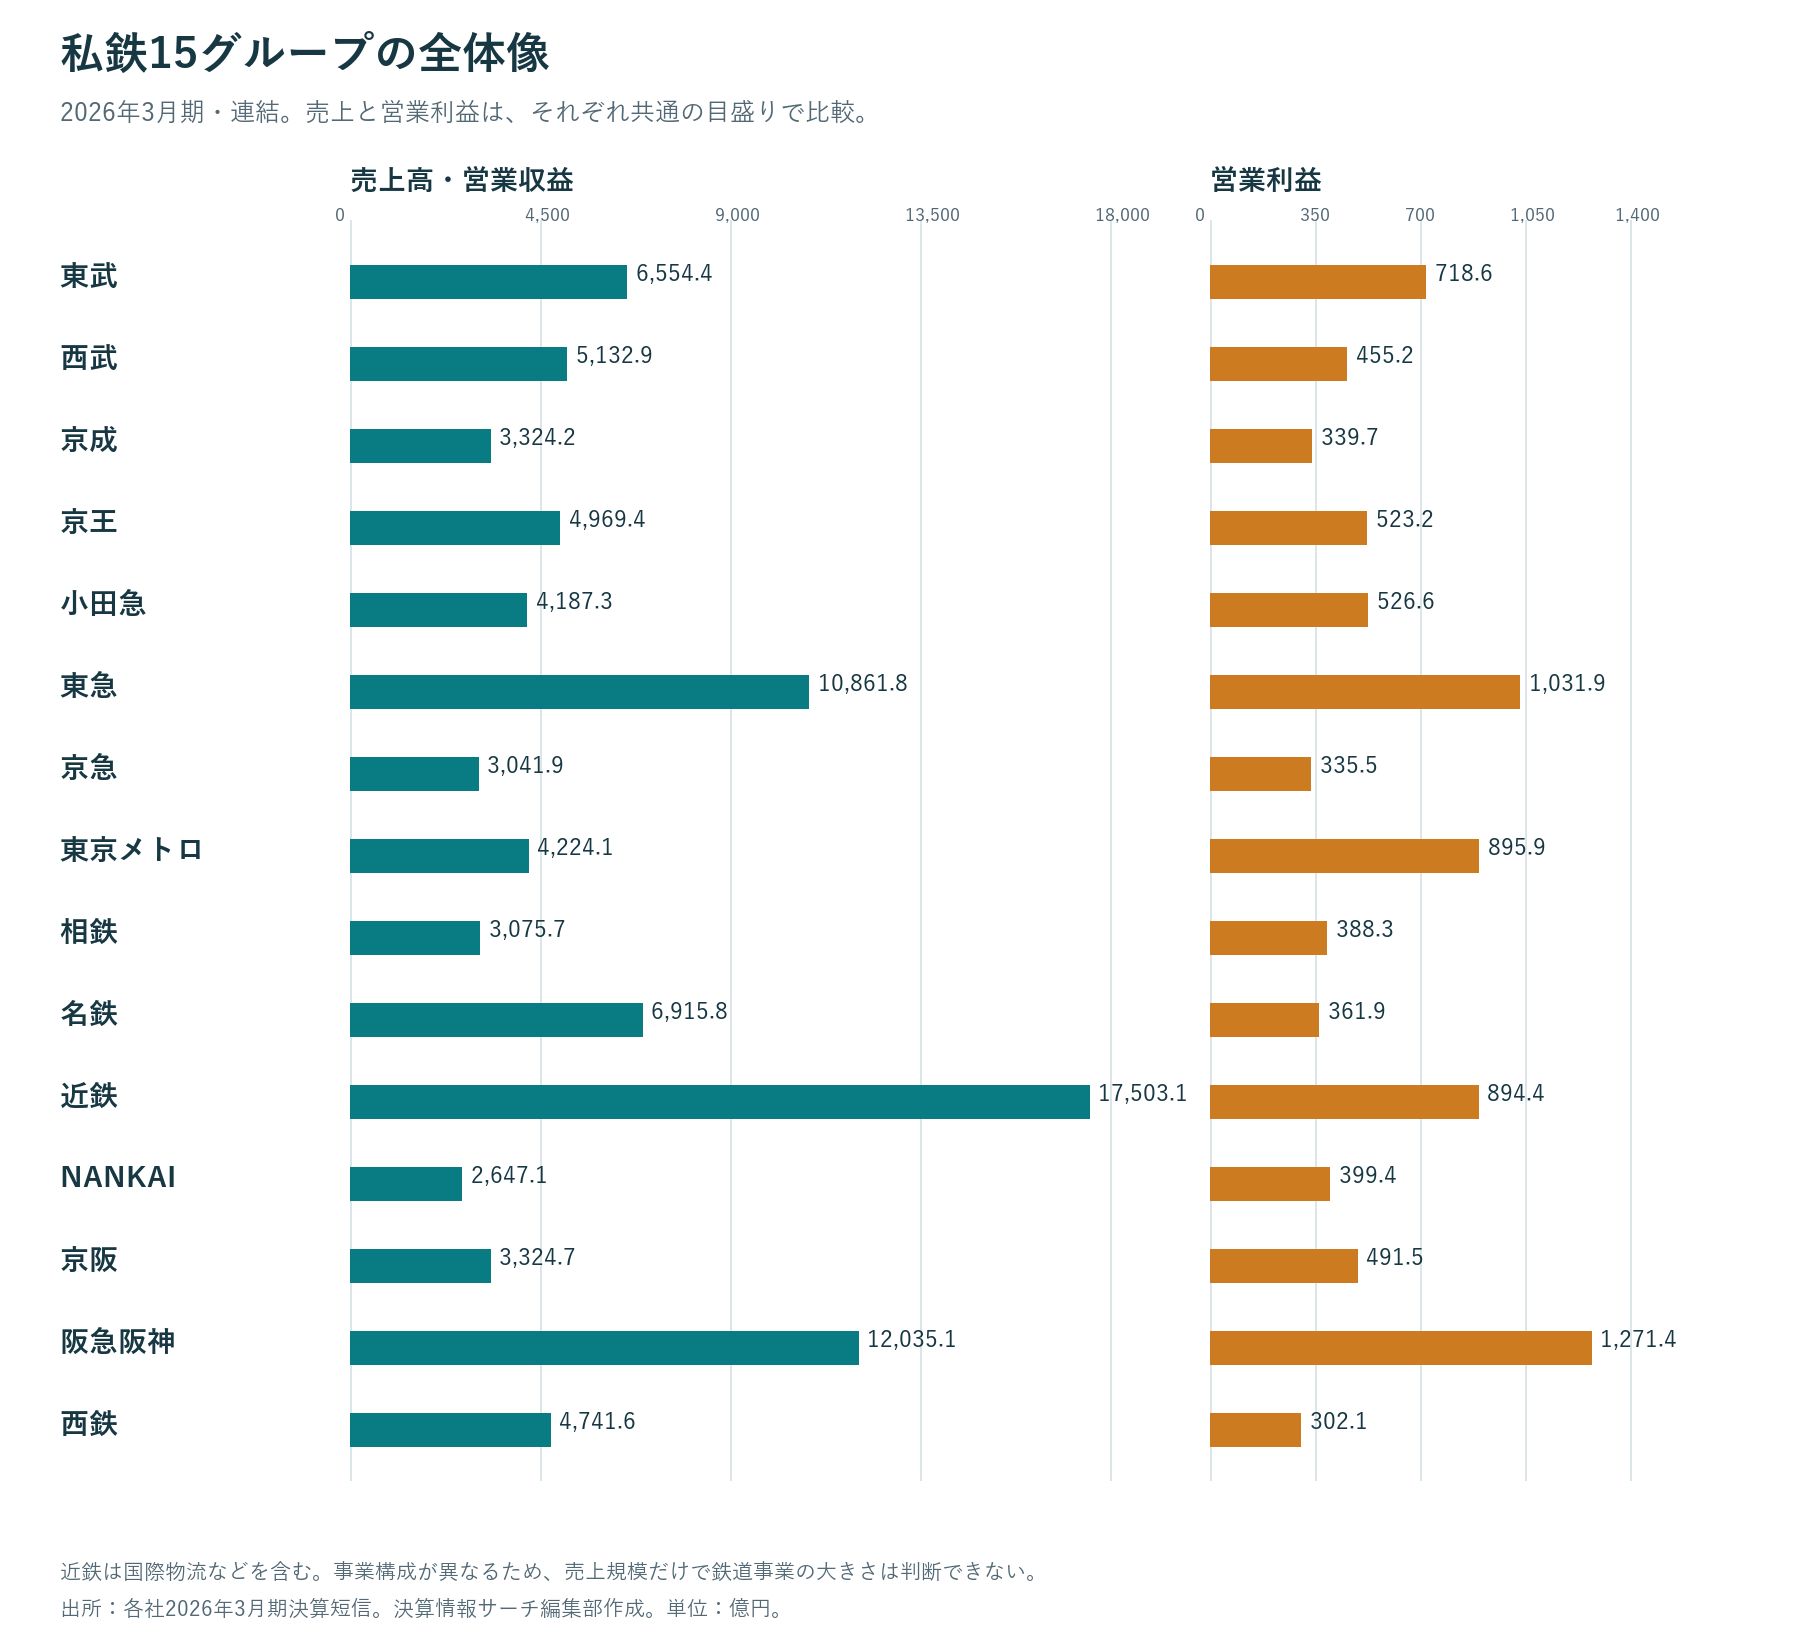
まずは15グループの全体像
| グループ | 売上高・営業収益(億円) | 営業利益(億円) | 営業利益の前期比 | 一次資料 |
|---|---|---|---|---|
| 東武 | 6,554.35 | 718.61 | -3.7% | 決算短信 |
| 西武 | 5,132.86 | 455.22 | -84.4% | 決算短信 |
| 京成 | 3,324.24 | 339.74 | -5.6% | 決算短信 |
| 京王 | 4,969.39 | 523.22 | -3.4% | 決算短信 |
| 小田急 | 4,187.32 | 526.59 | +2.4% | 決算短信 |
| 東急 | 10,861.79 | 1,031.93 | -0.3% | 決算短信 |
| 京急 | 3,041.92 | 335.53 | -5.9% | 決算短信 |
| 東京メトロ | 4,224.14 | 895.88 | +3.0% | 決算短信 |
| 相鉄 | 3,075.72 | 388.33 | +2.7% | 決算短信 |
| 名鉄 | 6,915.83 | 361.85 | -14.0% | 決算短信 |
| 近鉄 | 17,503.07 | 894.36 | +6.0% | 決算短信 |
| NANKAI | 2,647.14 | 399.45 | +15.2% | 決算短信 |
| 京阪 | 3,324.71 | 491.52 | +16.8% | 決算短信 |
| 阪急阪神 | 12,035.06 | 1,271.36 | +14.7% | 決算短信 |
| 西鉄 | 4,741.56 | 302.10 | +13.3% | 決算短信 |
近鉄の売上規模は国際物流、阪急阪神の売上には旅行なども含む。売上の順位が、そのまま鉄道事業の規模や利益率の順位になるわけではない。
非鉄道の利益が大きい会社はどこか
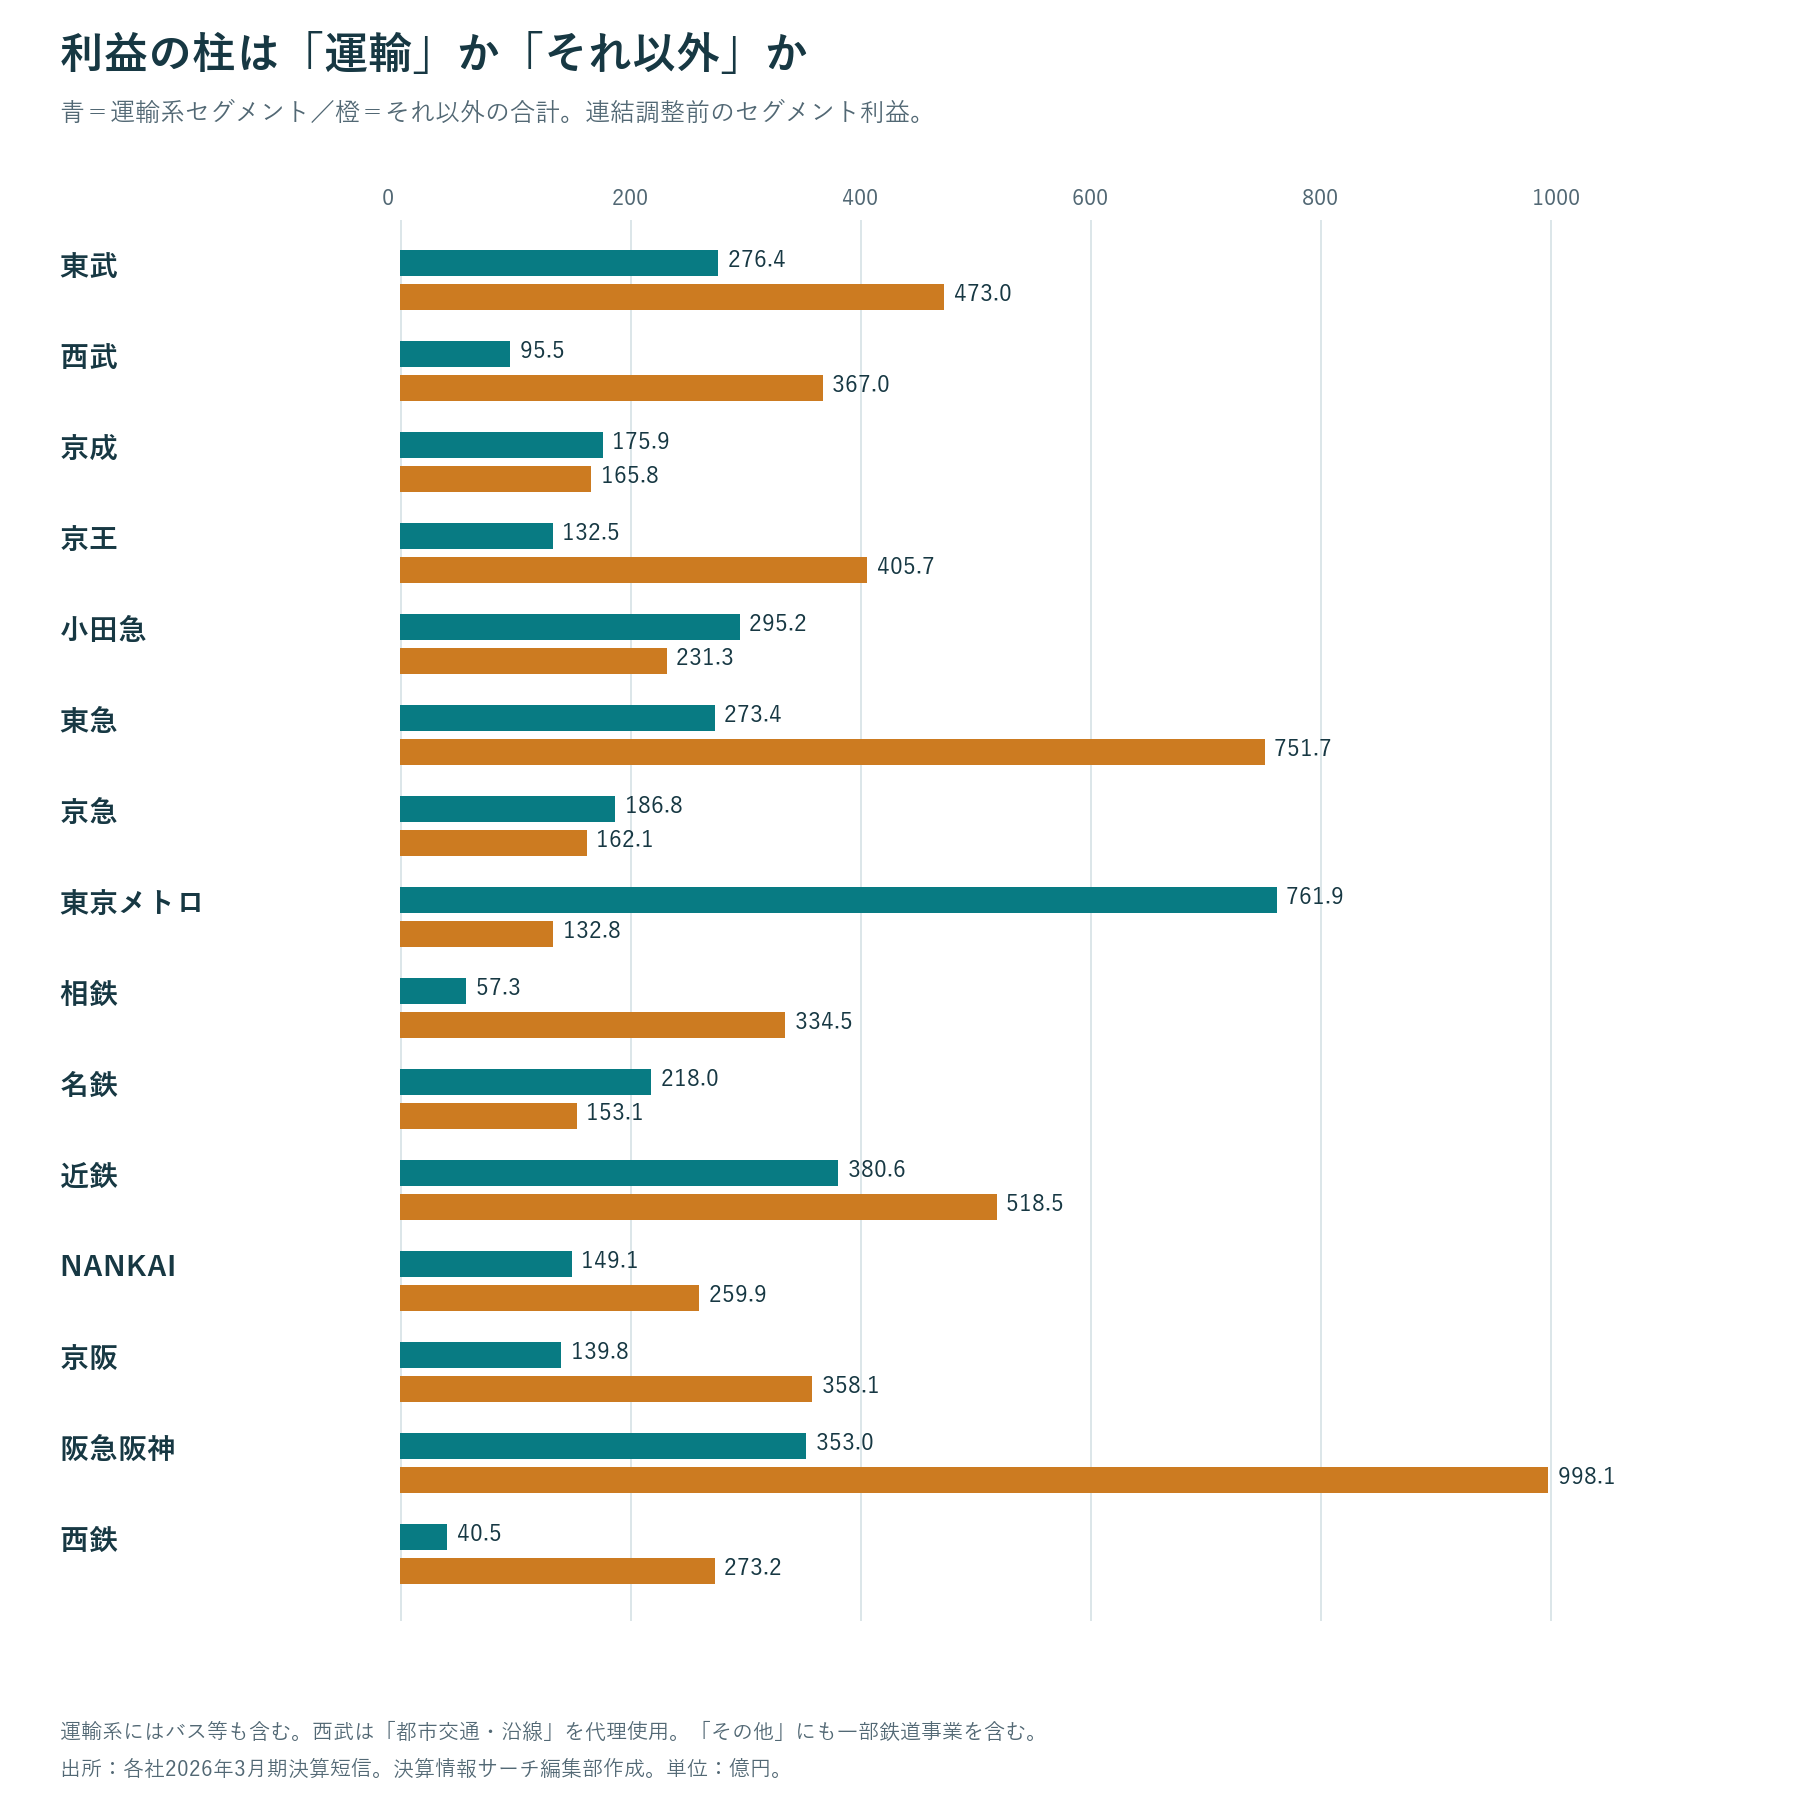
ここでの「非運輸」は、各社の運輸系セグメント以外を合計した比較上の区分。鉄道だけを厳密に切り出したものではない。運輸系にはバスなどが含まれ、西武の「都市交通・沿線」には沿線事業も含まれる。同社の「その他」には一部鉄道事業があるため、完全な鉄道・非鉄道区分とは一致しない。
相鉄、京阪、阪急阪神、東急、京王、西鉄などでは、単独の非運輸セグメントが運輸系の利益を上回る。一方、東京メトロは運輸が開示セグメント利益合計の約85%を占め、鉄道中心の収益構造が明確だ。
非鉄道の主な内訳
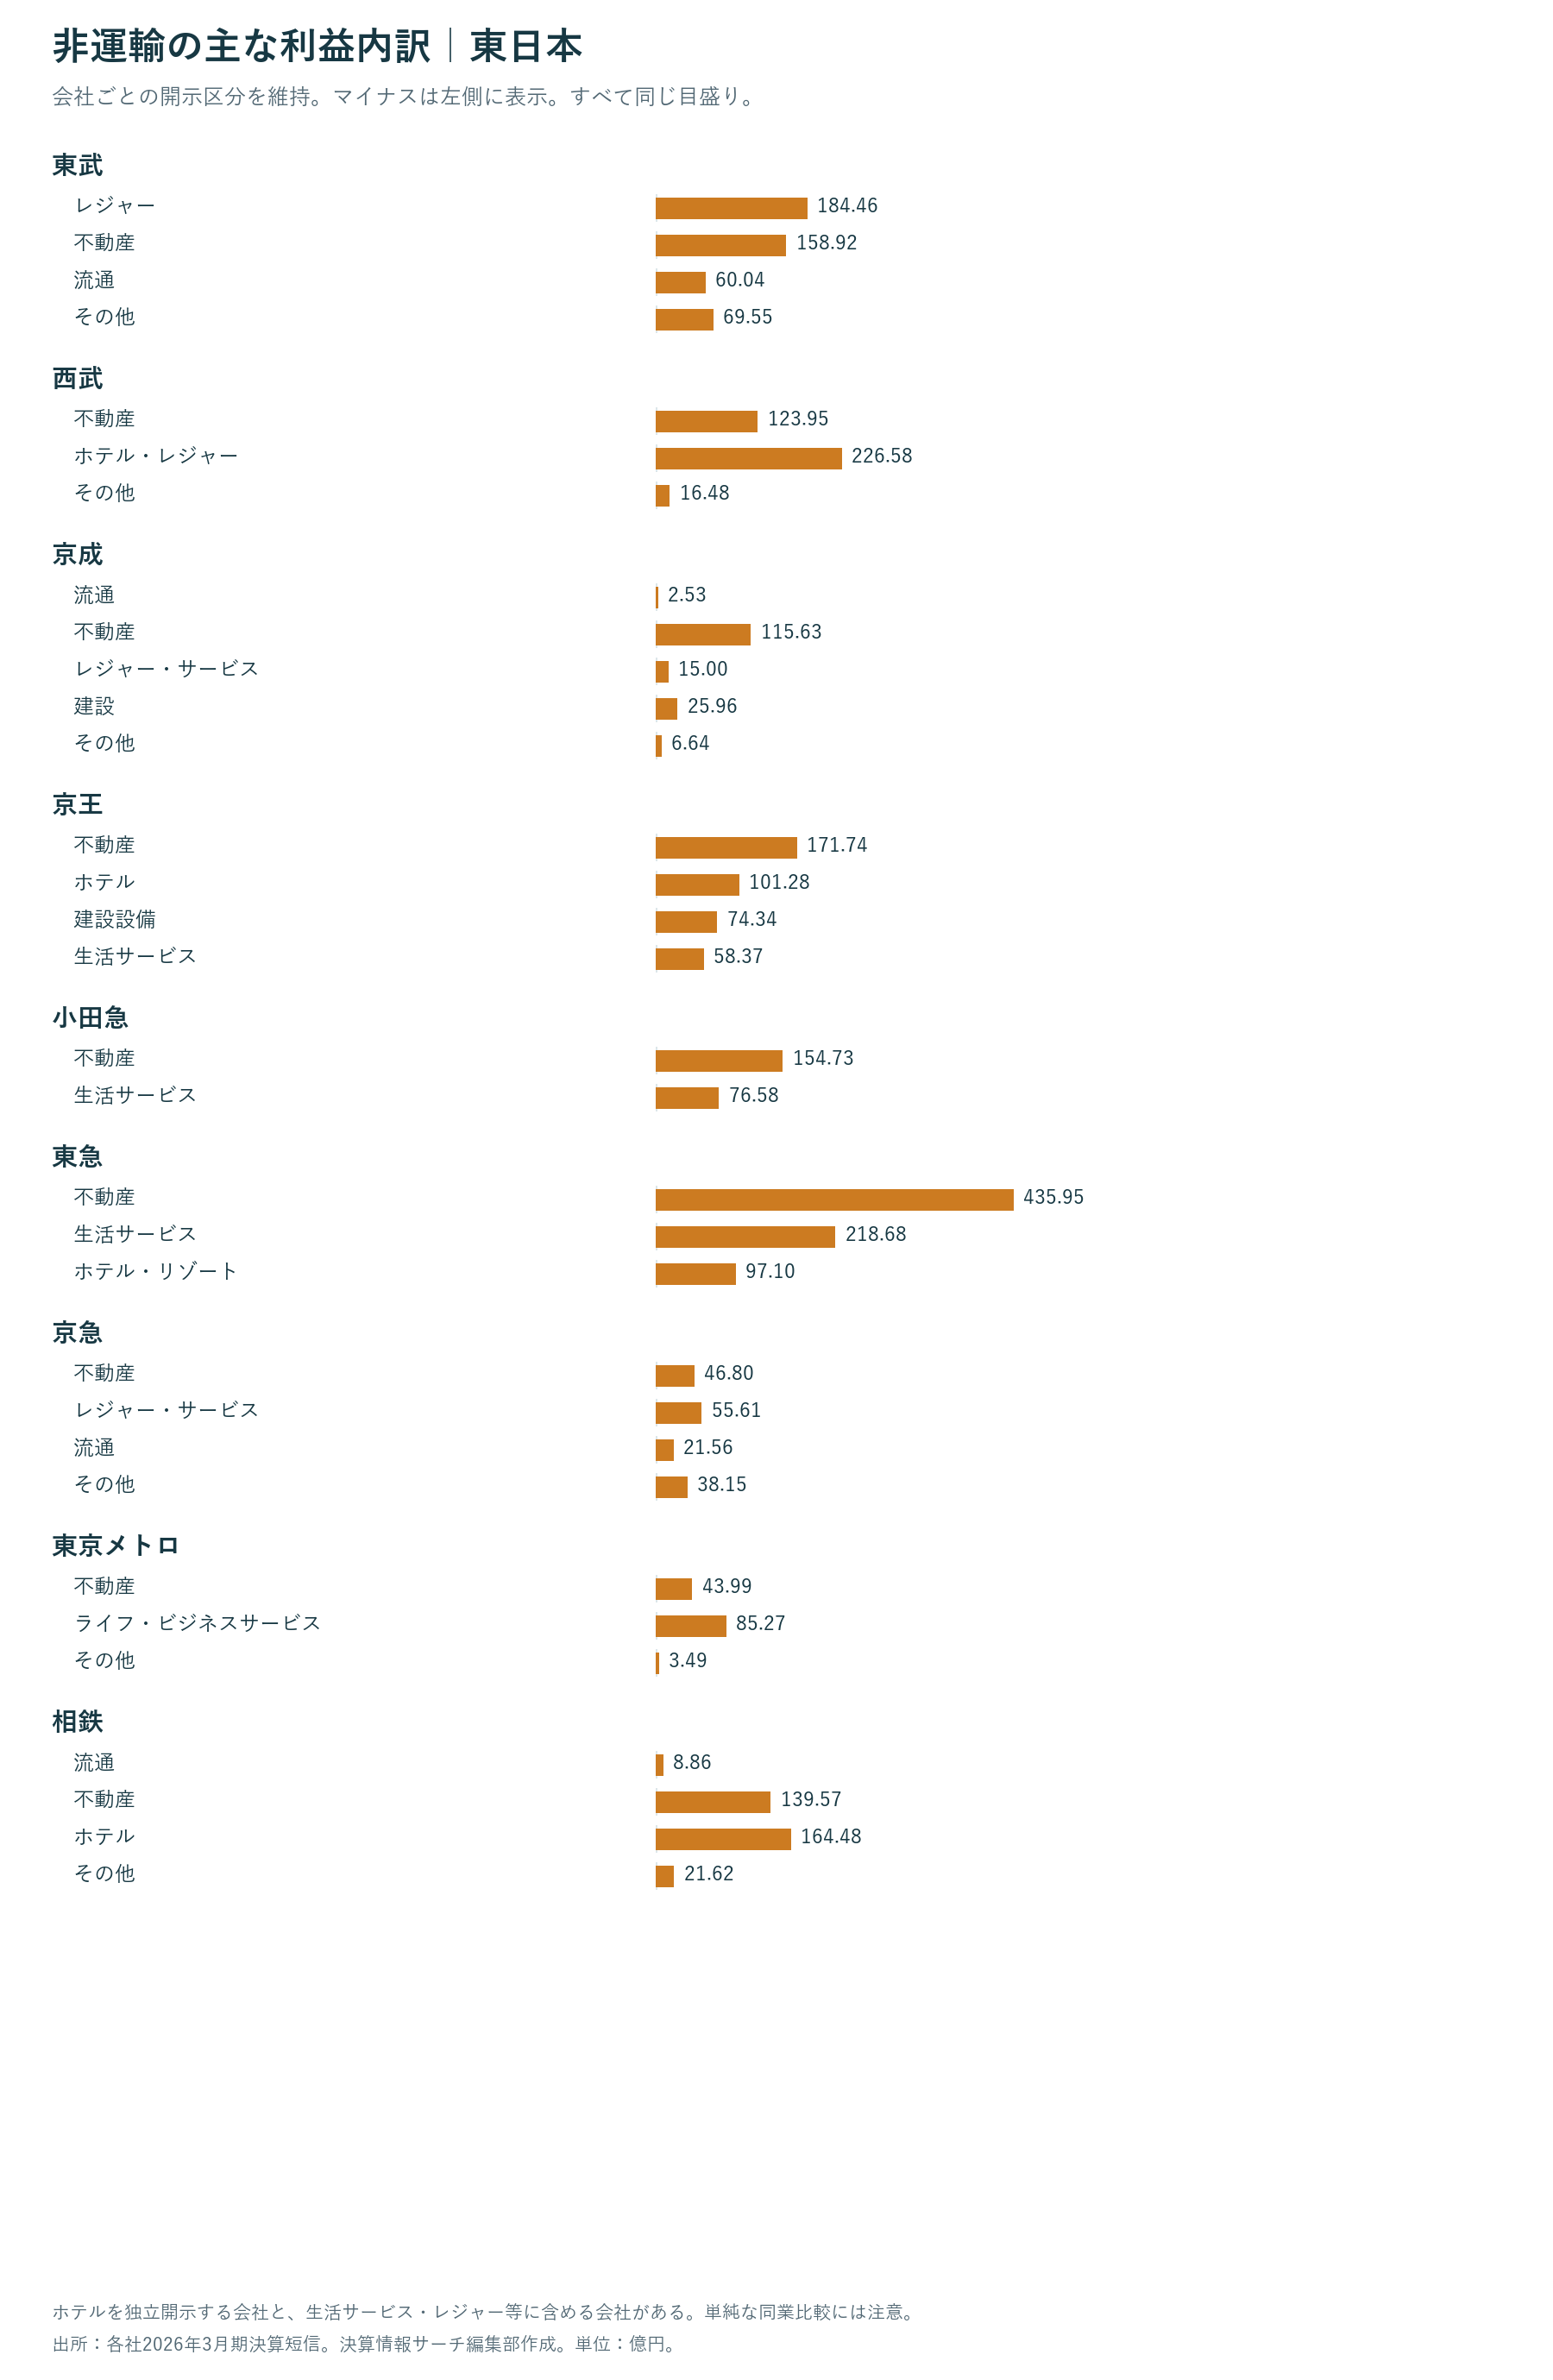
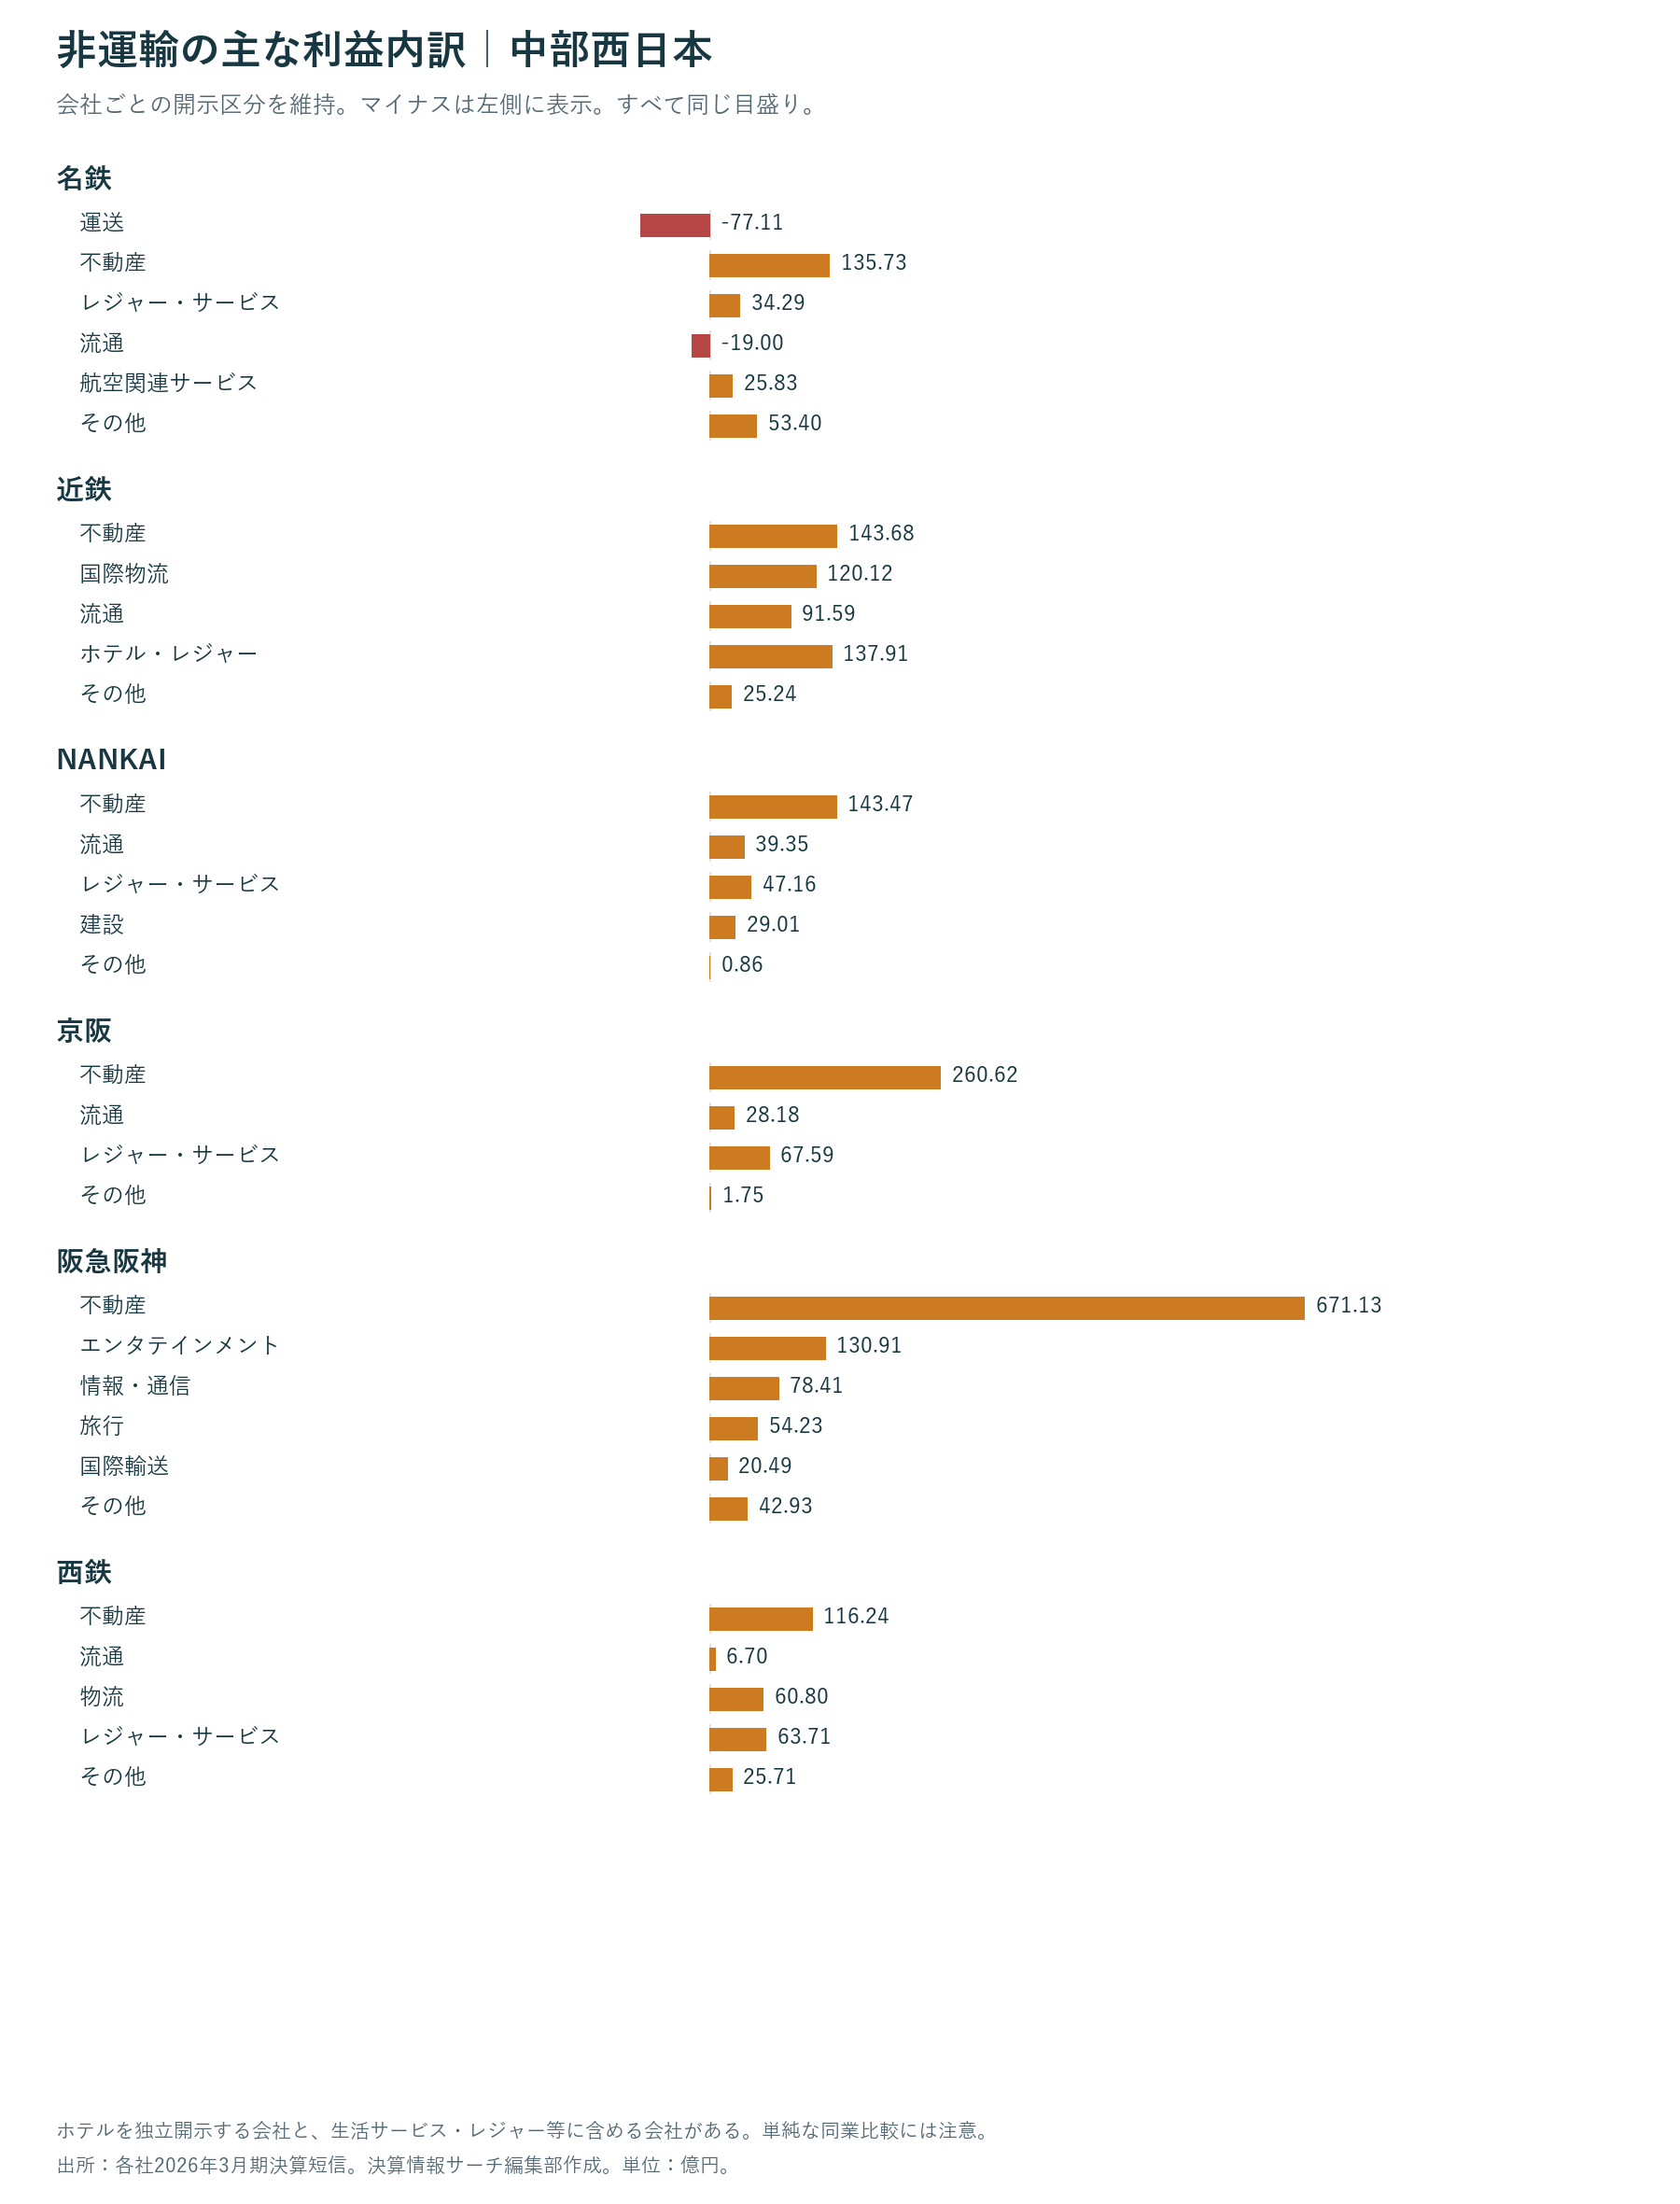
| グループ | 非運輸の主な利益内訳(億円・連結調整前) |
|---|---|
| 東武 | レジャー 184.46/不動産 158.92/流通 60.04/その他 69.55 |
| 西武 | 不動産 123.95/ホテル・レジャー 226.58/その他 16.48 |
| 京成 | 流通 2.53/不動産 115.63/レジャー・サービス 15.00/建設 25.96/その他 6.64 |
| 京王 | 不動産 171.74/ホテル 101.28/建設設備 74.34/生活サービス 58.37 |
| 小田急 | 不動産 154.73/生活サービス 76.58 |
| 東急 | 不動産 435.95/生活サービス 218.68/ホテル・リゾート 97.10 |
| 京急 | 不動産 46.80/レジャー・サービス 55.61/流通 21.56/その他 38.15 |
| 東京メトロ | 不動産 43.99/ライフ・ビジネスサービス 85.27/その他 3.49 |
| 相鉄 | 流通 8.86/不動産 139.57/ホテル 164.48/その他 21.62 |
| 名鉄 | 運送 -77.11/不動産 135.73/レジャー・サービス 34.29/流通 -19.00/航空関連サービス 25.83/その他 53.40 |
| 近鉄 | 不動産 143.68/国際物流 120.12/流通 91.59/ホテル・レジャー 137.91/その他 25.24 |
| NANKAI | 不動産 143.47/流通 39.35/レジャー・サービス 47.16/建設 29.01/その他 0.86 |
| 京阪 | 不動産 260.62/流通 28.18/レジャー・サービス 67.59/その他 1.75 |
| 阪急阪神 | 不動産 671.13/エンタテインメント 130.91/情報・通信 78.41/旅行 54.23/国際輸送 20.49/その他 42.93 |
| 西鉄 | 不動産 116.24/流通 6.70/物流 60.80/レジャー・サービス 63.71/その他 25.71 |
ホテルの区分は各社で異なる。京王・相鉄は独立した「ホテル」、東急は「ホテル・リゾート」、小田急は「生活サービス」に含む。区分名が違うものを無理にホテル単体として集計していない。
各社の稼ぎ方と前期からの変化
東武
レジャー184.46億円、不動産158.92億円が運輸に続く。連結営業利益は前期を下回る。
西武
ホテル・レジャー226.58億円が最大。前期の不動産利益2,376.17億円からの反動が大きく、減益率を通常の需要減速と同一視できない。
京成
運輸175.86億円と不動産115.63億円が中心。オリエンタルランドの持分法投資損益は営業利益とは別枠であり、ここには加えない。
京王
不動産171.74億円が交通132.54億円を上回る。ホテル101.28億円、建設設備74.34億円も利益を支える。
小田急
交通295.17億円が主力。不動産154.73億円、生活サービス76.58億円を組み合わせる。ホテル等は生活サービスに含まれる。
東急
不動産435.95億円が交通273.41億円を上回る。生活サービス218.68億円、ホテル・リゾート97.10億円にも利益源が分散する。
京急
交通186.83億円が中心。不動産の減益を、レジャー・サービスなどの増益だけでは補えなかった。
東京メトロ
運輸761.89億円が、開示セグメント利益合計の約85%を占める。非運輸への依存が小さい比較対象。
相鉄
ホテル164.48億円、不動産139.57億円が、運輸57.27億円を上回る。ホテル増益が不動産減益を補う構図。
名鉄
交通218.03億円、不動産135.73億円が柱。一方、運送77.11億円、流通19.00億円の営業赤字が全体を押し下げる。
近鉄
国際物流の外部売上7,531.29億円は連結売上の約43%。ただしセグメント利益は運輸380.64億円が国際物流120.12億円を上回る。
NANKAI
運輸149.08億円と不動産143.47億円がほぼ並ぶ。流通、レジャー・サービス、建設も黒字を積み上げる。
京阪
不動産260.62億円が運輸139.77億円を上回る。レジャー・サービスも67.59億円まで増益。
阪急阪神
不動産671.13億円が都市交通352.98億円を上回る。エンタテインメント130.91億円などにも利益源がある。
西鉄
不動産116.24億円を中心に、レジャー・サービス63.71億円、物流60.80億円が運輸40.55億円を上回る。
非鉄道が大きいほど安定するとは限らない
不動産は売却案件の規模や計上時期によって年度間の利益が大きく動く。西武の前期との比較は、その典型として読む必要がある。ホテルやレジャーも、需要回復がそのまま利益の伸びになるとは限らず、人件費や修繕費などの影響を受ける。
名鉄のように、運輸が黒字を確保していても物流・流通の赤字が全体を押し下げる例もある。多角化の有無だけではなく、どの事業が増益を生み、どの事業が損失を出しているかを見ることが重要だ。
また、非鉄道の利益が「増えている」かは会社ごとの前年比較で判断したい。この1年の構成だけでは、私鉄全体で長期的に非鉄道への依存が高まったとまでは断定できない。
数値の読み方・検証方法
各社の2026年3月期決算短信原本の連結業績およびセグメント注記を確認した。表の売上・営業利益は連結数値、事業別利益とグラフは連結調整前のセグメント利益を用いる。全社費用、内部取引消去などにより、事業別利益の合計と連結営業利益は一致しない。百万円表示を億円に換算しており、原本の端数処理による差もある。
当期短信にある前期比較数値を優先する。名鉄・西鉄は翌期からの区分変更に関する参考表を当期実績と取り違えないよう、当期の従来区分を採用した。オリエンタルランドなどの持分法投資損益や、特別損益は営業利益に加えていない。調整前の事業別利益を外部売上だけで割った数値を、各事業の営業利益率として示していない。
免責事項
本記事は公表資料に基づく情報提供を目的とし、投資の勧誘・推奨を行うものではありません。掲載内容は資料公表時点の情報で、その後の訂正や変更を反映していない場合があります。数値の正確性に配慮していますが、最終的にはリンク先の各社公式資料をご確認ください。投資等の判断はご自身の責任で行ってください。
編集:決算情報サーチ編集部(個人運営)/比較対象:2026年3月期/作成:2026年11月4日。
タグから探す
タグを押すと、該当する企業や決算公告の一覧を表示します。色の付いたタグは、この決算公告に該当する項目です。