カテゴリー: 業界・業績比較

業界各社の業績や収益構造を比較します。

  • 大手不動産7社は何で稼いでいるのか? マンション・賃貸・都市開発の収益構造を比較

    大手不動産7社は何で稼いでいるのか? マンション・賃貸・都市開発の収益構造を比較

    大手不動産会社と聞くと、都心のオフィスビルや新築マンションを思い浮かべる。しかし、同じ総合不動産でも、毎年の賃料を積み上げる会社、開発した物件の販売で利益を得る会社、仲介・管理の収益が大きい会社では、業績を読むポイントが変わる。

    三井不動産、三菱地所、住友不動産、東急不動産ホールディングス、野村不動産ホールディングス、東京建物、ヒューリックの7社を対象に、直近通期の売上と営業利益から「何で稼いでいるのか」を比較する。

    先に押さえたい3点

    • 住友不動産は不動産賃貸が大きな利益源。三井不動産は賃貸と分譲を軸に、管理・仲介や施設運営も展開する。
    • 三菱地所・東京建物はビル関連、野村不動産HDは住宅と都市開発、東急不動産HDは都市開発と不動産流通が主要な利益源となっている。
    • 「都市開発」「ビル」「不動産」という区分には、賃貸と物件売却が混在する。区分名だけで、賃料による利益と判断することはできない。

    確認基準日:2026年11月7日。直近の通期実績を比較するため、三井・三菱・住友・東急・野村は2026年3月期(2025年4月~2026年3月)、東京建物・ヒューリックは2025年12月期(2025年1月~12月)を使用。四半期・中間決算や会社予想はこの比較に混ぜていない。

    7社の全体像:売上規模と利益の大きさを分けて見る
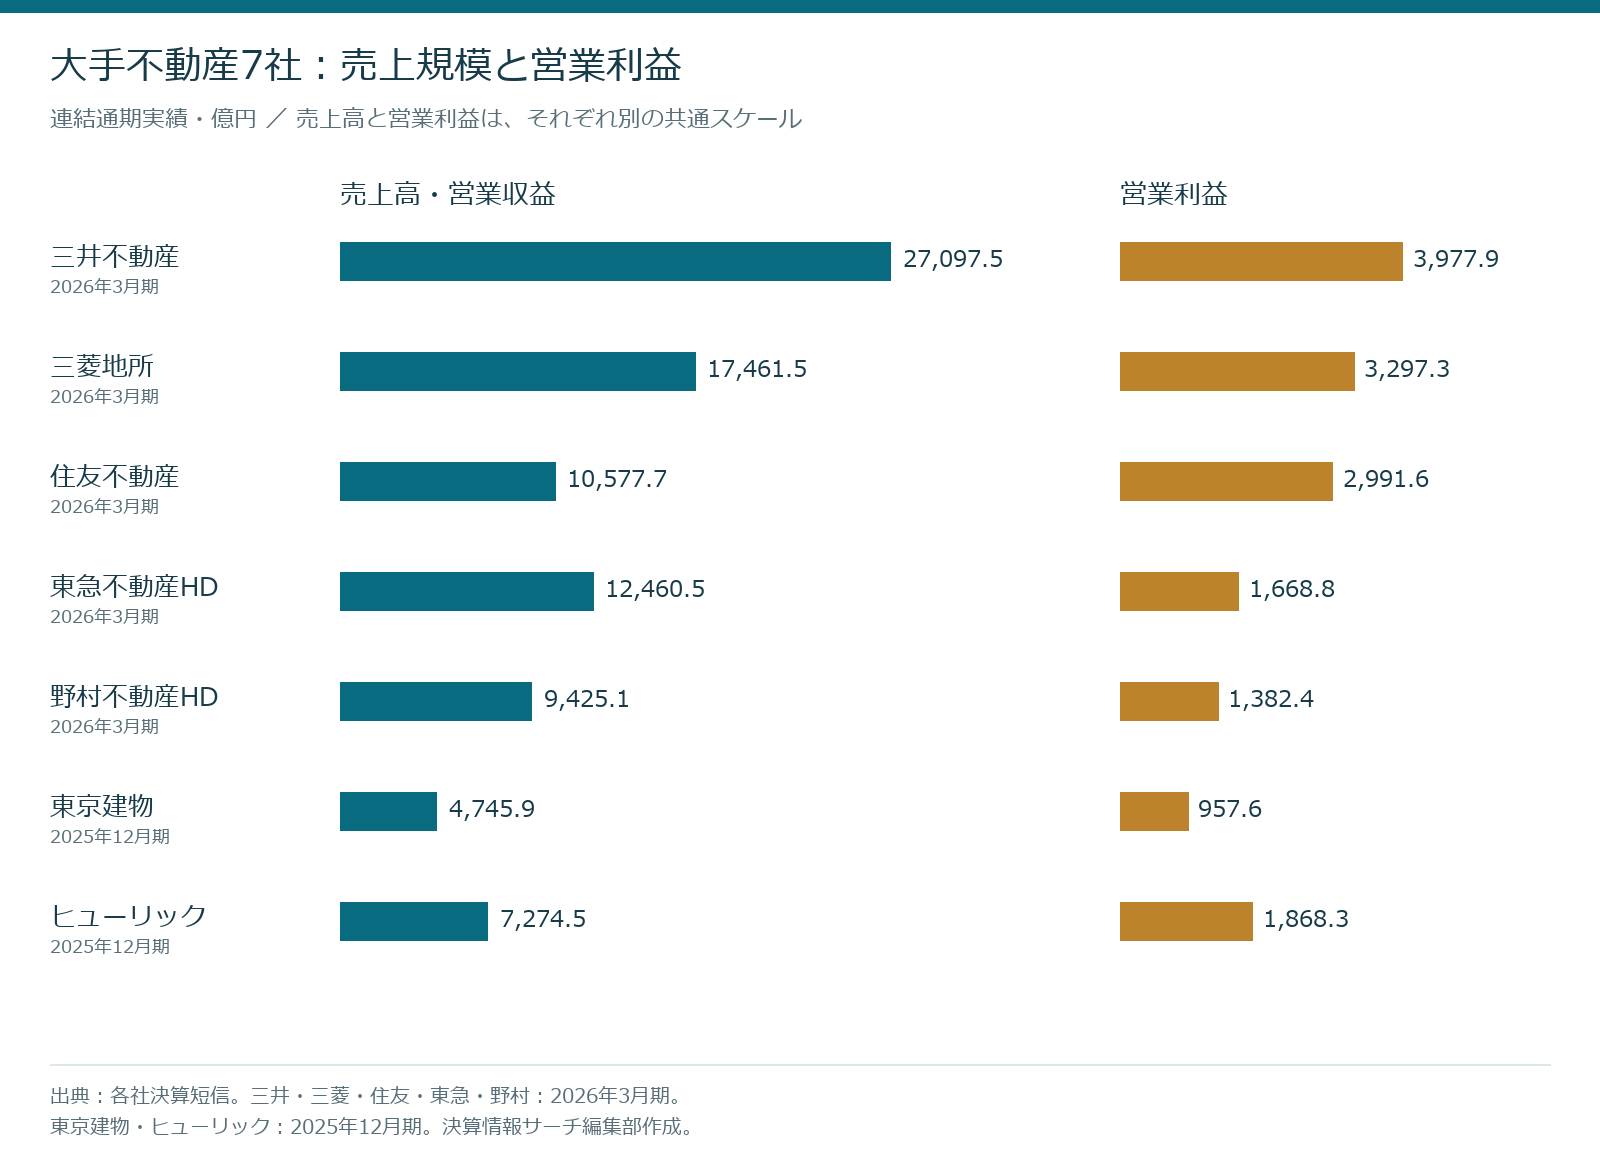
    大手不動産7社の連結売上高と営業利益。各社の対象決算期を併記。
    各社決算短信から編集部作成。画像を押すと拡大できます。
    会社/コード 対象決算期 売上高・営業収益
    (億円)
    営業利益
    (億円)
    主な利益の柱
    三井不動産
    8801
    2026年3月期 27,097.5 3,977.9 賃貸と分譲が二本柱。管理・仲介、ホテル等も利益を補う。
    三菱地所
    8802
    2026年3月期 17,461.5 3,297.3 丸の内とコマーシャル不動産が中心。住宅・海外も利益の柱。
    住友不動産
    8830
    2026年3月期 10,577.7 2,991.6 不動産賃貸が最大の利益源。販売・仲介が続く。
    東急不動産HD
    3289
    2026年3月期 12,460.5 1,668.8 都市開発に加え、不動産流通の利益が大きい。
    野村不動産HD
    3231
    2026年3月期 9,425.1 1,382.4 住宅と都市開発が中心。仲介・運営管理・資産運用も展開。
    東京建物
    8804
    2025年12月期 4,745.9 957.6 ビル事業が最大の利益源。住宅、仲介・再販等も展開。
    ヒューリック
    3003
    2025年12月期 7,274.5 1,868.3 賃貸と売却を含む不動産事業に利益が集中。

    売上高には物件の販売価格そのものが計上される一方、仲介では手数料収入が中心となる。同じ売上額でも意味が異なるため、売上規模だけで事業の強さは決められない。次のグラフでは売上の構成を、その後のグラフでは利益の金額を確認する。

    売上構成:マンション専業に近い会社はあるのか
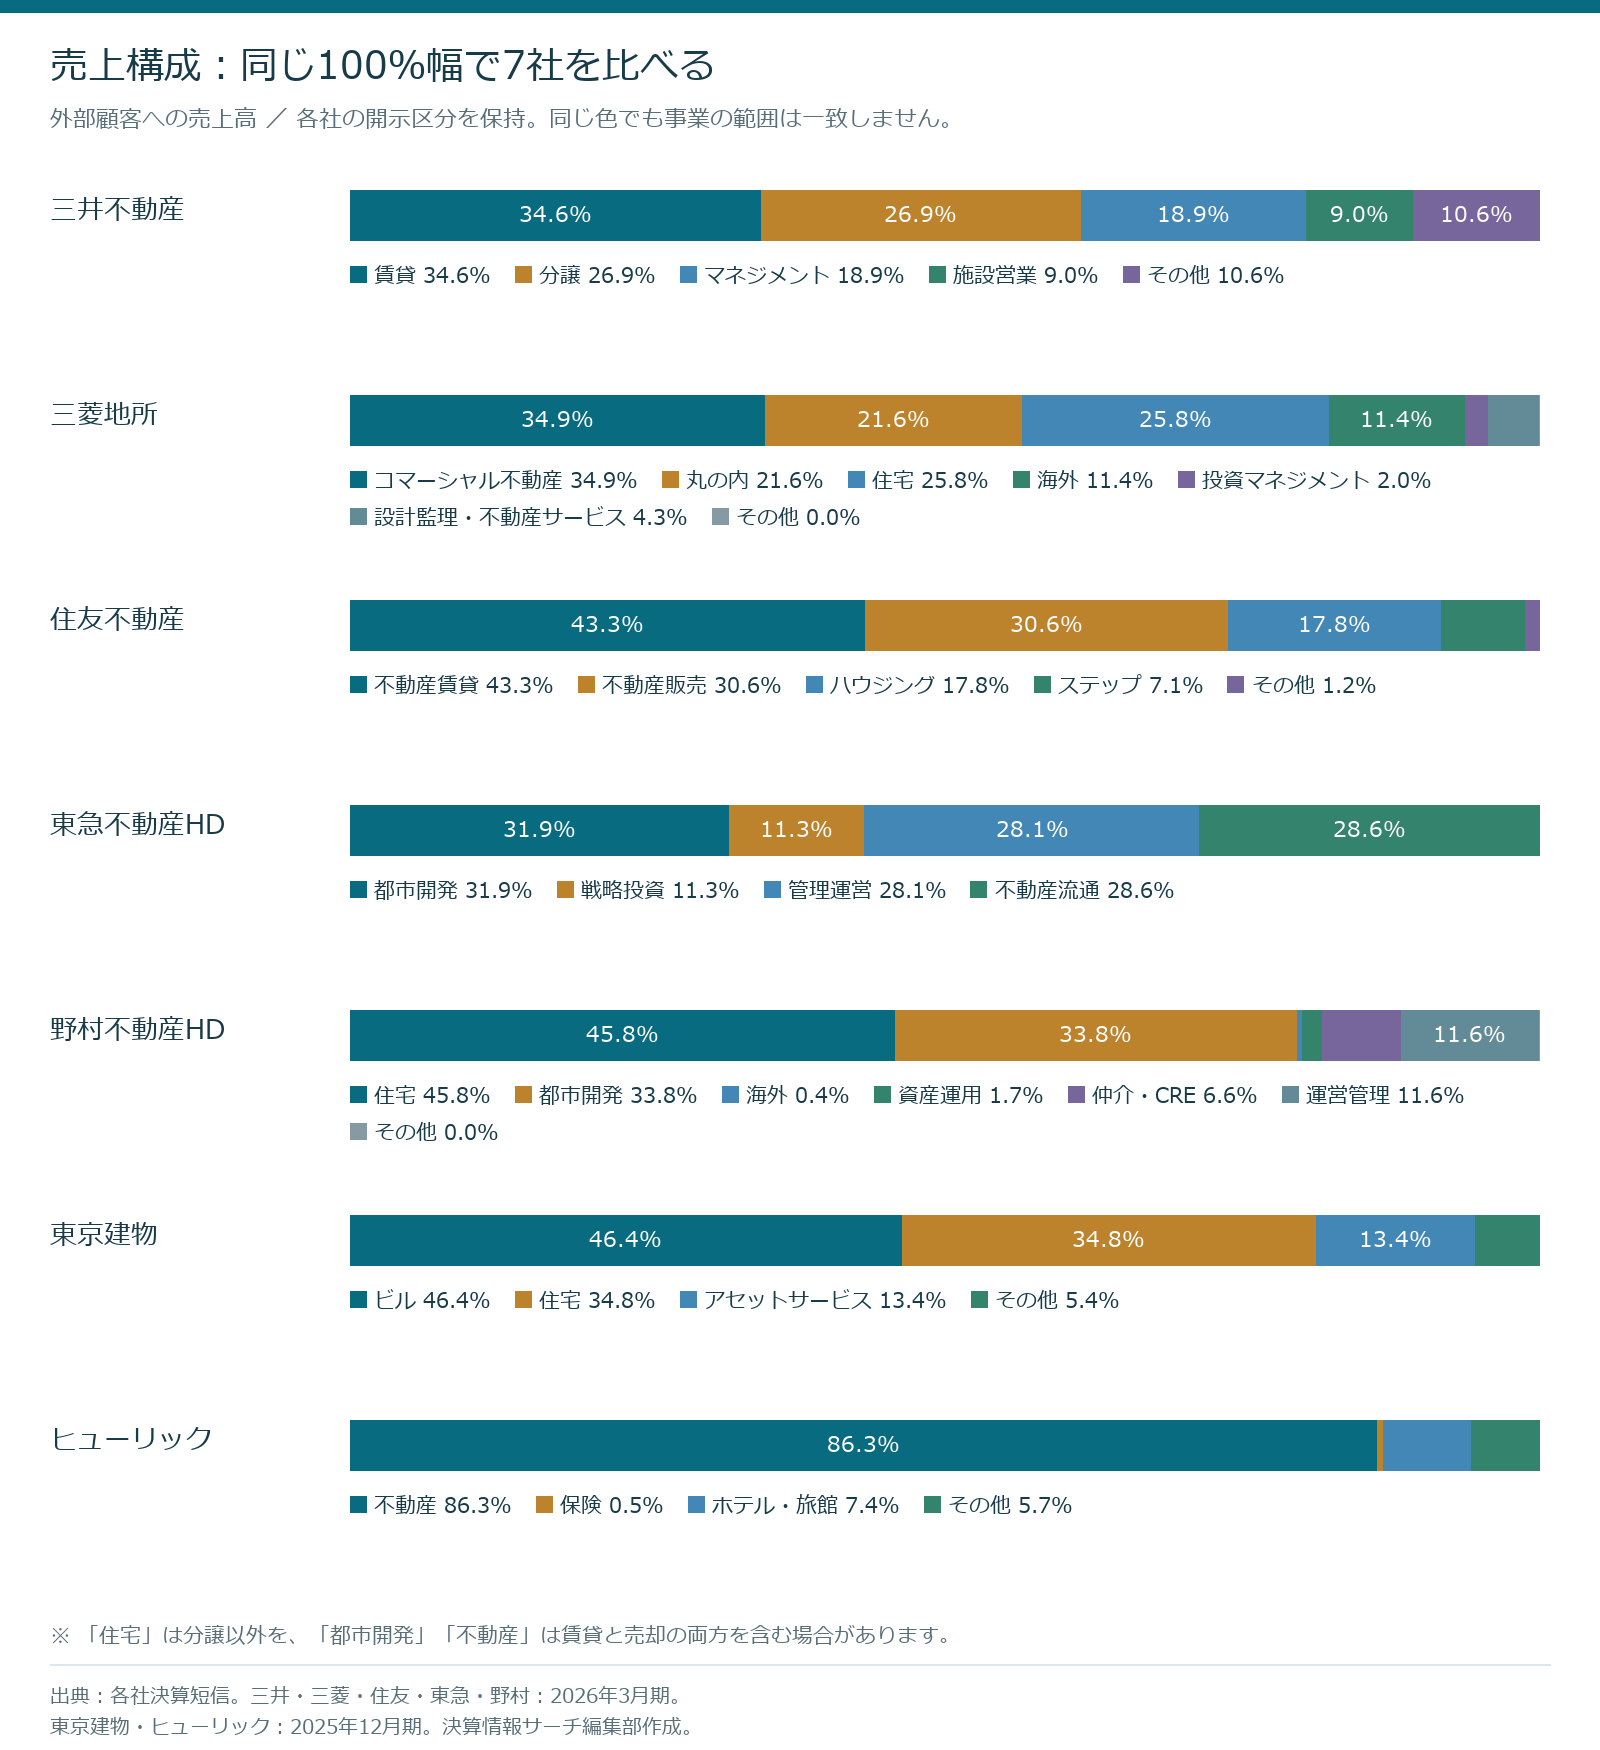
    7社の外部顧客向け売上構成を100%積み上げ棒グラフで比較。各社の開示区分を保持。
    各社決算短信から編集部作成。画像を押すと拡大できます。

    7社とも、新築マンションだけで稼いでいるわけではない。住宅事業の売上が大きい野村不動産HDでも、都市開発、仲介、運営管理、資産運用などを併せ持つ。ヒューリックは不動産事業への集中度が高いが、その中身は賃貸と売却の組み合わせである。

    利益の柱:営業利益ベースで比較する

    グラフの読み方

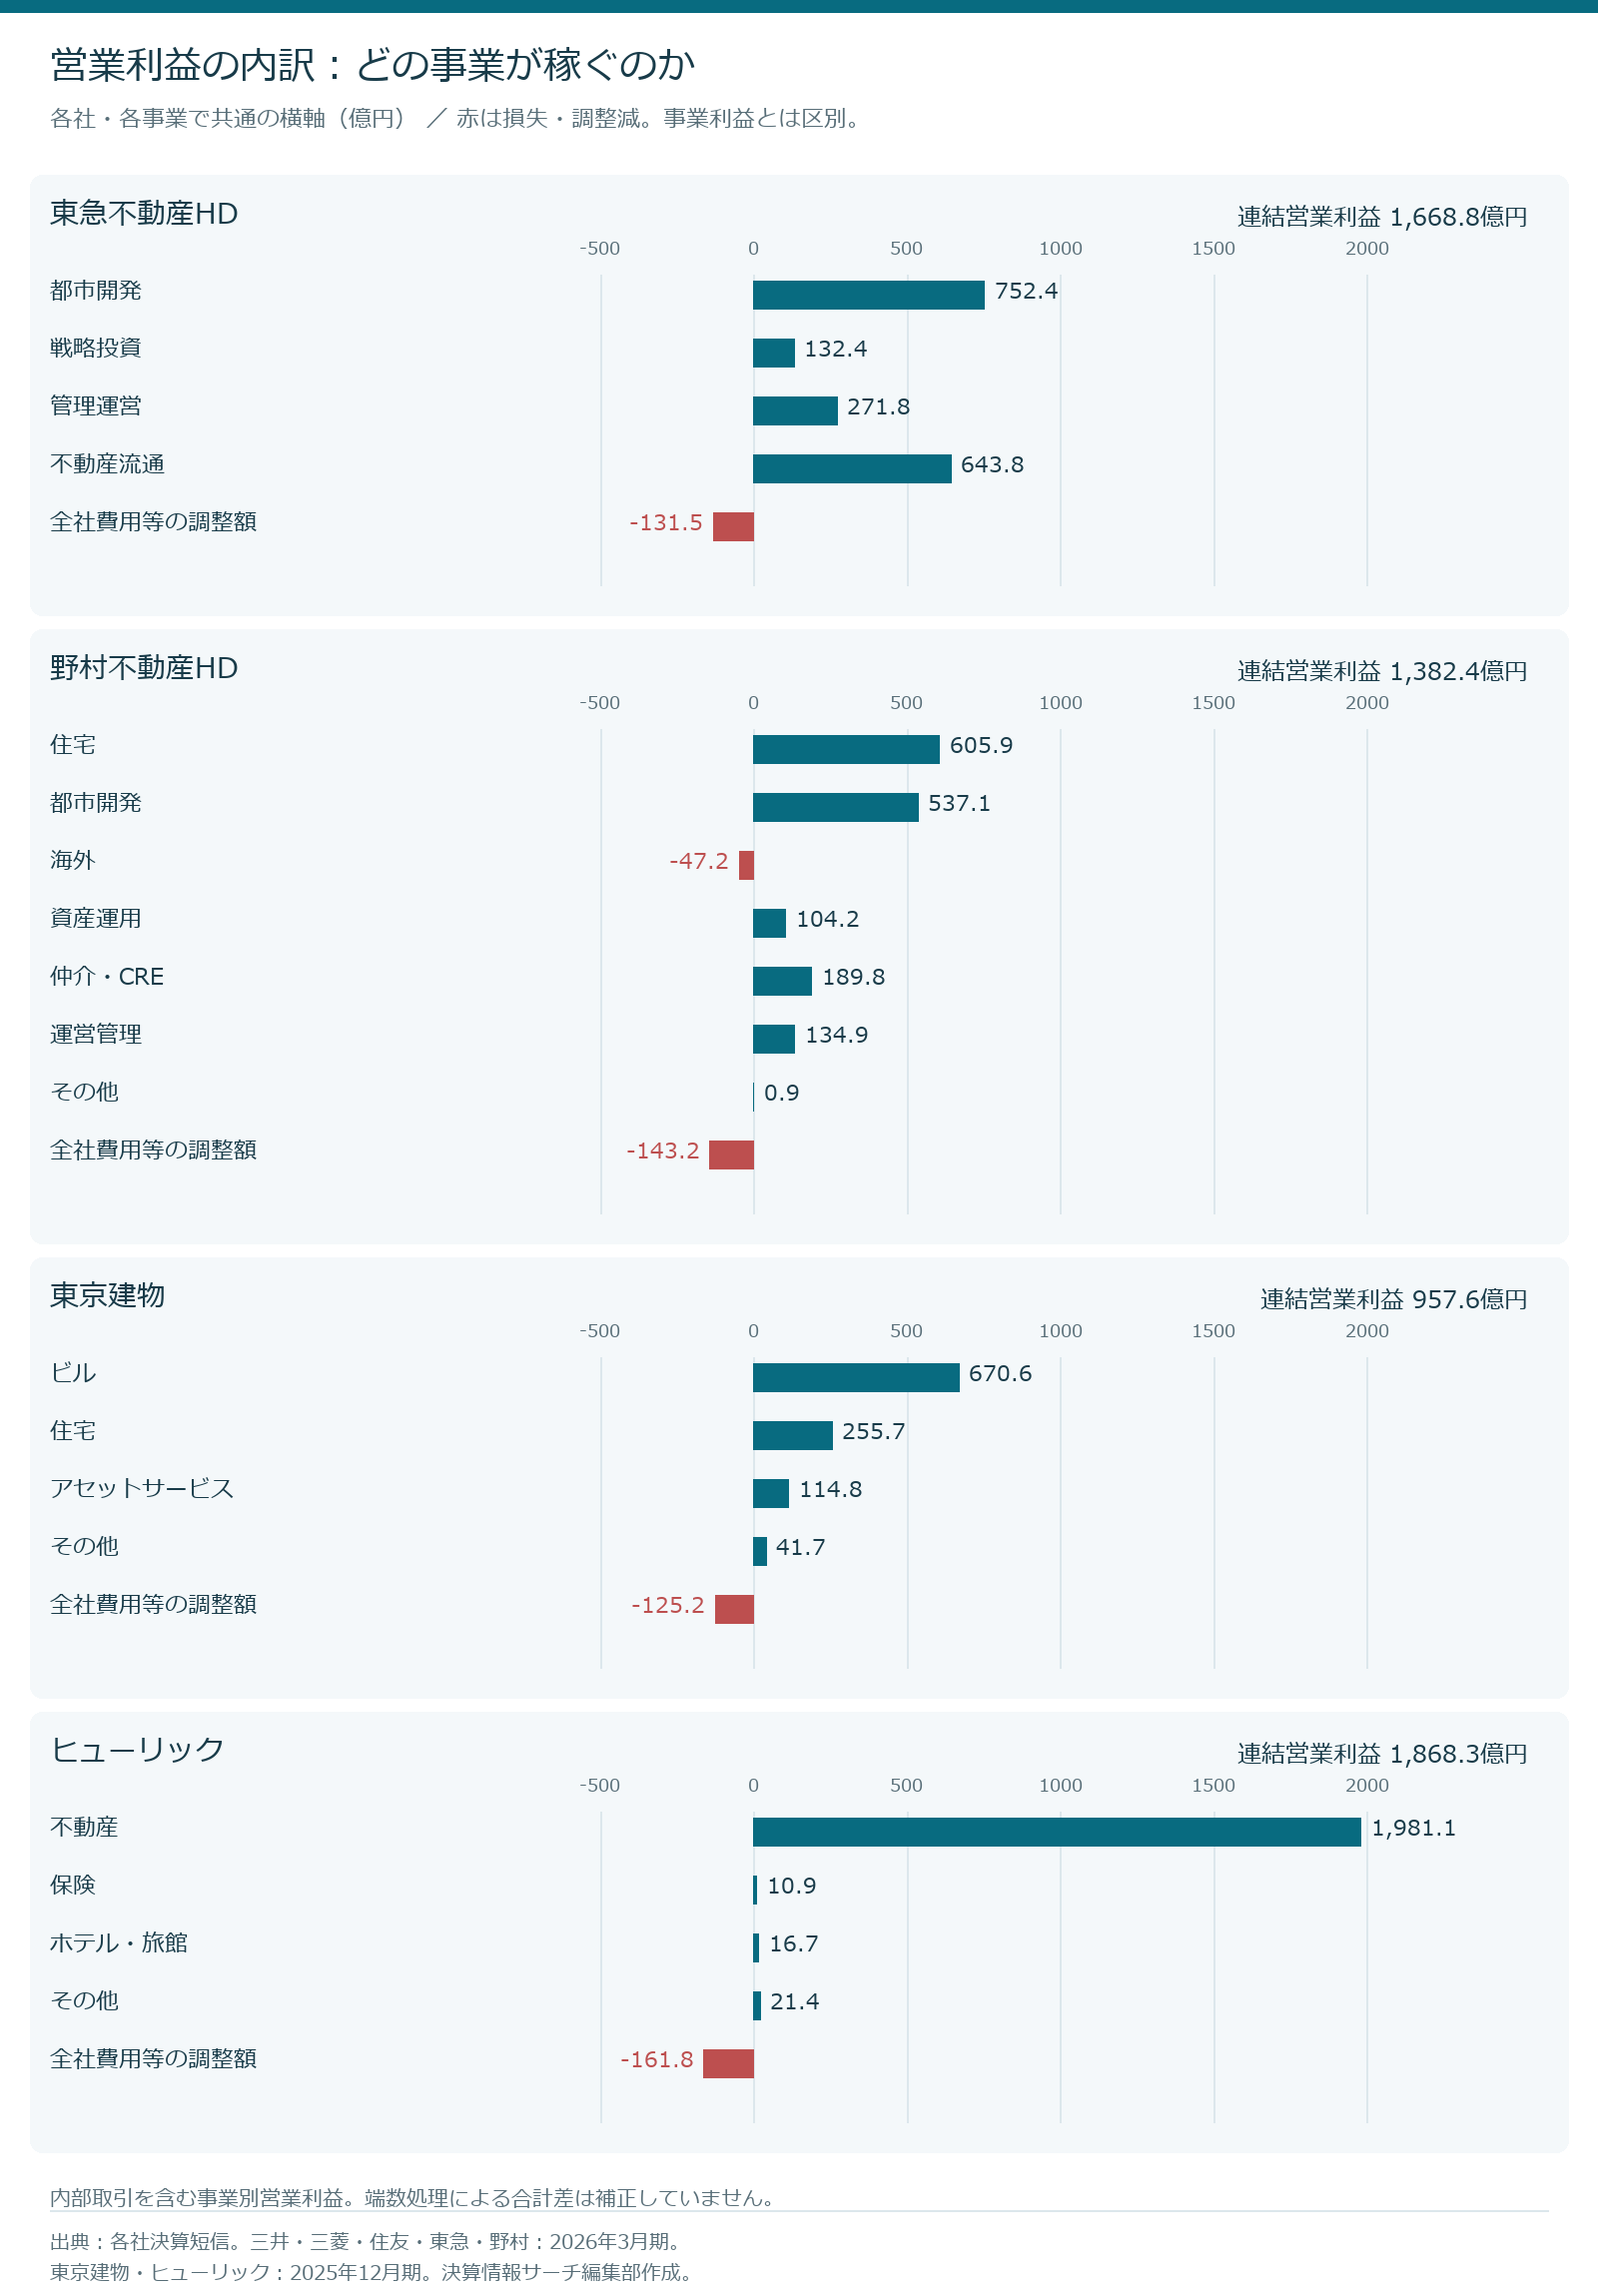
    7社とも営業利益ベースにそろえた。三井不動産・野村不動産HD・東京建物についても、決算短信の注記にある事業別の「営業利益」を使用し、持分法投資損益や固定資産売却損益などを加える各社独自の「事業利益」と区別している。

    事業ごとの利益は全社費用などを配賦する前の金額であり、その合計が連結営業利益と一致するわけではない。グラフには調整額も表示した。各社で事業範囲や費用配分は異なるため、同業の純粋な採算ランキングではない。
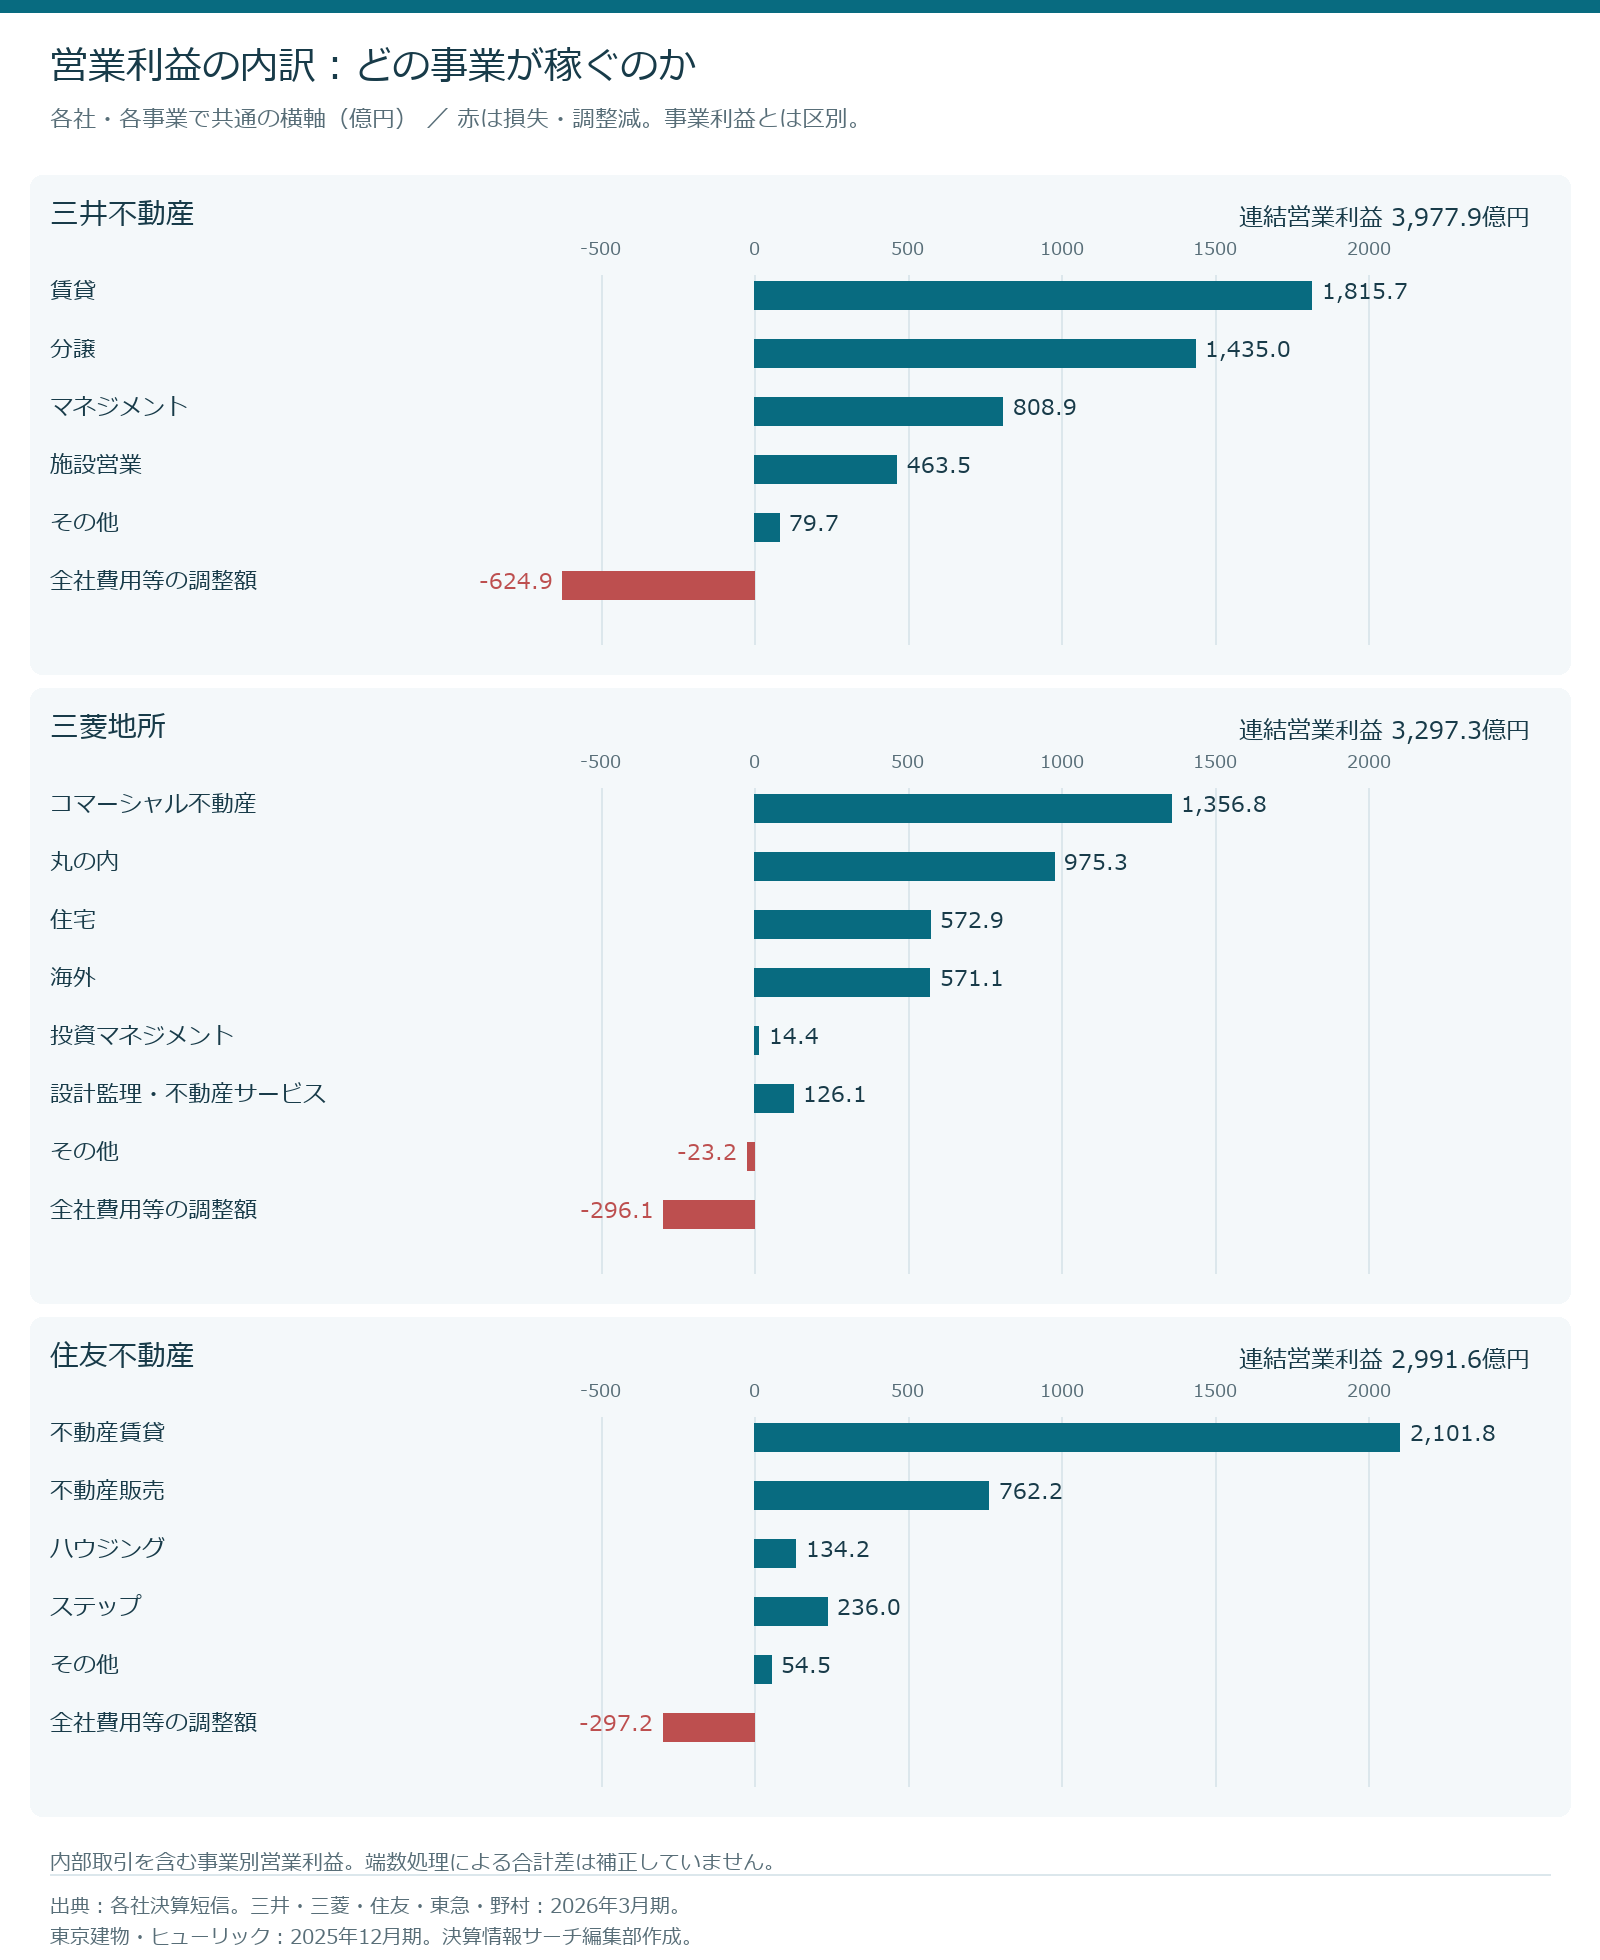
    三井不動産・三菱地所・住友不動産の事業別営業利益と調整額。全社共通の億円スケール。
    各社決算短信から編集部作成。画像を押すと拡大できます。
    東急不動産HD・野村不動産HD・東京建物・ヒューリックの事業別営業利益。野村の海外営業損失と各社調整額も表示。
    各社決算短信から編集部作成。画像を押すと拡大できます。

    三井不動産:賃貸と分譲の二本柱、管理・仲介や施設営業も支える

    営業利益は賃貸1,815.7億円、分譲1,435.0億円、マネジメント808.9億円、施設営業463.5億円。オフィスや商業施設の賃貸だけでなく、住宅・投資家向けの販売、管理・仲介、施設運営へ利益源を広げている。

    分譲の中身にも注意したい。国内住宅分譲の売上は4,393.6億円で、そのうちマンションは4,008.5億円。一方、投資家向け・海外住宅分譲等の売上は2,899.2億円ある。「分譲」全体を国内マンション販売と読むと、実際の事業構成を見誤る。

    さらに会社が重視する事業利益では、分譲1,931.8億円が賃貸1,770.1億円を上回る。固定資産売却損益などを加算するため、営業利益とは最大部門の順序も異なる。継続的な賃貸運営と、保有資産を入れ替える利益の両方を見る必要がある。

    三菱地所:丸の内とコマーシャル不動産、住宅・海外も厚みを持つ

    営業利益はコマーシャル不動産1,356.8億円、丸の内975.3億円、住宅572.9億円、海外571.1億円。丸の内の存在感は大きいが、グループ全体を丸の内の賃料だけで説明することはできない。

    コマーシャル不動産には幅広い不動産の開発・運営・販売が含まれる。丸の内と合わせた利益は2,332.1億円となるが、この合算を「純粋な賃貸利益」とは扱っていない。住宅や海外もそれぞれ500億円を超える営業利益を生み、複数の事業が全体を支えている。

    住友不動産:不動産賃貸が最大の利益源

    不動産賃貸の営業利益は2,101.8億円で、不動産販売762.2億円、仲介を担うステップ236.0億円を大きく上回る。事業別営業利益の合計(調整前)に占める不動産賃貸の比率は約63.9%であり、今回の7社の中でも賃貸が利益の中心であることを読み取りやすい。

    ただし、この不動産賃貸にはビル・住宅の賃貸管理に加え、ホテル、イベントホール、商業施設なども含まれる。マンションなどの販売も重要だが、利益構造を見るうえでは、保有物件の稼働や賃料、運営収益の積み上げが大きな確認点となる。

    東急不動産HD:都市開発に加えて不動産流通が大きい

    都市開発の営業利益752.4億円に対し、不動産流通は643.8億円。管理運営271.8億円、戦略投資132.4億円も加わる。街づくりやビル保有のイメージだけでは、不動産流通の収益力を見落としやすい。

    当期は投資家向け売却、仲介事業、広域渋谷圏のオフィス・商業施設の稼働改善などが業績を押し上げた。一方、都市開発の住宅分譲売上は804億円と前期の848億円から減少している。都市開発全体が伸びても、新築マンション分譲まで一様に伸びたわけではない。

    野村不動産HD:住宅と都市開発、周辺サービスを組み合わせる

    営業利益は住宅605.9億円、都市開発537.1億円が中心。仲介・CRE189.8億円、運営管理134.9億円、資産運用104.2億円が続く。住宅と都市開発に加え、取引・管理・運用による収益を組み合わせた構成となっている。

    住宅セグメントにはホテル事業も含まれるため、住宅の利益全額をマンション分譲利益とみなすことはできない。また、海外は営業損失47.2億円だが、持分法投資損益などを含めた事業利益では27.9億円の黒字となる。海外事業の採算を読む際も、利益の定義をそろえることが欠かせない。

    東京建物:ビル事業が中心、物件売却の影響も確認する

    ビル事業の営業利益は670.6億円で、住宅255.7億円、アセットサービス114.8億円を上回る。ビル事業はオフィス・商業施設・物流施設などの開発、販売、賃貸、管理を含むため、「ビルの利益が大きい」ことと「賃料だけで稼ぐ」ことは同じではない。

    2025年12月期のビル事業売上2,201.8億円のうち、ビル賃貸・施設運営は944.3億円、不動産売上は861.6億円。住宅ではマンション分譲売上が972.2億円となっている。ビルも住宅も、保有・運営と売却を分けて読むと、会社の稼ぎ方が見えやすくなる。

    ヒューリック:不動産事業への利益集中、賃貸と資産回転を併用

    不動産事業の営業利益は1,981.1億円。ホテル・旅館16.7億円、保険10.9億円、その他21.4億円に対し、中核の不動産事業に利益が集中している。

    ただし、不動産事業の利益は賃料だけではない。会社は物件取得・竣工による賃貸収入に加えて、販売用不動産の売上総利益の増加を増益要因として説明している。賃貸基盤の拡充と物件入れ替えによる売却益を組み合わせる会社として見るのが適切である。

    マンション・賃貸・都市開発の違いをどう読むか

    稼ぎ方 主な収入 決算を読む際の確認点
    マンション等の分譲 物件の引き渡しに伴う販売収入 引き渡し戸数、販売単価、原価・粗利率、契約済み未計上残高。売上・利益は引き渡し時期に左右される。
    オフィス・商業施設等の賃貸 保有物件などからの継続的な賃料 空室率、賃料改定、新規稼働、修繕費、減価償却費。賃料収入が続いても利益やキャッシュフローが一定とは限らない。
    投資家向け開発・物件売却 開発・保有物件の販売、資産入れ替え 売却件数・利益額、売却後の賃貸収入、再投資額。固定資産の売却益は営業利益の外に計上される場合もある。
    仲介・管理・資産運用 取引手数料、管理料、運用報酬など 取扱件数・単価、管理戸数・面積、運用資産残高、成功報酬。買取再販等を併営する区分では収益の性格が混在する。

    都市開発は、単独の収入の種類ではなく、土地の取得から建設・運営・売却までを含む活動である。完成後に保有すれば賃貸収入、売却すれば販売利益、管理を続ければ管理料につながる。このため「都市開発が増えた=賃貸が増えた」とは限らない。

    内訳がある会社で、混在を確かめる

    三井不動産では分譲を国内住宅と投資家向け・海外住宅等に分けられる。東急不動産HDでは都市開発の中に、賃貸オフィス・商業施設、住宅分譲、投資家向け売却等がある。東京建物ではビル事業の中に賃貸・施設運営と不動産売上がある。区分名のイメージより、一段下の内訳を確認することが有効である。

    比較から見えること:同じ不動産会社でも利益の出方は異なる

    今回の通期実績では、住友不動産は賃貸を中心に利益を積み上げ、三井不動産は賃貸と分譲に管理・仲介や施設運営を加える。三菱地所は丸の内だけでなく、コマーシャル不動産、住宅、海外にも利益源を持つ。東急不動産HDは不動産流通、野村不動産HDは住宅と都市開発、東京建物はビル事業、ヒューリックは賃貸と売却を併せ持つ不動産事業の存在感が大きい。

    今後は、賃料の伸びに加え、建築費の上昇、物件の引き渡し・売却時期、借入金利、投資回収の進み方を確認したい。売却益が増えた年の利益をそのまま毎年続く利益とみなしたり、賃貸収入が多いことだけで金利上昇への耐性が高いと判断したりすることは避けたい。

    見るべきなのは「不動産会社が伸びているか」という一括りの評価よりも、どの事業の、どの種類の利益が増減したのかである。

    数値・出典と比較方法

    金額は各社資料の百万円を億円に換算し、小数第1位で四捨五入した。売上は外部顧客向け、事業別利益は内部取引を含む営業利益ベース。原資料の百万円未満切捨て等により合計に差が出る場合があり、補正していない。グラフの同じ色は各社の同一事業を意味しない。

    三井不動産:事業別数値と出典を見る

    三井不動産 2026年3月期 決算短信(PDF 30頁のセグメント情報)

    事業 外部売上(億円) 営業利益(億円)
    賃貸 9,366.0 1,815.7
    分譲 7,292.7 1,435.0
    マネジメント 5,114.7 808.9
    施設営業 2,441.5 463.5
    その他 2,882.6 79.7
    全社費用等の調整額 — -624.9
    連結合計 27,097.5 3,977.9
    三菱地所:事業別数値と出典を見る

    三菱地所 2026年3月期 決算短信(PDF 24頁のセグメント情報)

    事業 外部売上(億円) 営業利益(億円)
    コマーシャル不動産 6,089.9 1,356.8
    丸の内 3,773.6 975.3
    住宅 4,505.6 572.9
    海外 1,994.0 571.1
    投資マネジメント 345.0 14.4
    設計監理・不動産サービス 745.4 126.1
    その他 8.0 -23.2
    全社費用等の調整額 — -296.1
    連結合計 17,461.5 3,297.3
    住友不動産:事業別数値と出典を見る

    住友不動産 2026年3月期 決算短信(PDF 25頁のセグメント情報)

    事業 外部売上(億円) 営業利益(億円)
    不動産賃貸 4,580.8 2,101.8
    不動産販売 3,231.7 762.2
    ハウジング 1,887.0 134.2
    ステップ 746.1 236.0
    その他 132.1 54.5
    全社費用等の調整額 — -297.2
    連結合計 10,577.7 2,991.6
    東急不動産HD:事業別数値と出典を見る

    東急不動産HD 2026年3月期 決算短信(PDF 25頁のセグメント情報)

    事業 外部売上(億円) 営業利益(億円)
    都市開発 3,973.5 752.4
    戦略投資 1,413.0 132.4
    管理運営 3,505.9 271.8
    不動産流通 3,568.0 643.8
    全社費用等の調整額 — -131.5
    連結合計 12,460.5 1,668.8
    野村不動産HD:事業別数値と出典を見る

    野村不動産HD 2026年3月期 決算短信(PDF 21頁のセグメント情報)

    事業 外部売上(億円) 営業利益(億円)
    住宅 4,317.2 605.9
    都市開発 3,187.1 537.1
    海外 37.2 -47.2
    資産運用 161.0 104.2
    仲介・CRE 623.2 189.8
    運営管理 1,096.5 134.9
    その他 2.8 0.9
    全社費用等の調整額 — -143.2
    連結合計 9,425.1 1,382.4
    東京建物:事業別数値と出典を見る

    東京建物 2025年12月期 決算短信(PDF 24頁のセグメント情報)

    事業 外部売上(億円) 営業利益(億円)
    ビル 2,201.8 670.6
    住宅 1,651.4 255.7
    アセットサービス 634.5 114.8
    その他 258.1 41.7
    全社費用等の調整額 — -125.2
    連結合計 4,745.9 957.6
    ヒューリック:事業別数値と出典を見る

    ヒューリック 2025年12月期 決算短信(PDF 21頁のセグメント情報)

    事業 外部売上(億円) 営業利益(億円)
    不動産 6,280.5 1,981.1
    保険 39.3 10.9
    ホテル・旅館 538.5 16.7
    その他 416.1 21.4
    全社費用等の調整額 — -161.8
    連結合計 7,274.5 1,868.3

    補足資料:三井不動産・分譲内訳(PDF7頁)、東急不動産HD・セグメント別業績、野村不動産HD・区分変更と利益定義、東京建物・決算補足説明資料(PDF5頁)。東急の都市開発内訳は決算短信PDF5頁の連結処理前参考値。

    本記事は公表資料に基づく情報提供を目的とし、投資の勧誘・推奨を目的とするものではありません。掲載内容は資料公表時点の情報であり、その後の変更を反映していない場合があります。数値の定義・対象期間・会計上の区分には各社で違いがあります。投資その他の判断にあたっては、各社の最新の公式資料をご確認のうえ、ご自身の判断と責任で行ってください。
  • 新聞社の経営体力はどれほど違う? 純資産・現預金・借入金から読む財務の余力

    新聞社の経営体力はどれほど違う? 純資産・現預金・借入金から読む財務の余力

    確認日:2026年11月5日。朝日・産経は2026年3月期、日経は2025年12月期の通期決算を比較します。

    新聞社の持続力を考えるには、売上高や部数だけでなく、損失を吸収できる資本と支払いに使える資金を見る必要がある。今回は朝日・日経・産経の連結決算と、読売新聞グループ本社の単体決算を確認した。毎日・中日は最新BSの一次資料を取得できておらず、財務面の評価を保留する。

    連結3社の比較(単位:億円)

    会社/対象範囲 総資産 純資産 自己資本比率 現金及び預金 借入金 現預金−借入金 流動比率
    朝日新聞社/連結 5791.5 4258.1 72.2% 1083.1 31.0 1052.1 284.8%
    日本経済新聞社/連結 6985.5 4303.7 56.8% 1067.5 511.3 556.2 128.4%
    産業経済新聞社/連結 645.6 184.5 28.0% 167.6 270.8 -103.3 96.7%
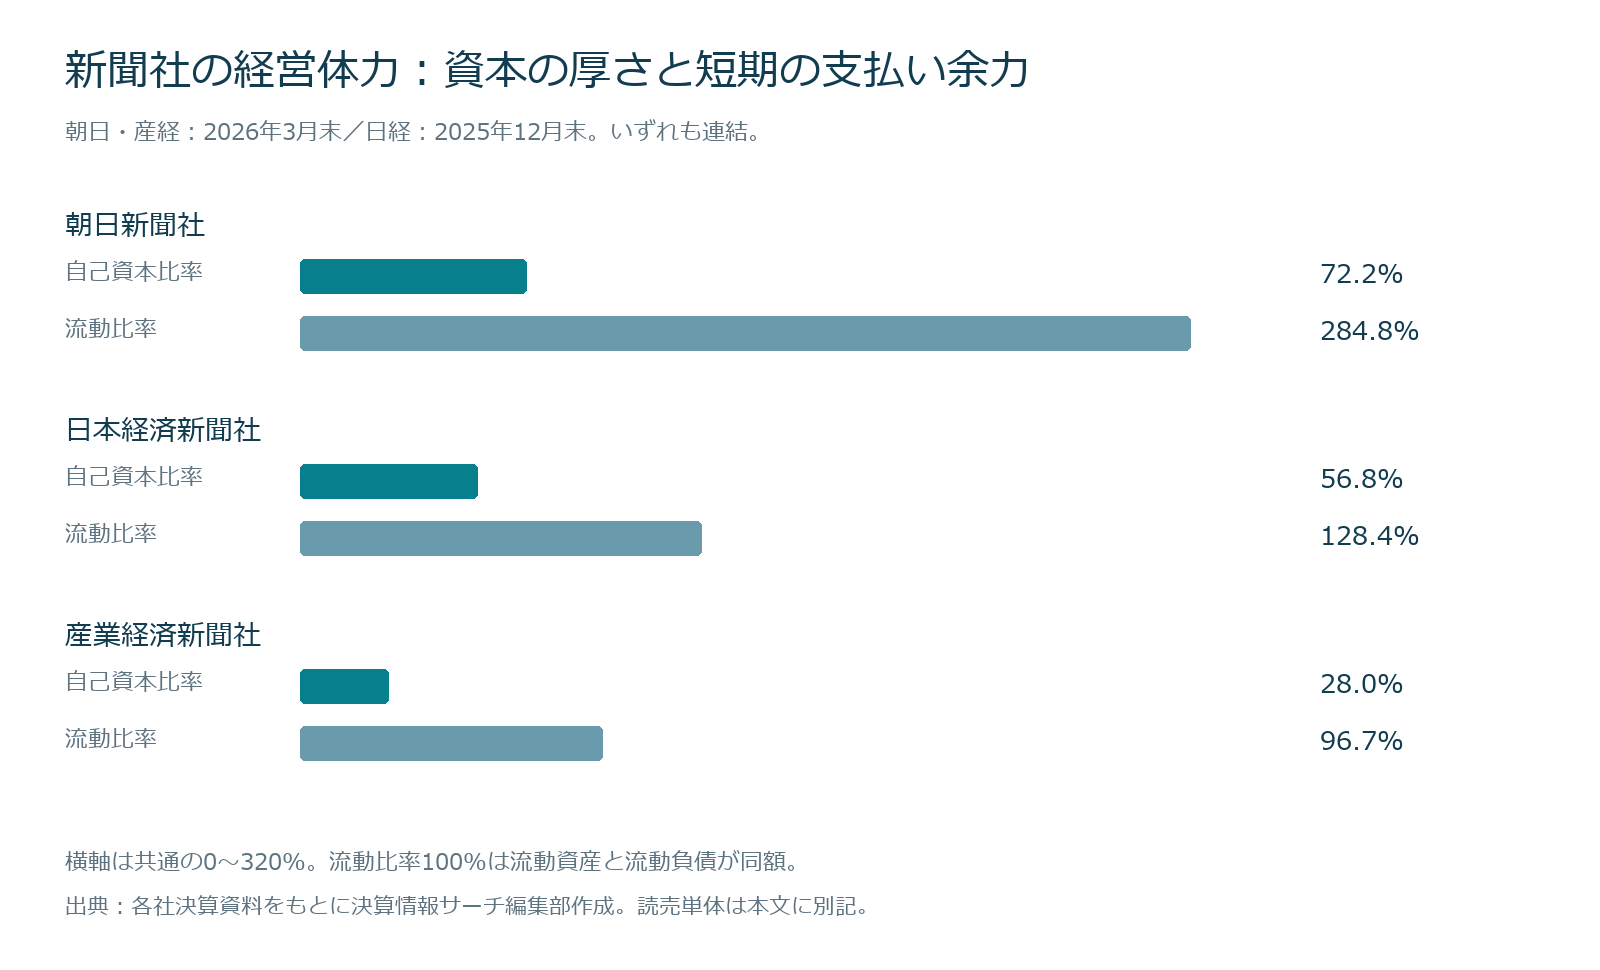
    朝日・日経・産経の連結自己資本比率と流動比率
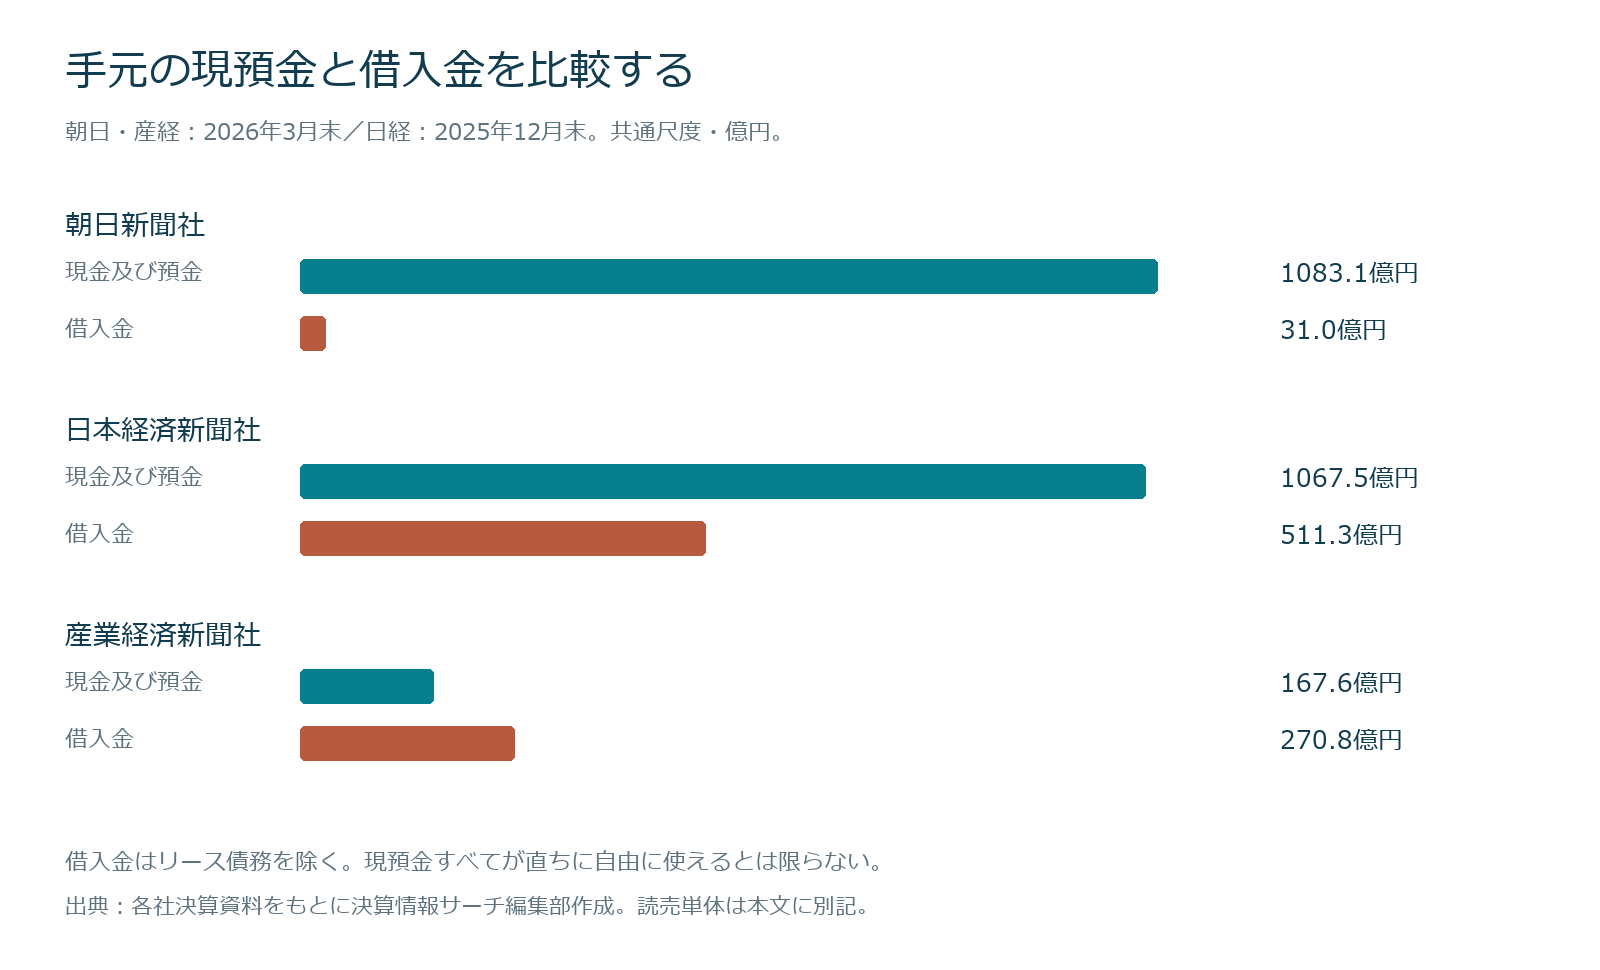
    朝日・日経・産経の連結現預金と借入金の比較

    朝日:手元資金と資本の厚さがある

    朝日の現預金は1,083.1億円、借入金は31.0億円で、その差額は1,052.1億円。リース債務6.8億円を別に考慮しても借入負担は相対的に小さい。自己資本比率は72.2%、流動比率は284.8%となる。投資有価証券は2,388.6億円あるが、すべてが容易に売却できる資産とは限らない。その他有価証券評価差額金541.7億円なども純資産を構成する。退職給付に係る負債438.6億円など、借入金以外の負担も確認が必要だ。

    日経:厚い資本に加え、資金創出力も確認できる

    日経の純資産は4,303.7億円だが、非支配株主持分を除いた自己資本比率は56.8%であり、純資産比率61.6%とは区別する。現預金は1,067.5億円、借入金は511.3億円で差額は556.2億円。リース債務は固定負債に395.4億円計上されており、借入金とは別に負担を考える。営業キャッシュフローは304.5億円のプラス。のれん806.4億円と退職給付に係る資産608.5億円は、現金そのものではない。資産規模の大きさに加え、資産の内容も見る必要がある。

    産経:純資産は維持したが、資金の流出に注意

    産経の自己資本比率は28.0%、流動比率は96.7%。現預金167.6億円に対し借入金270.8億円で、借入金が103.3億円上回る。リース債務は別途5.5億円。営業キャッシュフローは11.5億円のマイナスで、現金同等物は前期末174.5億円から127.9億円に減少した。一方、純資産は前期から約1.2億円増えており、最終赤字だけを理由に純資産も減ったと解釈することはできない。流動比率が100%を下回ることだけで、資金繰り破綻が迫っているとは判断しない。

    読売:持株会社のBSをグループ全体と混同しない

    読売新聞グループ本社の単体総資産は1,876.1億円、純資産は1,347.8億円、自己資本比率は71.8%。ただし、資産のうち関係会社株式は1,400.9億円を占める。新聞発行会社やその他の子会社を含む連結の現預金・負債とは異なるため、朝日・日経・産経の連結順位には入れない。現金及び預金は400万円、預け金は12.1億円、借入金は400.0億円。預け金や貸付金を現預金と合算せず、グループの資金管理方法を確認する必要がある。

    5年前との比較:資本を取り崩しているとは限らない

    朝日の純資産は2021年3月末3,470.2億円から2026年3月末4,258.1億円へ、日経は2020年12月末2,940.6億円から2025年12月末4,303.7億円へ増加した。産経も179.0億円から184.5億円へ増加。読売持株会社単体は1,186.5億円から1,347.8億円へ増加した。純資産の増加には当期利益だけでなく、有価証券評価、年金関連の調整、連結範囲の変化などが含まれ得る。「5年間の増加額=本業で稼いだ利益」とは扱わない。2020〜2021年はコロナ禍の影響がある点にも留意する。

    不動産は「持っている」と「使える」を分けて読む

    土地や建物は経営基盤を支え得るが、帳簿価額は時価や売却手取り額とは異なる。BSの土地・建物をすべて賃貸不動産と見なすこともできない。担保設定、共有持分、事業継続に必要な自社利用、不動産関連の借入や税金も考慮しなければ、資金化できる余力は判断できない。含み益を確認できない会社には推計額を置かない。

    毎日・中日は資料不足として評価を保留

    毎日新聞社・毎日新聞グループホールディングスは公式会社案内と公表情報を確認したが、今回の調査では最新BSの一次資料を取得できていない。中日新聞社についても同様である。関連テレビ局や不動産子会社のBSを新聞社本体の財務に置き換えない。非開示・未取得は経営体力の弱さを示すものではない。

    経営体力を見極める3つの視点

    第一に、資本が厚いか。第二に、その資産が現金なのか、株式・不動産・のれんなのか。第三に、営業活動で資金を増やせているか。今回確認した範囲では朝日と日経は資本・現預金に厚みがあり、産経は資金創出と短期負債への対応を継続して見る必要がある。ただし、これらは公表決算の比較から得られる編集部の見方であり、将来の存続年数や倒産可能性の予測ではない。

    出典

    本記事は公表資料に基づく情報提供を目的とし、投資の勧誘・推奨を目的とするものではありません。掲載内容は各資料の公表時点の情報であり、その後の変更を反映していない場合があります。決算期・連結範囲・開示内容の差があるため、単純な優劣や信用力の格付けを示すものではありません。判断にあたっては各社の原資料もご確認ください。

  • テレビ局は何で稼いでいるのか? キー局5グループの決算で見る放送・配信・不動産の収益構造

    テレビ局は何で稼いでいるのか? キー局5グループの決算で見る放送・配信・不動産の収益構造

    テレビ局の利益は、テレビ広告だけで生まれているのだろうか。在京キー局の上場5グループを比べると、番組や映画、アニメ、配信に加え、不動産、教育、小売、スポーツクラブなど、収益源は広がっている。ただし、どのグループも「放送以外が主役」になったわけではない。

    今回の比較で分かったこと

    • 日テレはコンテンツ・メディア、テレビ朝日はテレビ放送が利益の中心。
    • テレビ東京はアニメ・配信の利益が、地上波・BS放送を上回る。
    • TBSは不動産・その他が利益を支え、フジは都市開発・観光の黒字でも連結営業赤字を補い切れていない。

    比較対象は日本テレビHD、TBS HD、フジ・メディアHD、テレビ朝日HD、テレビ東京HD。比較期間は5社共通の2026年3月期(2025年4月~2026年3月)の通期連結実績。四半期実績・会社予想は混在させていない。NHK、地方局グループ、系列局全体を合算したネットワークの業績は対象外。情報基準日:2026年11月5日。

    まずは5グループの全体像

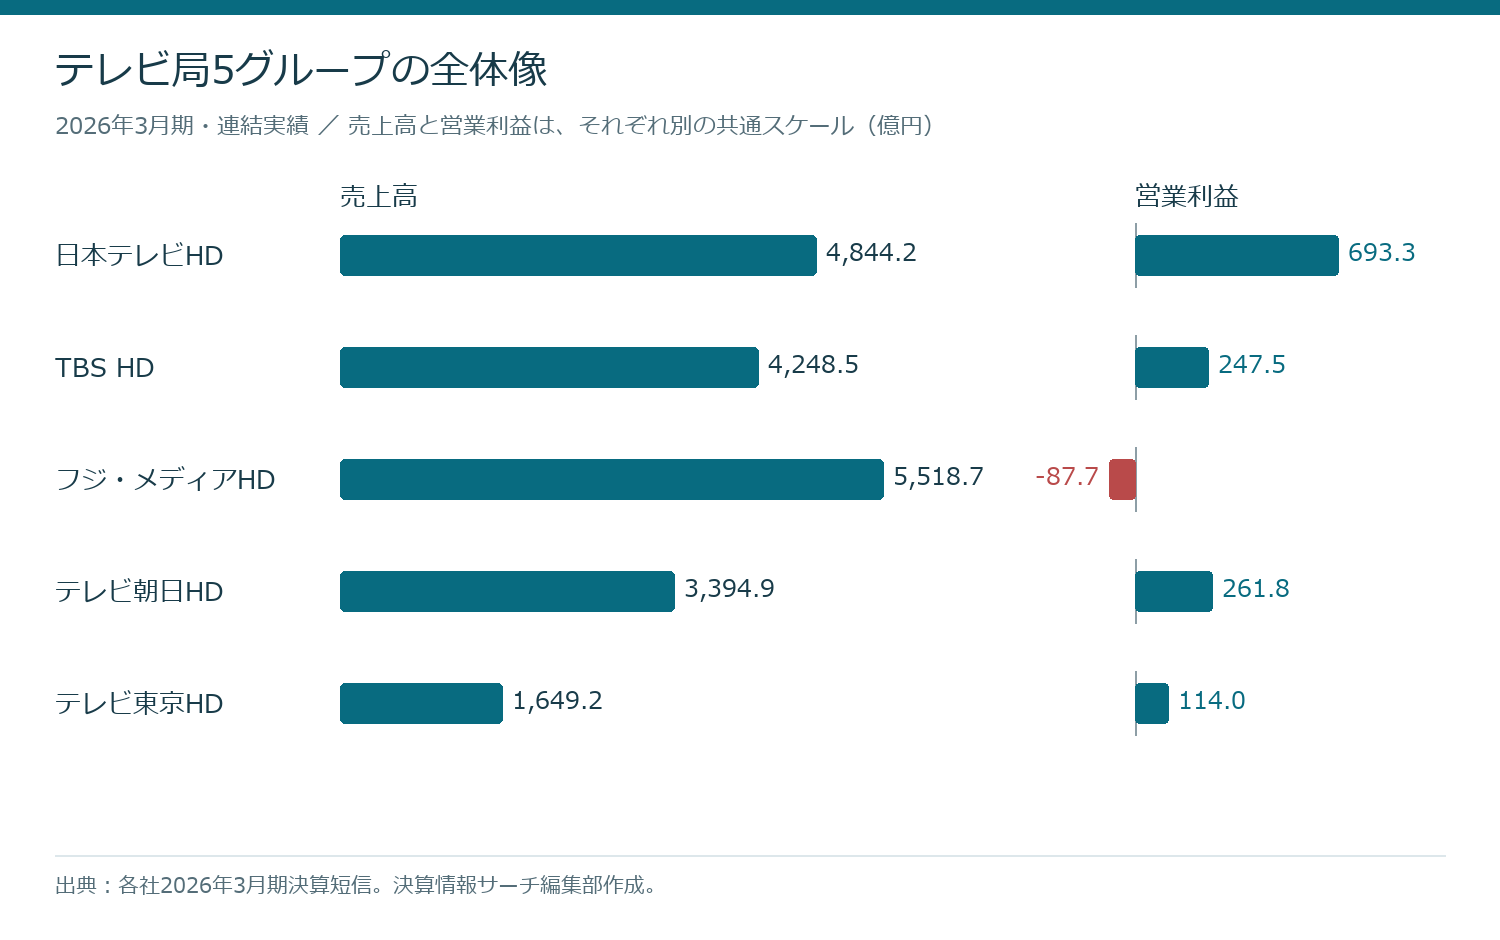
    キー局5グループの売上高と営業利益の比較(2026年3月期)
    キー局5グループの売上高と営業利益の比較。画像を押すと拡大できます。出典:各社決算短信/当サイト作成。
    2026年3月期・連結実績(億円)
    グループ/コード 売上高 営業利益 営業利益率 営業利益の前期比 親会社株主帰属純利益 一次資料
    日本テレビHD
    9404
    4,844.18 693.32 14.3% +26.2% 567.67 決算短信(PDF 24頁)
    TBS HD
    9401
    4,248.50 247.50 5.8% +27.1% 522.28 決算短信(PDF 17頁)
    フジ・メディアHD
    4676
    5,518.65 -87.66 -1.6% 黒字→赤字 64.99 決算短信(PDF 19頁)
    テレビ朝日HD
    9409
    3,394.87 261.81 7.7% +32.9% 296.54 決算短信(PDF 19頁)
    テレビ東京HD
    9413
    1,649.15 114.02 6.9% +46.4% 77.00 決算短信(PDF 25頁)

    売上高が最大なのはフジ・メディアHDだが、営業利益では日テレHDが最も大きい。売上の規模と利益の厚さは一致しない。また、TBSなどでは受取配当金や投資有価証券売却益が最終利益に影響するため、「何で稼いでいるか」は、まず営業利益を軸に見る。

    売上の構成:同じ「メディア」でも中身は違う

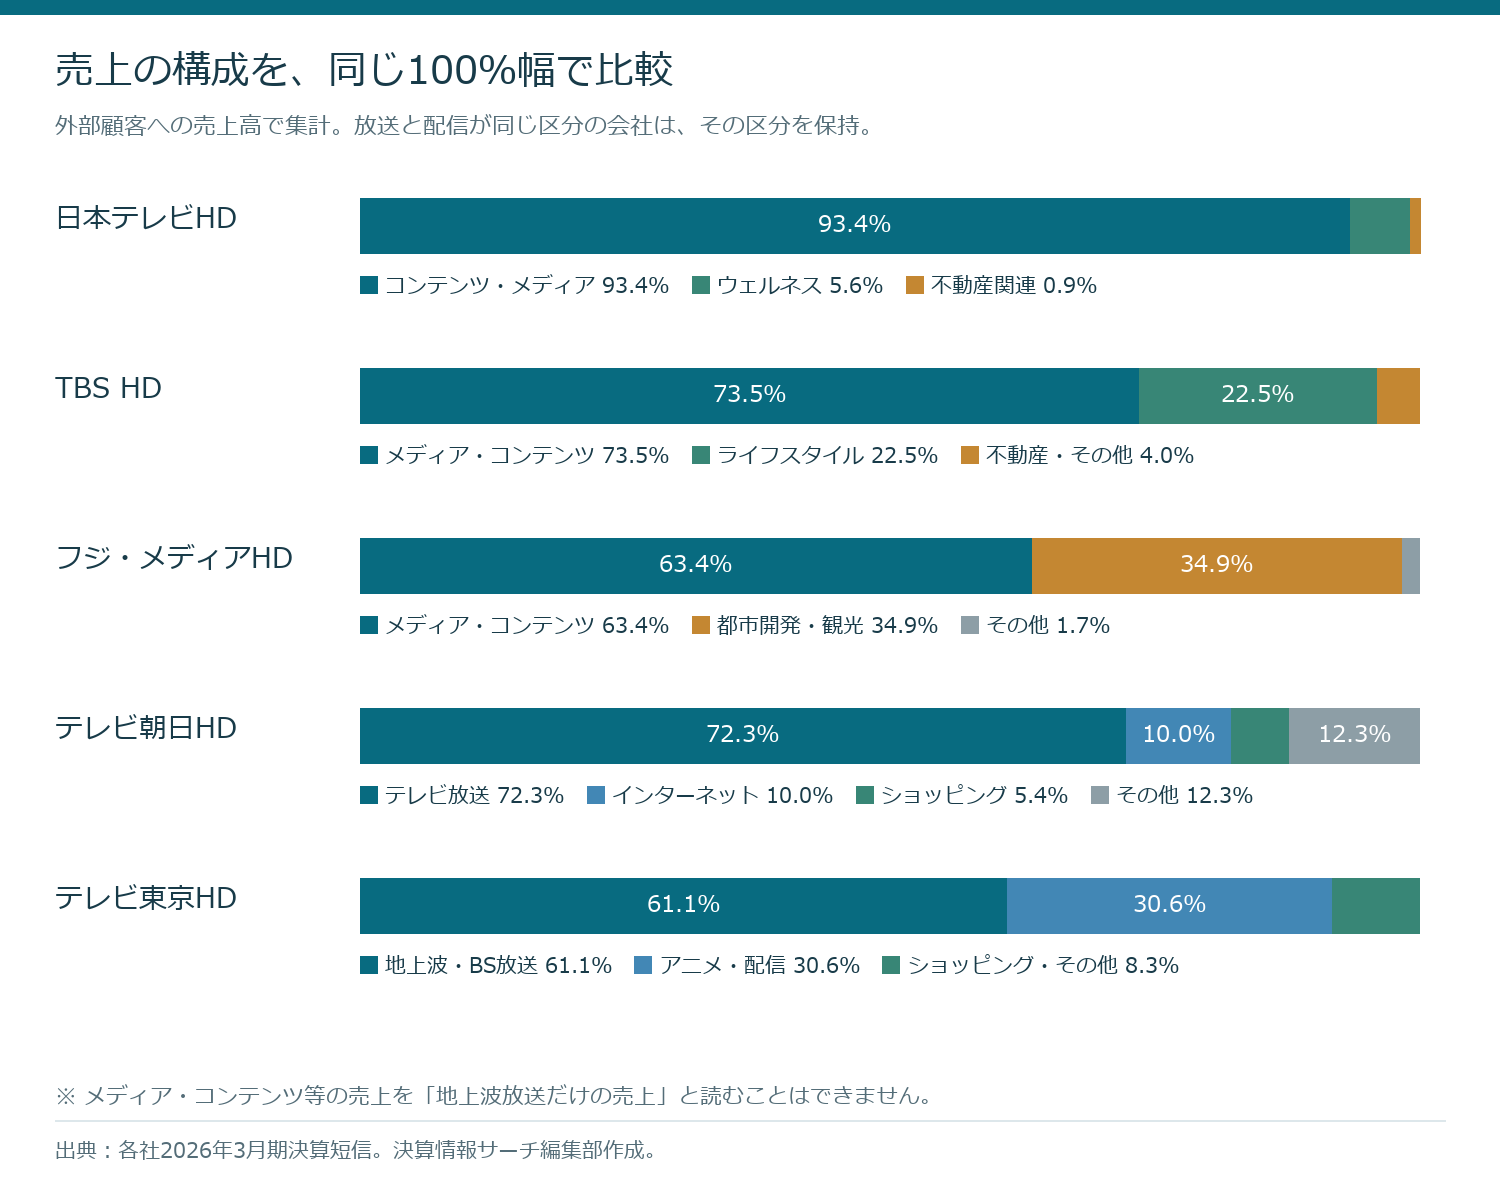
    テレビ局5グループの外部売上構成比(2026年3月期)
    テレビ局5グループの外部売上構成比。画像を押すと拡大できます。出典:各社決算短信/当サイト作成。

    売上構成は、グループ内部の取引を除いた外部顧客への売上高で比較した。日テレのコンテンツ・メディアは93.4%、TBSのメディア・コンテンツは73.5%、フジのメディア・コンテンツは63.4%。これらには配信・映画・イベントなどが含まれ、地上波放送だけの比率ではない。

    一方、テレビ東京は「地上波・BS放送」と「アニメ・配信」を区分して開示している。テレビ朝日も、この決算期は「テレビ放送」「インターネット」などを分けている。この違いを無視して、会社間の「非放送比率」を一本のランキングにすることは避けたい。

    利益の柱:不動産が支える会社、コンテンツが稼ぐ会社

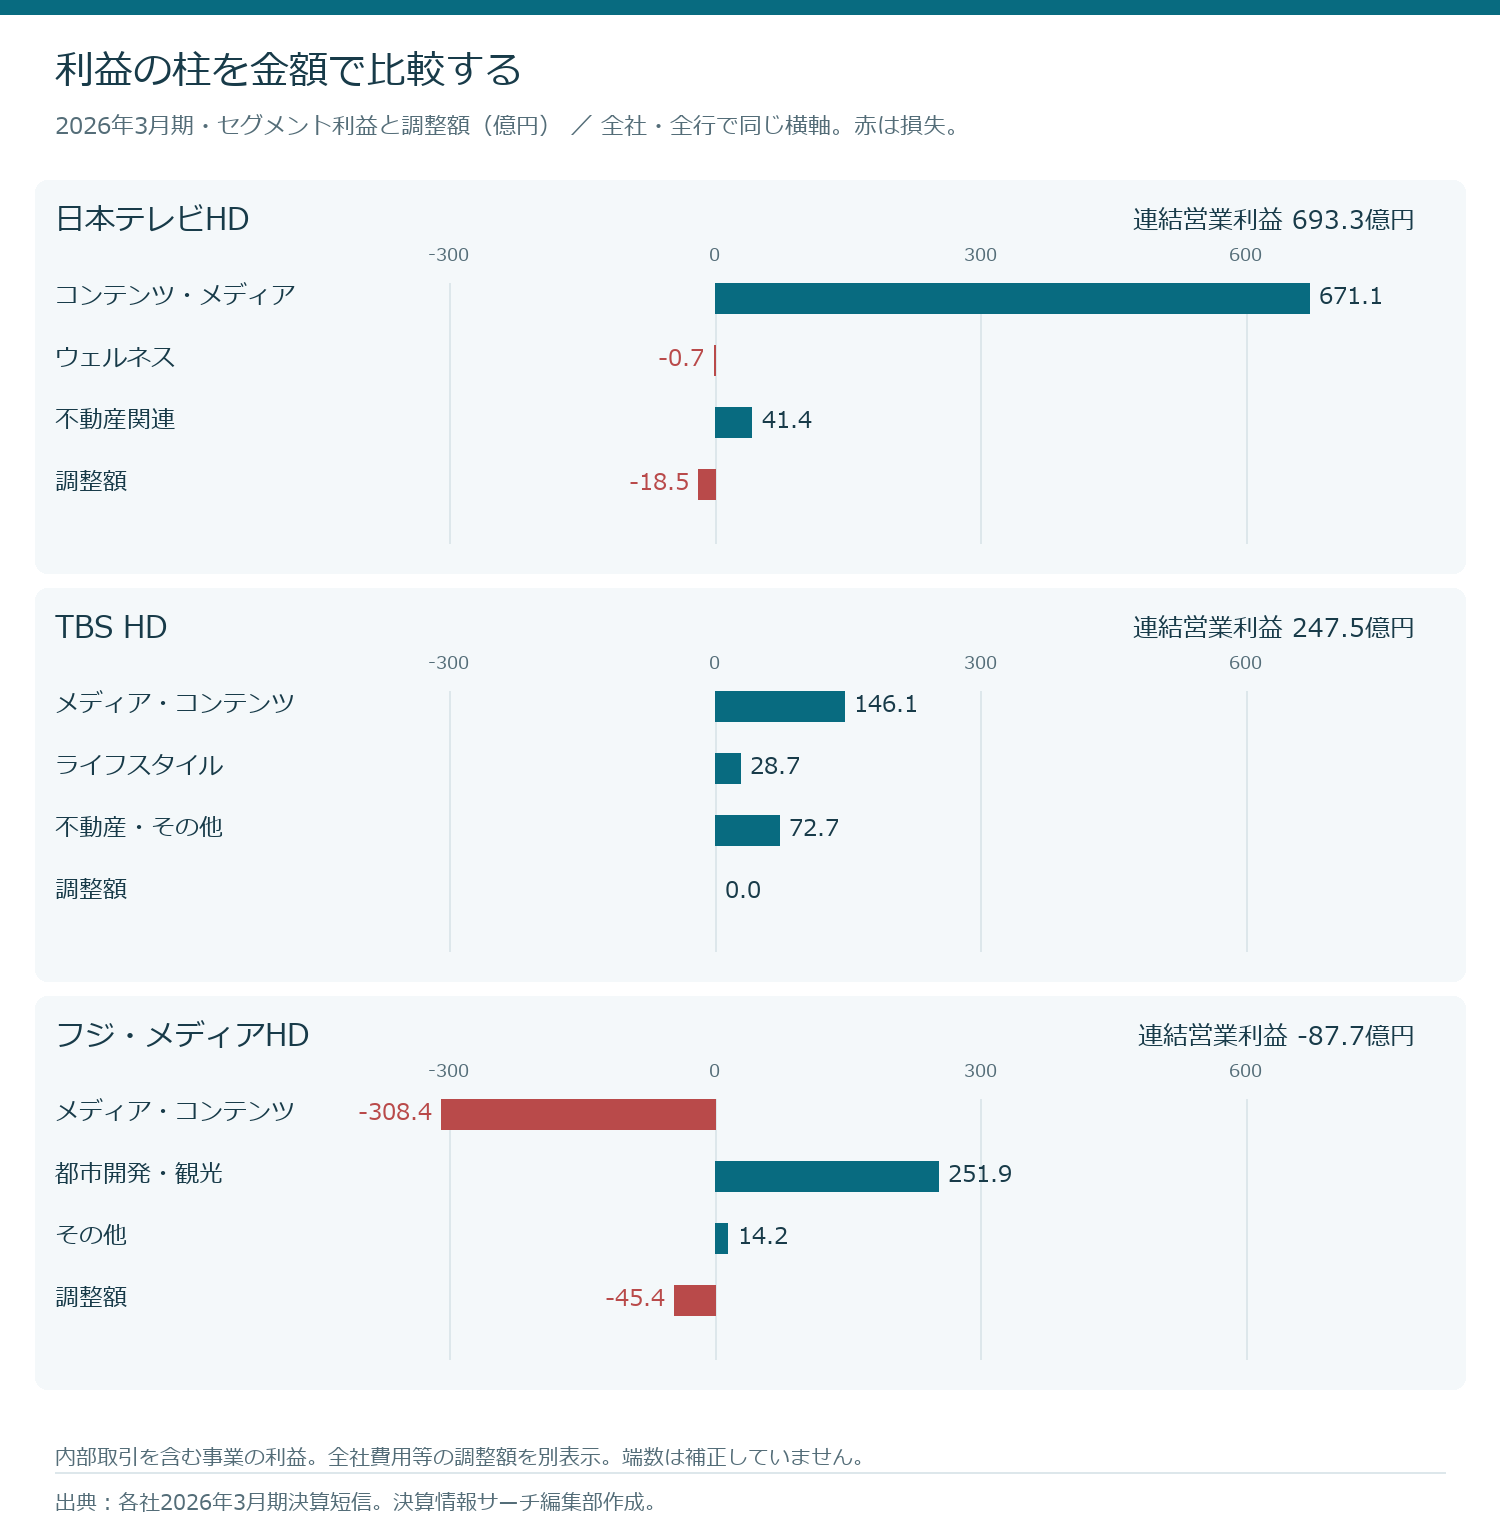
    日テレ・TBS・フジのセグメント利益と調整額(2026年3月期)
    日テレ・TBS・フジのセグメント利益と調整額。画像を押すと拡大できます。出典:各社決算短信/当サイト作成。
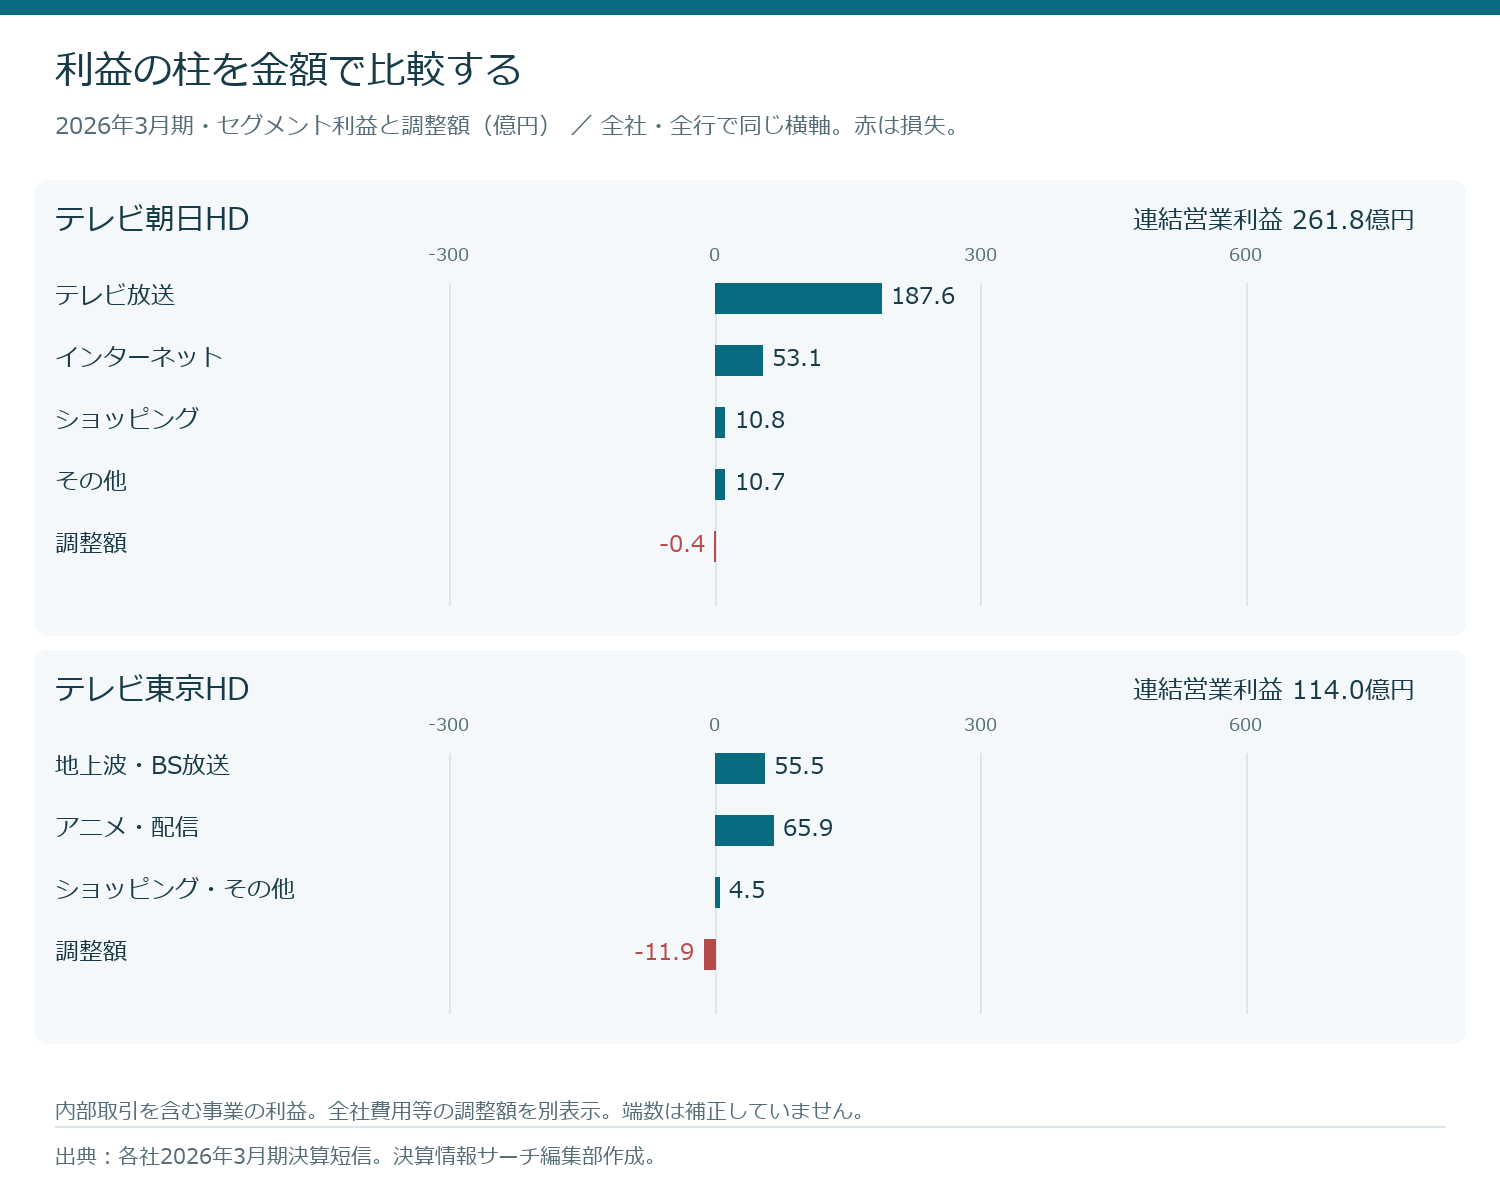
    テレビ朝日・テレビ東京のセグメント利益と調整額(2026年3月期)
    テレビ朝日・テレビ東京のセグメント利益と調整額。画像を押すと拡大できます。出典:各社決算短信/当サイト作成。

    利益は各社が開示する営業利益ベースのセグメント利益。内部取引を含む事業活動の利益であり、売上構成グラフの外部売上とは集計範囲が異なる。全社費用・内部取引消去などの調整額を別表示した。赤字があるため、利益を100%円グラフにはしていない。

    日本テレビHD:主力は広告を含むコンテンツ・メディア

    コンテンツ・メディアの利益は671.14億円で、連結営業利益693.32億円の大部分を支える。不動産関連は41.36億円の黒字だが、ウェルネスは0.72億円の赤字だった。主力セグメントを離れた多角化だけが利益を伸ばした、という構造ではない。

    同セグメントは地上波・BS・CS広告、動画配信、映像・音楽の権利収入、物販、映画、イベント・テーマパークなどを含む。会社はスポット広告やコンテンツ制作収入、興行収入などの増収を説明している。Huluやスタジオジブリなどの個別事業の利益を、このセグメント利益から切り分けることはできない。なお、KANAMELの子会社化は2026年4月で、今回の通期決算後の出来事だ。

    TBS HD:売上の4%の不動産・その他が、利益では約3割

    メディア・コンテンツの利益146.12億円に対し、不動産・その他は72.71億円。外部売上では4.0%の事業が、調整前のセグメント利益合計では約29.4%を占める。不動産の利益貢献は、売上の比率以上に大きい。

    ライフスタイルにはPLAZAなどの小売・化粧品や、やる気スイッチグループの教育事業が含まれる。同事業の利益は35.05億円から28.66億円に減少。会社は売上拡大の一方、教育事業の人件費増加などを説明している。事業を増やすだけでなく、増収を利益に結び付けられるかが課題となる。TBS・決算説明資料

    フジ・メディアHD:都市開発・観光の黒字でも、全体は営業赤字

    都市開発・観光は251.85億円の黒字だが、メディア・コンテンツは308.35億円の赤字。その他事業と調整額を加えた連結営業損益は87.66億円の赤字だった。不動産やホテルが支えになっていることと、グループ全体が十分な利益を生んでいることは分けて考える必要がある。

    会社は、フジテレビの事案の影響による広告収入の大幅な減少などを説明する。一方、都市開発・観光は保有・開発物件の売却や分譲マンション販売が伸びた。これは賃料だけの安定収入ではなく、物件売却・販売の時期や規模にも左右される。ホテルでは売上が増えても、原価や人件費の上昇で利益が減っており、「観光需要が強ければすべて増益」とは言えない。

    テレビ朝日HD:放送が中心、インターネットも第2の柱

    テレビ放送は187.58億円、インターネットは53.10億円の利益。放送の利益は前期の112.89億円から増え、会社はスポット広告の伸長や単価を重視した販売などを説明している。インターネットの伸長も確認できるが、放送の利益額がなお大きい。

    注意したいのはABEMAの扱いだ。AbemaTVは持分法適用関連会社であり、ABEMA全体の売上・利益がテレビ朝日HDのインターネット事業へそのまま連結されるわけではない。また、翌2027年3月期からはセグメント区分が変わる。今回のグラフは2026年3月期の実績区分に統一した。テレビ朝日HD・グループ会社

    テレビ東京HD:アニメ・配信が放送の利益を上回る

    アニメ・配信の利益は65.87億円で、地上波・BS放送の55.50億円を上回る。調整前のセグメント利益合計に対する比率は約52.3%だ。前期のアニメ・配信利益42.50億円から拡大しており、コンテンツの二次利用が利益の柱になっている。

    この区分にはアニメの権利利用だけでなく、映画出資、イベント、音楽出版、CS有料放送、動画配信なども含まれる。「65.87億円すべてがアニメの利益」という意味ではない。地上波・BS放送も増益であり、放送を維持しながら権利・配信で収益を広げる姿として読める。

    放送以外の主な事業を一覧で見る

    主な事業・サービスと決算上の扱い
    グループ 主な事業・サービスの例 読み方
    日本テレビHD 動画配信、映画・音楽の権利、物販、イベント・テーマパーク/スポーツクラブ/不動産賃貸 多くのコンテンツ事業は主力セグメント内。ウェルネスと不動産は別区分。
    TBS HD 配信、催物/PLAZA・化粧品/やる気スイッチの教育/赤坂などの不動産 小売・教育はライフスタイル、不動産は不動産・その他。各ブランド単体利益とは異なる。
    フジ・メディアHD 映画・音楽・アニメ、通販/サンケイビル/グランビスタのホテル・水族館など 都市開発・観光には賃貸、物件販売・売却、ホテル運営などが含まれる。
    テレビ朝日HD ネット配信、通販/音楽出版・イベント・映画出資など 2026年3月期は旧4区分。ABEMAなどの持分法投資損益と営業利益を混同しない。
    テレビ東京HD アニメの配信・商品化などの権利、配信、イベント、音楽出版/通販・EC アニメ・配信にはアニメ以外も含む。不動産は独立した開示区分ではない。

    数値で確認:事業別の売上と利益の変化

    事業別実績(億円)|売上は2026年3月期の外部顧客向け
    グループ 開示セグメント(事業を省略表記) 外部売上 売上構成比 利益 2025/3 利益 2026/3
    日本テレビHD コンテンツ・メディア 4,526.56 93.4% 521.90 671.14
    ウェルネス 272.02 5.6% 1.87 -0.72
    不動産関連 45.60 0.9% 44.45 41.36
    TBS HD メディア・コンテンツ 3,122.37 73.5% 84.90 146.12
    ライフスタイル 957.24 22.5% 35.05 28.66
    不動産・その他 168.88 4.0% 74.68 72.71
    フジ・メディアHD メディア・コンテンツ 3,498.76 63.4% -40.85 -308.35
    都市開発・観光 1,928.59 34.9% 244.90 251.85
    その他 91.29 1.7% 8.76 14.24
    テレビ朝日HD テレビ放送 2,454.69 72.3% 112.89 187.58
    インターネット 338.00 10.0% 36.98 53.10
    ショッピング 183.72 5.4% 15.05 10.82
    その他 418.45 12.3% 32.42 10.74
    テレビ東京HD 地上波・BS放送 1,007.21 61.1% 40.69 55.50
    アニメ・配信 505.46 30.6% 42.50 65.87
    ショッピング・その他 136.47 8.3% 6.85 4.53

    各社の区分は統一し直していない。日テレは2026年3月期にセグメント名称を変更したが、短信は前期を同じ名称で表示している。比較表には報告セグメント以外の「その他」も含む。セグメント利益と連結営業利益の差は上のグラフの調整額を参照。

    考察:不動産か、配信か、という二択ではない

    5社を同じ「テレビ局」として見ると、利益の違いを見落とす。

    • 放送の稼ぐ力:広告単価、視聴率、番組制作費などに左右される。日テレやテレビ朝日では、主力メディア・放送の利益が大きい。
    • コンテンツの広げ方:配信・海外販売・商品化などで作品の収益機会を増やせる。テレビ東京はその利益貢献が大きい。
    • 別の事業による下支え:不動産、教育、小売などが加わるが、事業によって費用・投資・市況の影響は異なる。

    確認したいのは「非放送事業を持っているか」だけではなく、どの事業がいくら利益を生み、その利益が増えているかだ。不動産の売却益を含む事業利益、作品のヒットによる利益、株式売却による特別利益を分けると、テレビ局グループの収益構造が見えやすくなる。

    比較方法と一次資料

    金額は決算短信の百万円表示を100で割り、億円に換算した。表は小数第2位、グラフは原則小数第1位に四捨五入。構成比・営業利益率は元の数値から計算。セグメント金額の合計と連結金額に生じる百万円単位の端数差は補正していない。前期比は会社発表値を用い、フジは黒字から赤字への変化として表示した。

    売上構成比の分母は連結売上高。TBSの利益構成比とテレビ東京の利益構成比の分母は、調整前の各セグメント利益の合計。配信などの事業について利益が個別開示されていない場合、セグメント数値から推計・配賦していない。純利益は親会社株主に帰属する当期純利益を指す。

    免責事項

    本記事は、企業が公表した資料に基づき、業績や事業の理解を目的として作成したものです。特定の有価証券の購入・売却その他の投資行動を推奨・勧誘するものではありません。情報の正確性・完全性を保証するものではなく、掲載後の訂正や状況変化によって内容が変わる場合があります。過去の業績は将来の成果を保証しません。ご判断にあたっては最新の開示資料等をご確認ください。

  • 私鉄は何で稼いでいるのか? 15グループの決算で見る鉄道・不動産・ホテル・物流

    私鉄は何で稼いでいるのか? 15グループの決算で見る鉄道・不動産・ホテル・物流

    鉄道会社の利益は、電車を走らせる事業だけで決まるわけではない。大手私鉄系15グループの2026年3月期を比べると、不動産が最大の利益源となる会社、ホテルが運輸を上回る会社、国際物流が売上の大部分を占める会社など、稼ぎ方は大きく異なる。

    対象は東京メトロを含む大手民鉄16社に対応する15連結グループ。阪急・阪神は阪急阪神ホールディングスとして集計する。2026年3月期の通期実績でそろえ、翌期の四半期決算や会社予想は混ぜない。

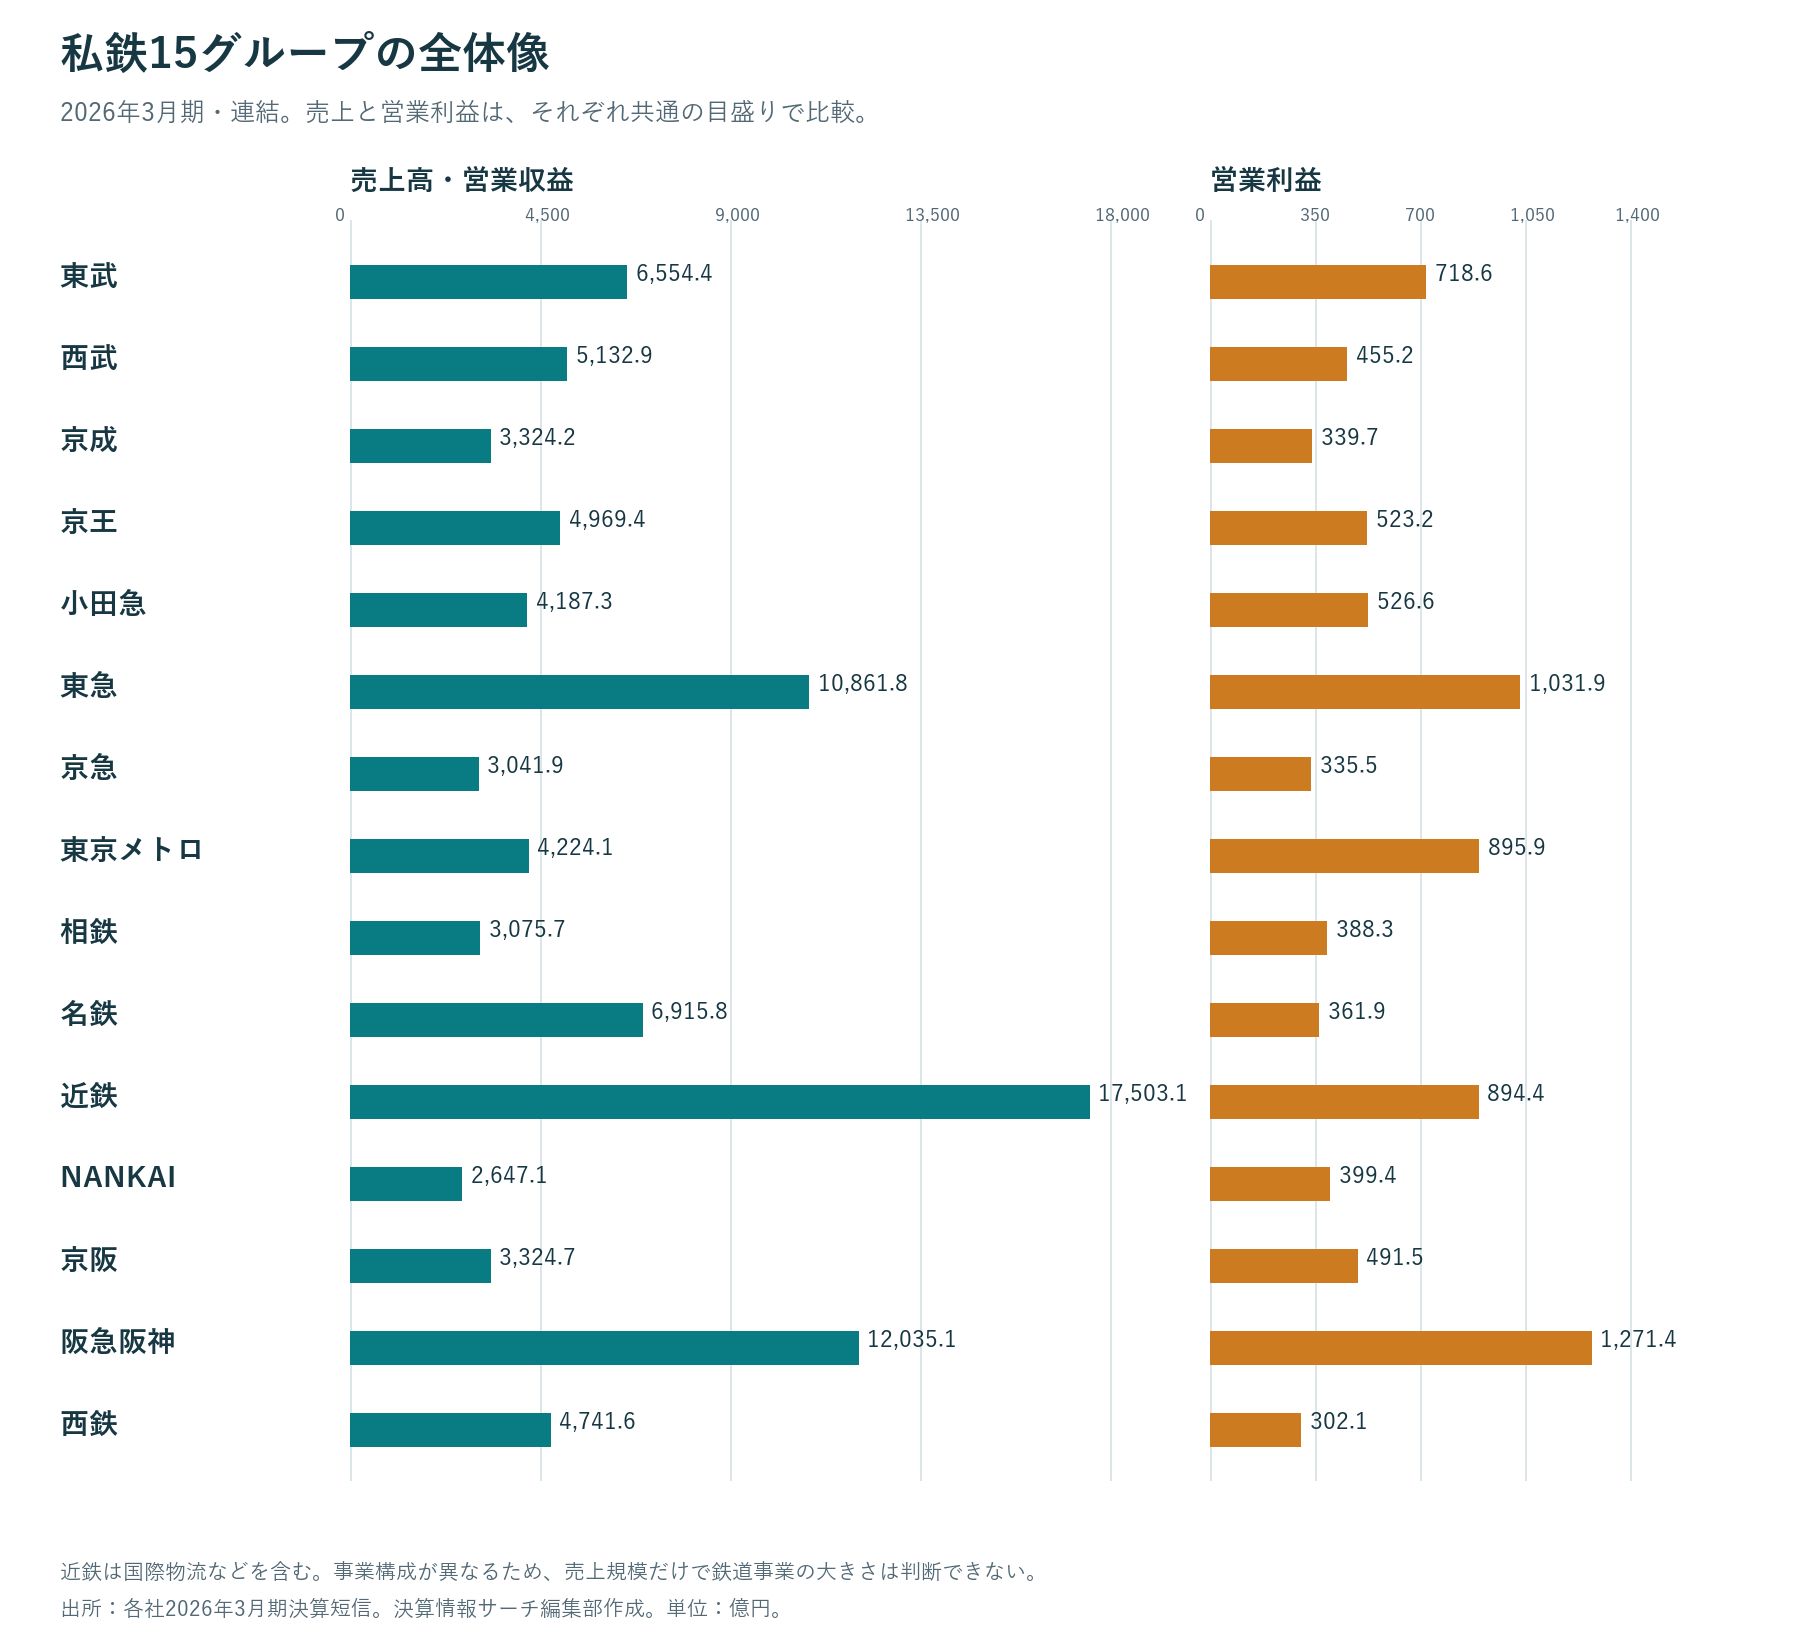
    まずは15グループの全体像

    私鉄15グループの売上と営業利益

    グループ 売上高・営業収益(億円) 営業利益(億円) 営業利益の前期比 一次資料
    東武 6,554.35 718.61 -3.7% 決算短信
    西武 5,132.86 455.22 -84.4% 決算短信
    京成 3,324.24 339.74 -5.6% 決算短信
    京王 4,969.39 523.22 -3.4% 決算短信
    小田急 4,187.32 526.59 +2.4% 決算短信
    東急 10,861.79 1,031.93 -0.3% 決算短信
    京急 3,041.92 335.53 -5.9% 決算短信
    東京メトロ 4,224.14 895.88 +3.0% 決算短信
    相鉄 3,075.72 388.33 +2.7% 決算短信
    名鉄 6,915.83 361.85 -14.0% 決算短信
    近鉄 17,503.07 894.36 +6.0% 決算短信
    NANKAI 2,647.14 399.45 +15.2% 決算短信
    京阪 3,324.71 491.52 +16.8% 決算短信
    阪急阪神 12,035.06 1,271.36 +14.7% 決算短信
    西鉄 4,741.56 302.10 +13.3% 決算短信

    近鉄の売上規模は国際物流、阪急阪神の売上には旅行なども含む。売上の順位が、そのまま鉄道事業の規模や利益率の順位になるわけではない。

    非鉄道の利益が大きい会社はどこか

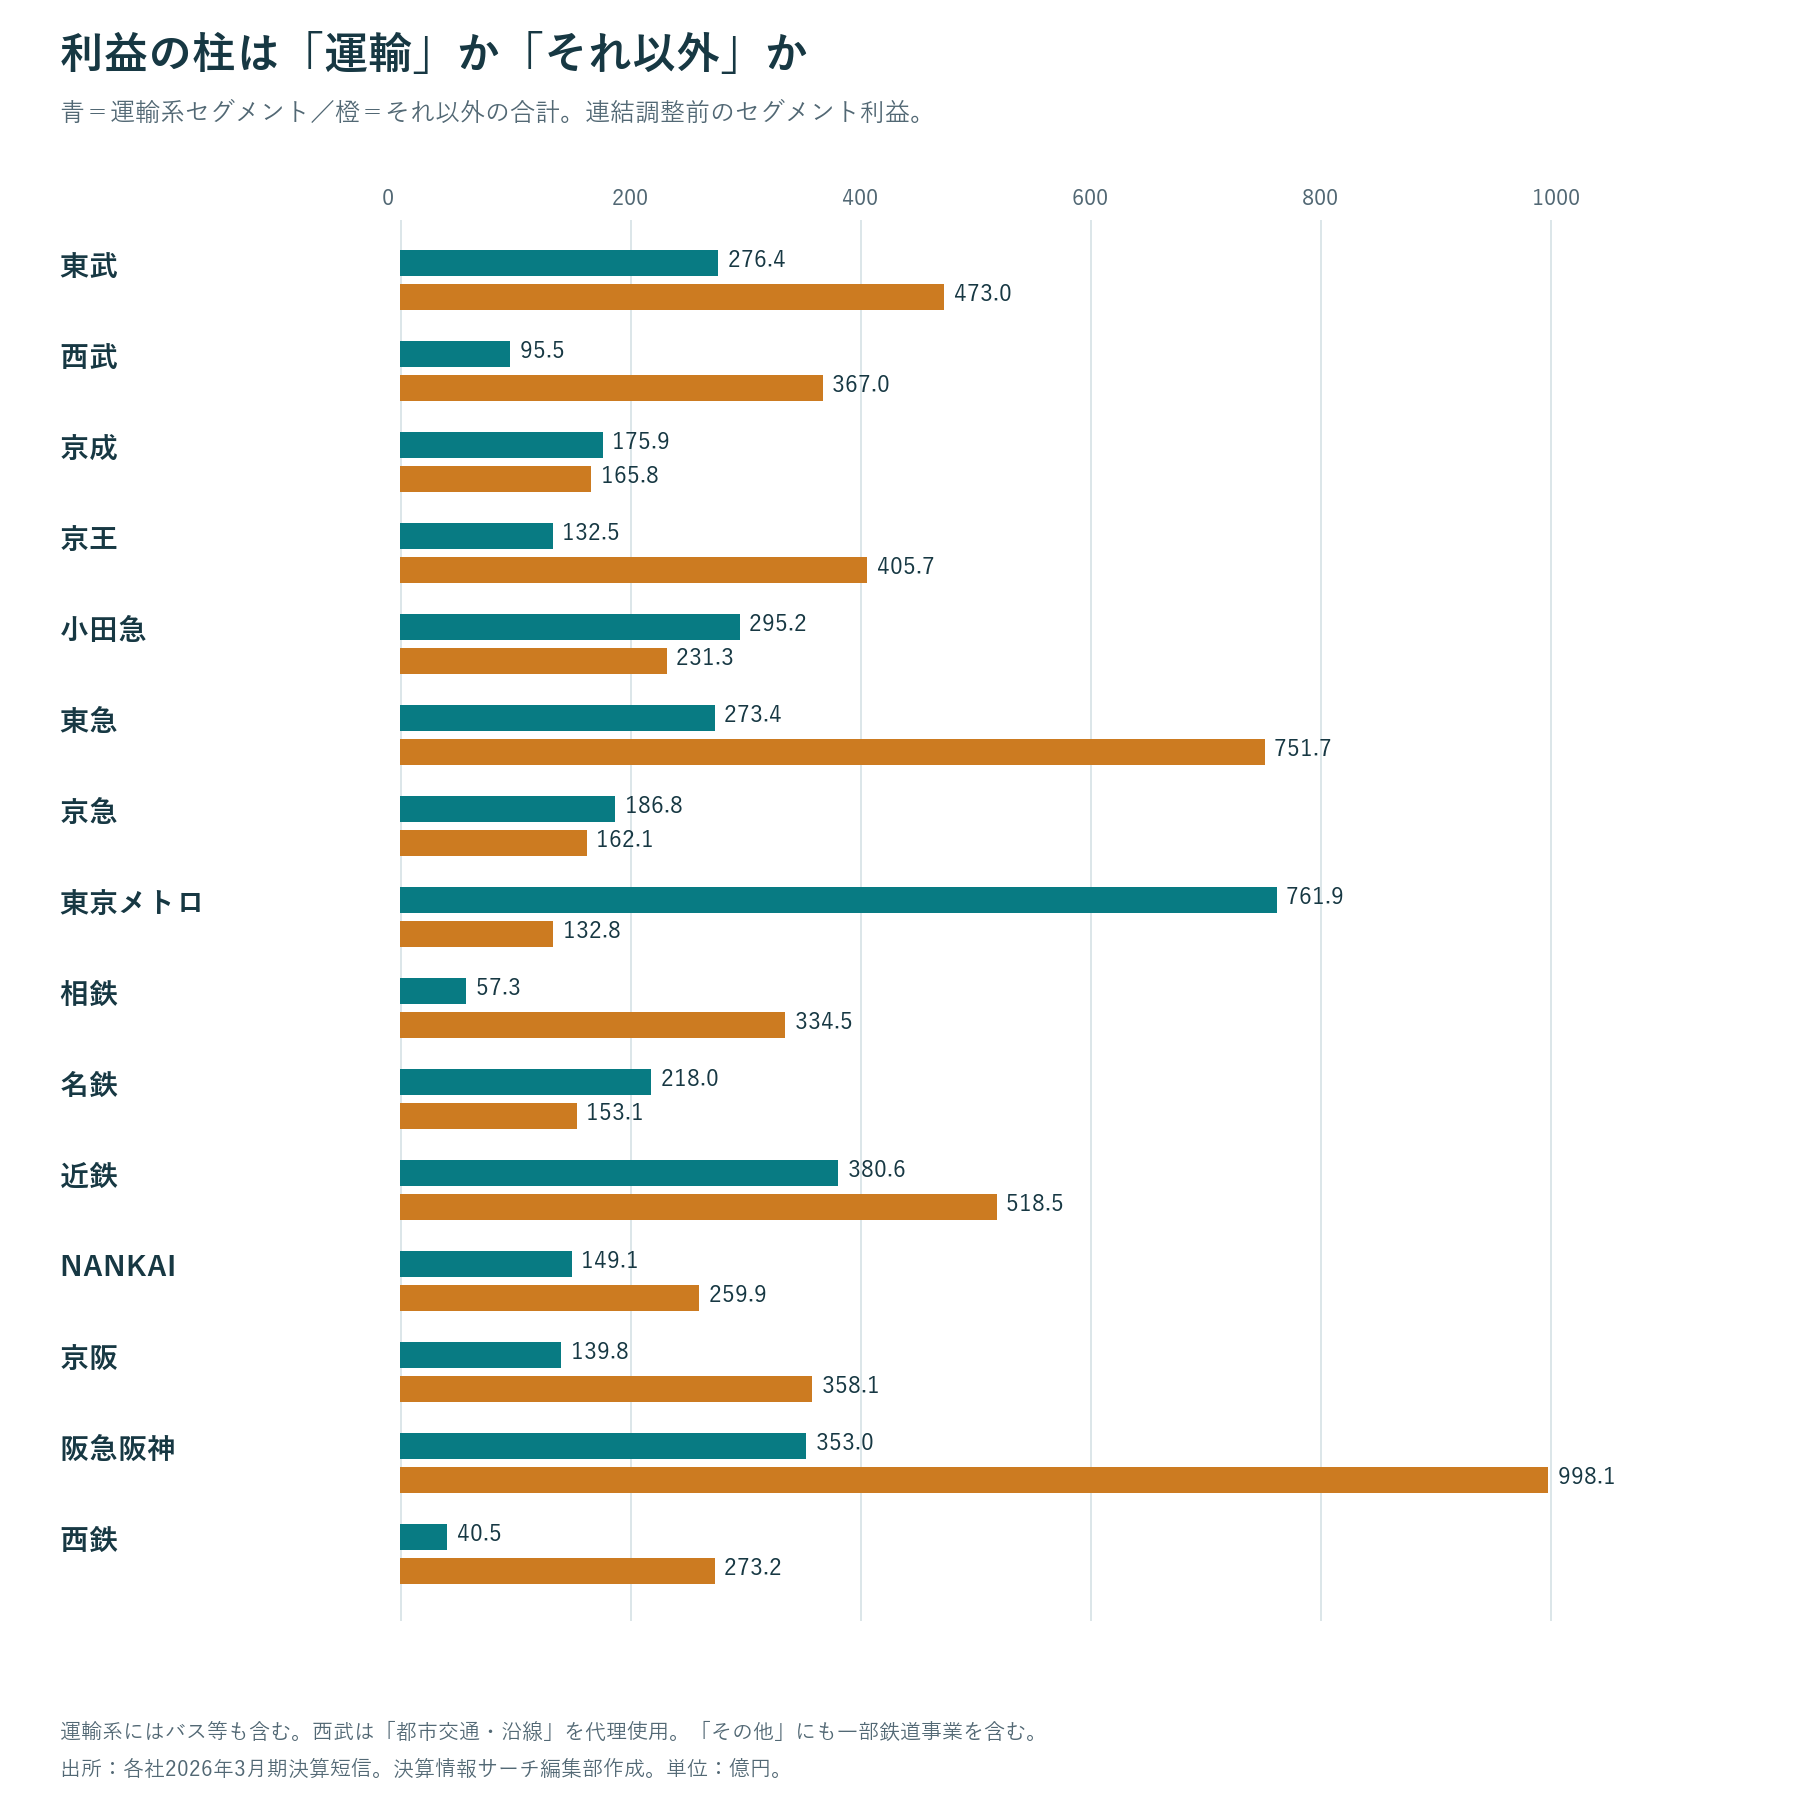
    運輸と非運輸の利益比較

    ここでの「非運輸」は、各社の運輸系セグメント以外を合計した比較上の区分。鉄道だけを厳密に切り出したものではない。運輸系にはバスなどが含まれ、西武の「都市交通・沿線」には沿線事業も含まれる。同社の「その他」には一部鉄道事業があるため、完全な鉄道・非鉄道区分とは一致しない。

    相鉄、京阪、阪急阪神、東急、京王、西鉄などでは、単独の非運輸セグメントが運輸系の利益を上回る。一方、東京メトロは運輸が開示セグメント利益合計の約85%を占め、鉄道中心の収益構造が明確だ。

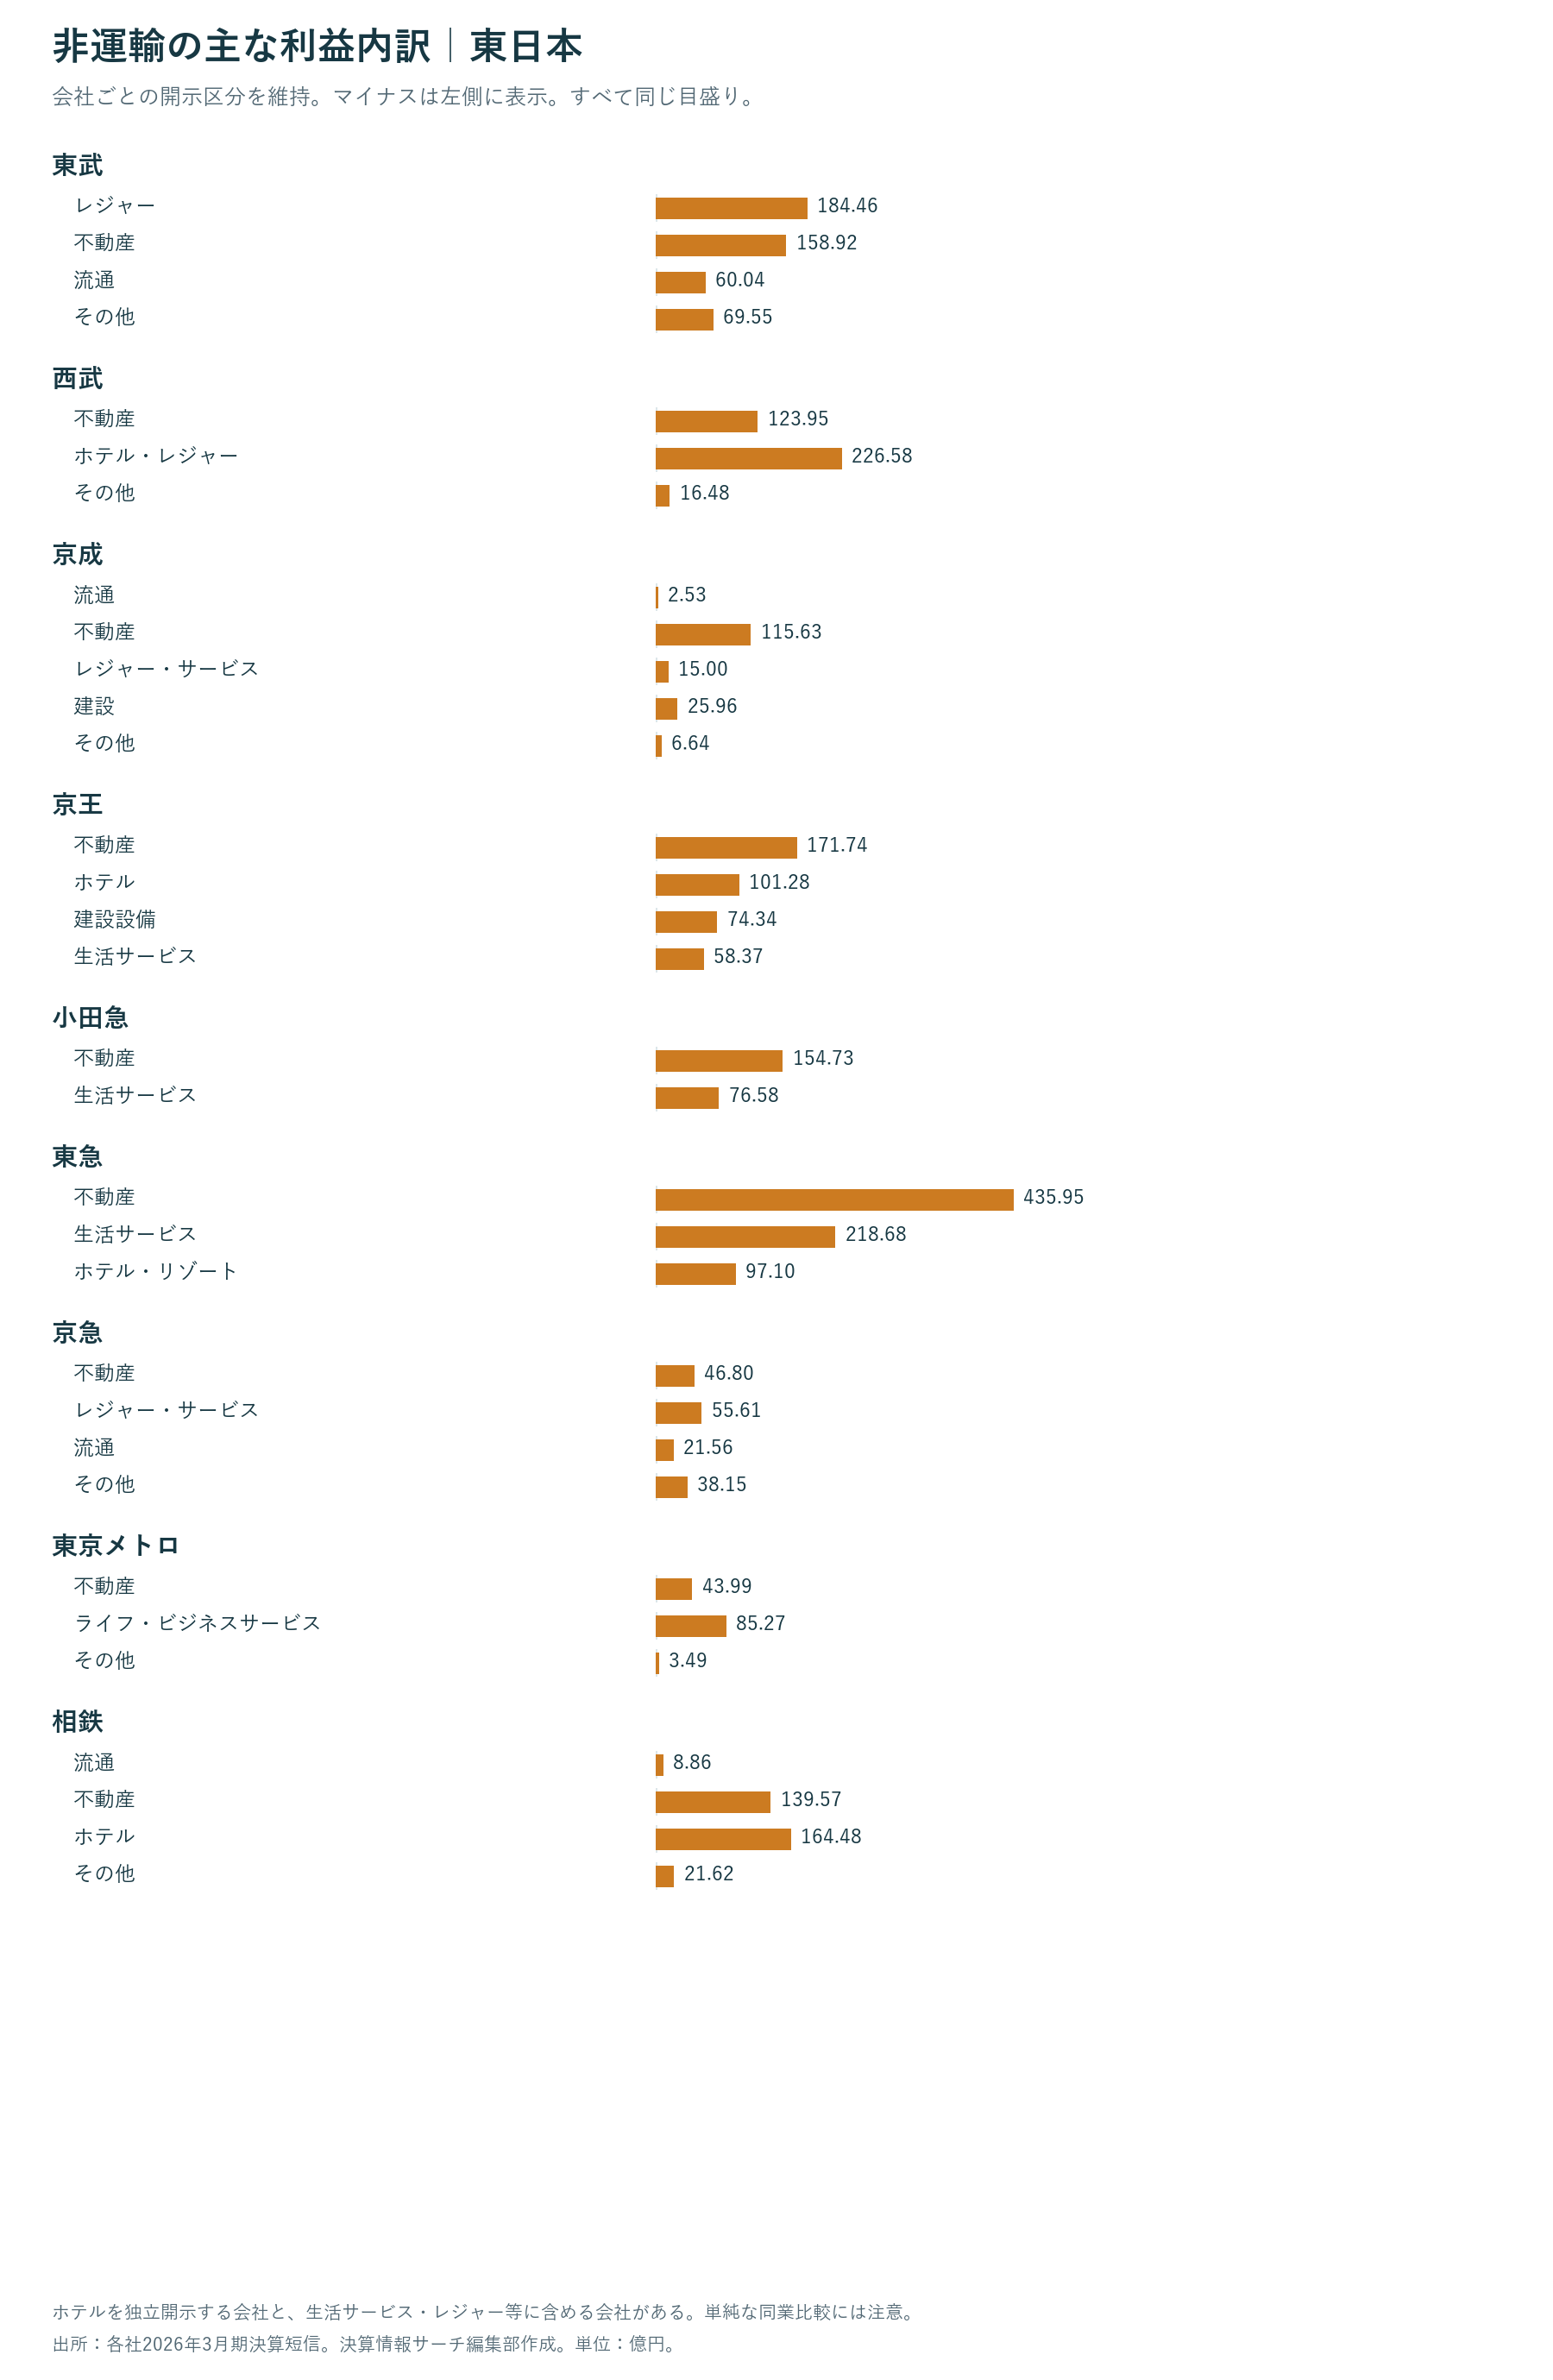
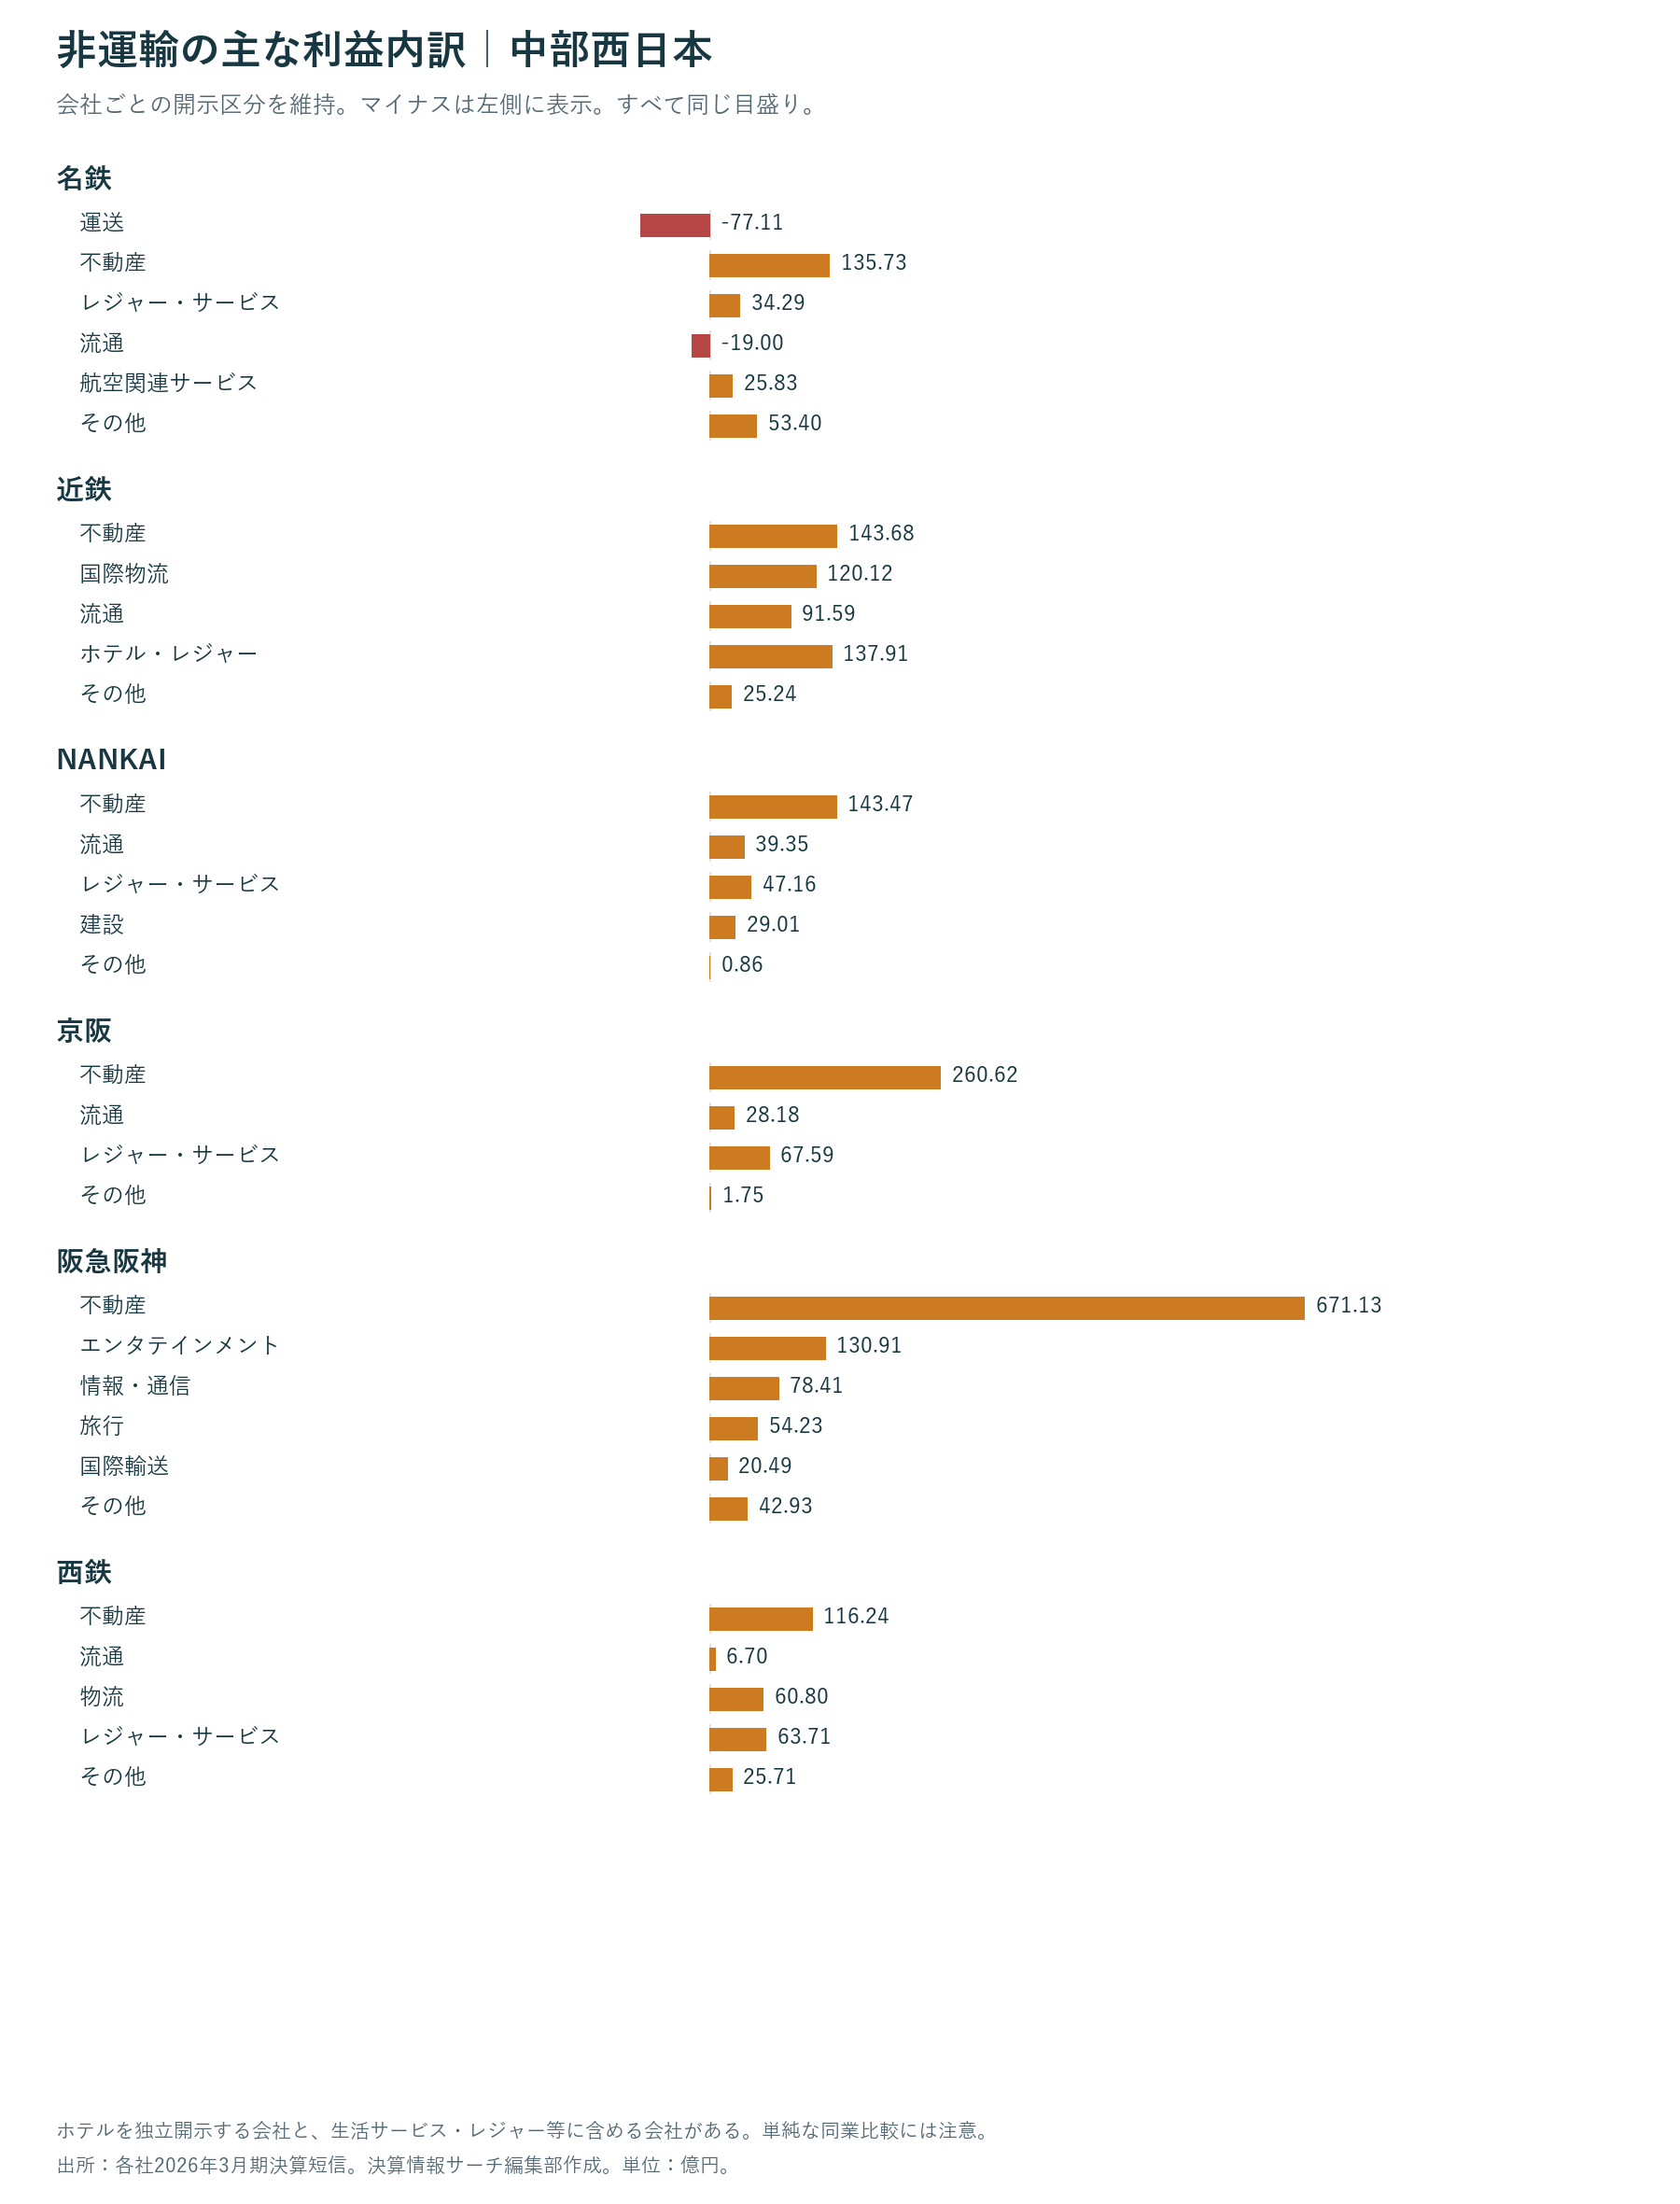
    非鉄道の主な内訳

    東日本の非運輸利益内訳

    中部・西日本の非運輸利益内訳

    グループ 非運輸の主な利益内訳(億円・連結調整前)
    東武 レジャー 184.46/不動産 158.92/流通 60.04/その他 69.55
    西武 不動産 123.95/ホテル・レジャー 226.58/その他 16.48
    京成 流通 2.53/不動産 115.63/レジャー・サービス 15.00/建設 25.96/その他 6.64
    京王 不動産 171.74/ホテル 101.28/建設設備 74.34/生活サービス 58.37
    小田急 不動産 154.73/生活サービス 76.58
    東急 不動産 435.95/生活サービス 218.68/ホテル・リゾート 97.10
    京急 不動産 46.80/レジャー・サービス 55.61/流通 21.56/その他 38.15
    東京メトロ 不動産 43.99/ライフ・ビジネスサービス 85.27/その他 3.49
    相鉄 流通 8.86/不動産 139.57/ホテル 164.48/その他 21.62
    名鉄 運送 -77.11/不動産 135.73/レジャー・サービス 34.29/流通 -19.00/航空関連サービス 25.83/その他 53.40
    近鉄 不動産 143.68/国際物流 120.12/流通 91.59/ホテル・レジャー 137.91/その他 25.24
    NANKAI 不動産 143.47/流通 39.35/レジャー・サービス 47.16/建設 29.01/その他 0.86
    京阪 不動産 260.62/流通 28.18/レジャー・サービス 67.59/その他 1.75
    阪急阪神 不動産 671.13/エンタテインメント 130.91/情報・通信 78.41/旅行 54.23/国際輸送 20.49/その他 42.93
    西鉄 不動産 116.24/流通 6.70/物流 60.80/レジャー・サービス 63.71/その他 25.71

    ホテルの区分は各社で異なる。京王・相鉄は独立した「ホテル」、東急は「ホテル・リゾート」、小田急は「生活サービス」に含む。区分名が違うものを無理にホテル単体として集計していない。

    各社の稼ぎ方と前期からの変化

    東武

    レジャー184.46億円、不動産158.92億円が運輸に続く。連結営業利益は前期を下回る。

    西武

    ホテル・レジャー226.58億円が最大。前期の不動産利益2,376.17億円からの反動が大きく、減益率を通常の需要減速と同一視できない。

    京成

    運輸175.86億円と不動産115.63億円が中心。オリエンタルランドの持分法投資損益は営業利益とは別枠であり、ここには加えない。

    京王

    不動産171.74億円が交通132.54億円を上回る。ホテル101.28億円、建設設備74.34億円も利益を支える。

    小田急

    交通295.17億円が主力。不動産154.73億円、生活サービス76.58億円を組み合わせる。ホテル等は生活サービスに含まれる。

    東急

    不動産435.95億円が交通273.41億円を上回る。生活サービス218.68億円、ホテル・リゾート97.10億円にも利益源が分散する。

    京急

    交通186.83億円が中心。不動産の減益を、レジャー・サービスなどの増益だけでは補えなかった。

    東京メトロ

    運輸761.89億円が、開示セグメント利益合計の約85%を占める。非運輸への依存が小さい比較対象。

    相鉄

    ホテル164.48億円、不動産139.57億円が、運輸57.27億円を上回る。ホテル増益が不動産減益を補う構図。

    名鉄

    交通218.03億円、不動産135.73億円が柱。一方、運送77.11億円、流通19.00億円の営業赤字が全体を押し下げる。

    近鉄

    国際物流の外部売上7,531.29億円は連結売上の約43%。ただしセグメント利益は運輸380.64億円が国際物流120.12億円を上回る。

    NANKAI

    運輸149.08億円と不動産143.47億円がほぼ並ぶ。流通、レジャー・サービス、建設も黒字を積み上げる。

    京阪

    不動産260.62億円が運輸139.77億円を上回る。レジャー・サービスも67.59億円まで増益。

    阪急阪神

    不動産671.13億円が都市交通352.98億円を上回る。エンタテインメント130.91億円などにも利益源がある。

    西鉄

    不動産116.24億円を中心に、レジャー・サービス63.71億円、物流60.80億円が運輸40.55億円を上回る。

    非鉄道が大きいほど安定するとは限らない

    不動産は売却案件の規模や計上時期によって年度間の利益が大きく動く。西武の前期との比較は、その典型として読む必要がある。ホテルやレジャーも、需要回復がそのまま利益の伸びになるとは限らず、人件費や修繕費などの影響を受ける。

    名鉄のように、運輸が黒字を確保していても物流・流通の赤字が全体を押し下げる例もある。多角化の有無だけではなく、どの事業が増益を生み、どの事業が損失を出しているかを見ることが重要だ。

    また、非鉄道の利益が「増えている」かは会社ごとの前年比較で判断したい。この1年の構成だけでは、私鉄全体で長期的に非鉄道への依存が高まったとまでは断定できない。

    数値の読み方・検証方法

    各社の2026年3月期決算短信原本の連結業績およびセグメント注記を確認した。表の売上・営業利益は連結数値、事業別利益とグラフは連結調整前のセグメント利益を用いる。全社費用、内部取引消去などにより、事業別利益の合計と連結営業利益は一致しない。百万円表示を億円に換算しており、原本の端数処理による差もある。

    当期短信にある前期比較数値を優先する。名鉄・西鉄は翌期からの区分変更に関する参考表を当期実績と取り違えないよう、当期の従来区分を採用した。オリエンタルランドなどの持分法投資損益や、特別損益は営業利益に加えていない。調整前の事業別利益を外部売上だけで割った数値を、各事業の営業利益率として示していない。

    免責事項

    本記事は公表資料に基づく情報提供を目的とし、投資の勧誘・推奨を行うものではありません。掲載内容は資料公表時点の情報で、その後の訂正や変更を反映していない場合があります。数値の正確性に配慮していますが、最終的にはリンク先の各社公式資料をご確認ください。投資等の判断はご自身の責任で行ってください。

    編集:決算情報サーチ編集部(個人運営)/比較対象:2026年3月期/作成:2026年11月4日。

  • JRは何で稼いでいるのか? 7社の決算で見る鉄道・不動産・ホテルの収益構造

    JRは何で稼いでいるのか? 7社の決算で見る鉄道・不動産・ホテルの収益構造

    特集|JR7社の収益構造

    調査基準日:2026年11月4日。全社を同じ期間で比較するため、2026年3月期通期(2025年4月~2026年3月)の実績を使用する。中間決算・会社予想は混ぜていない。

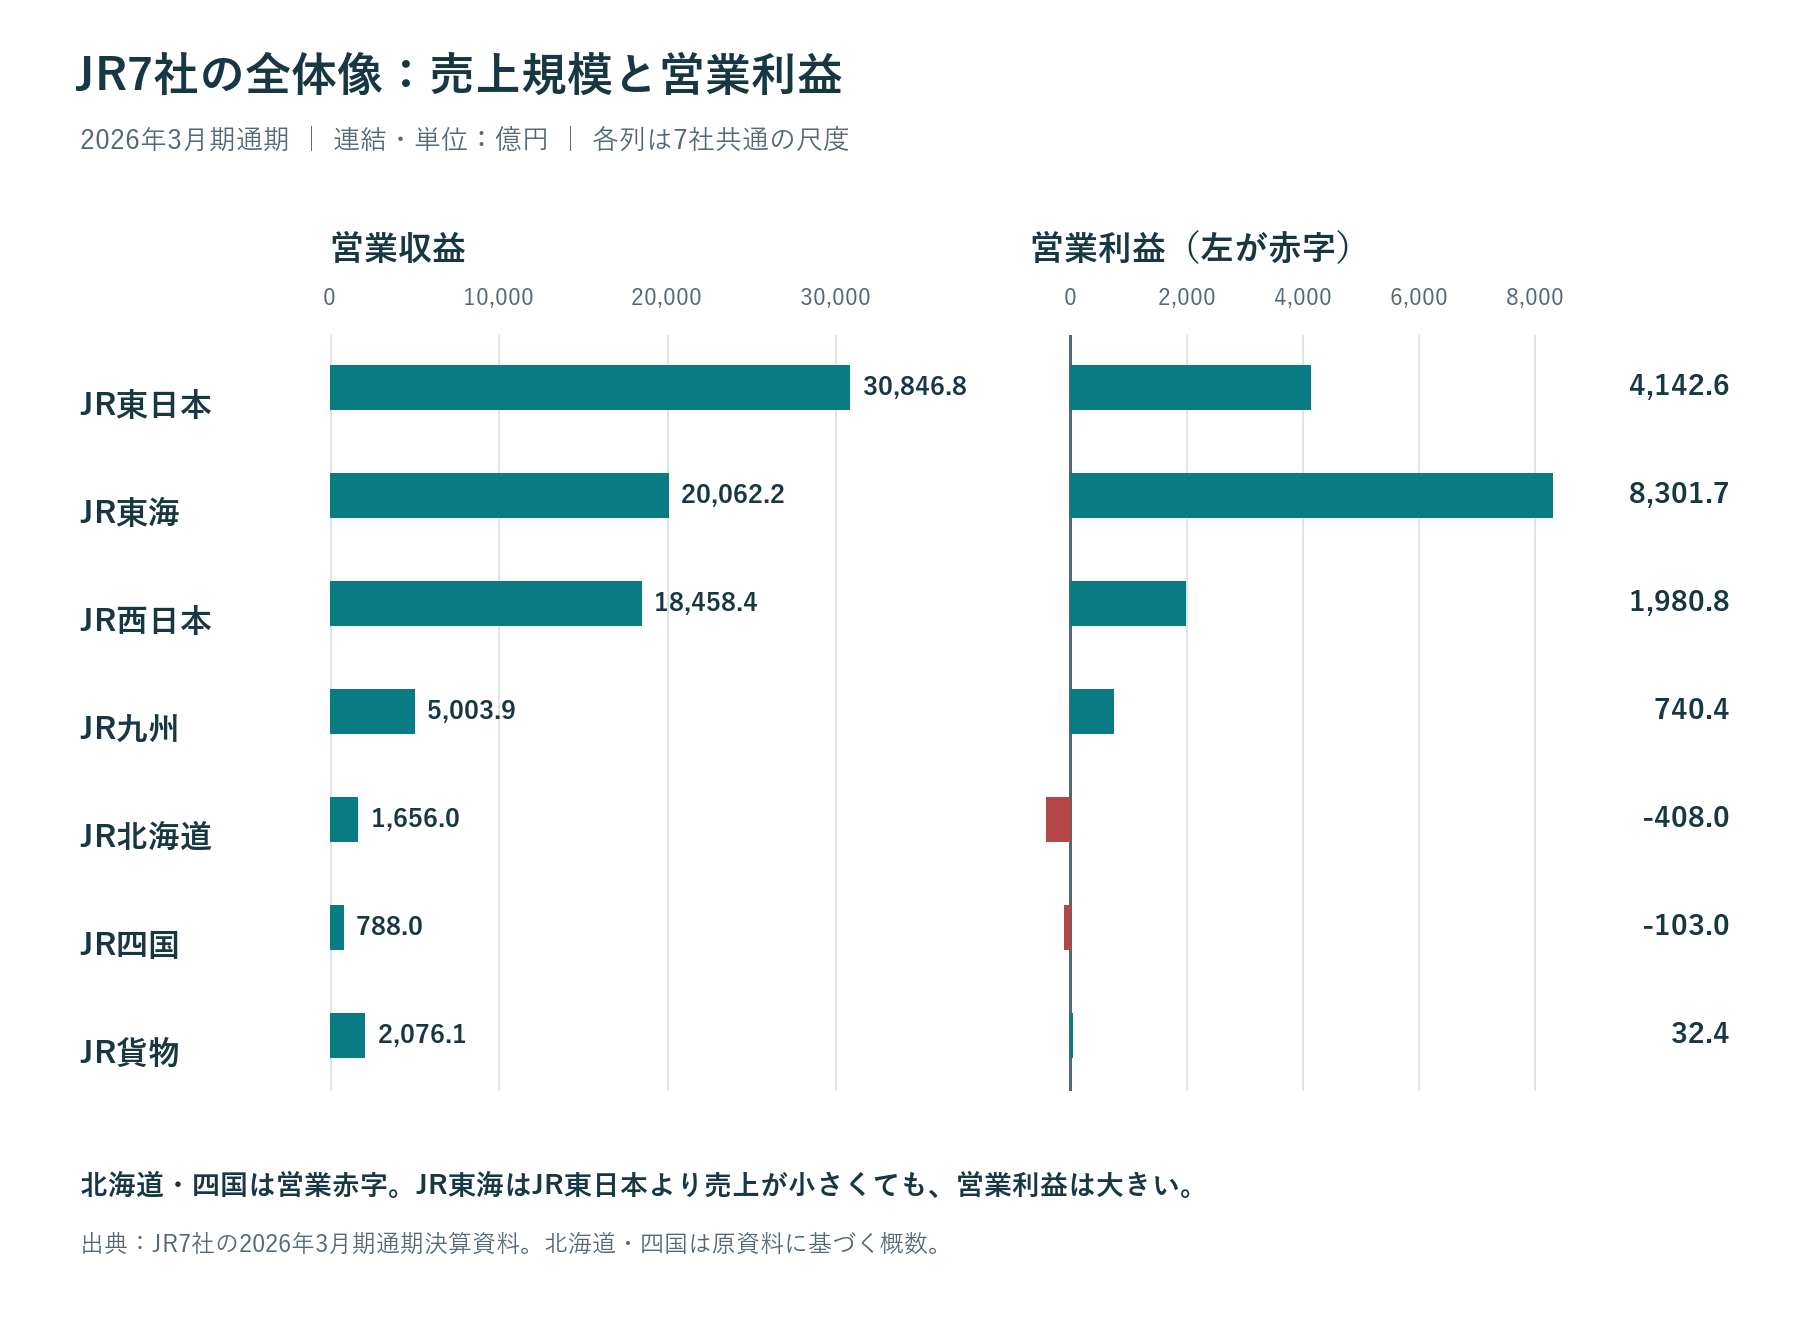
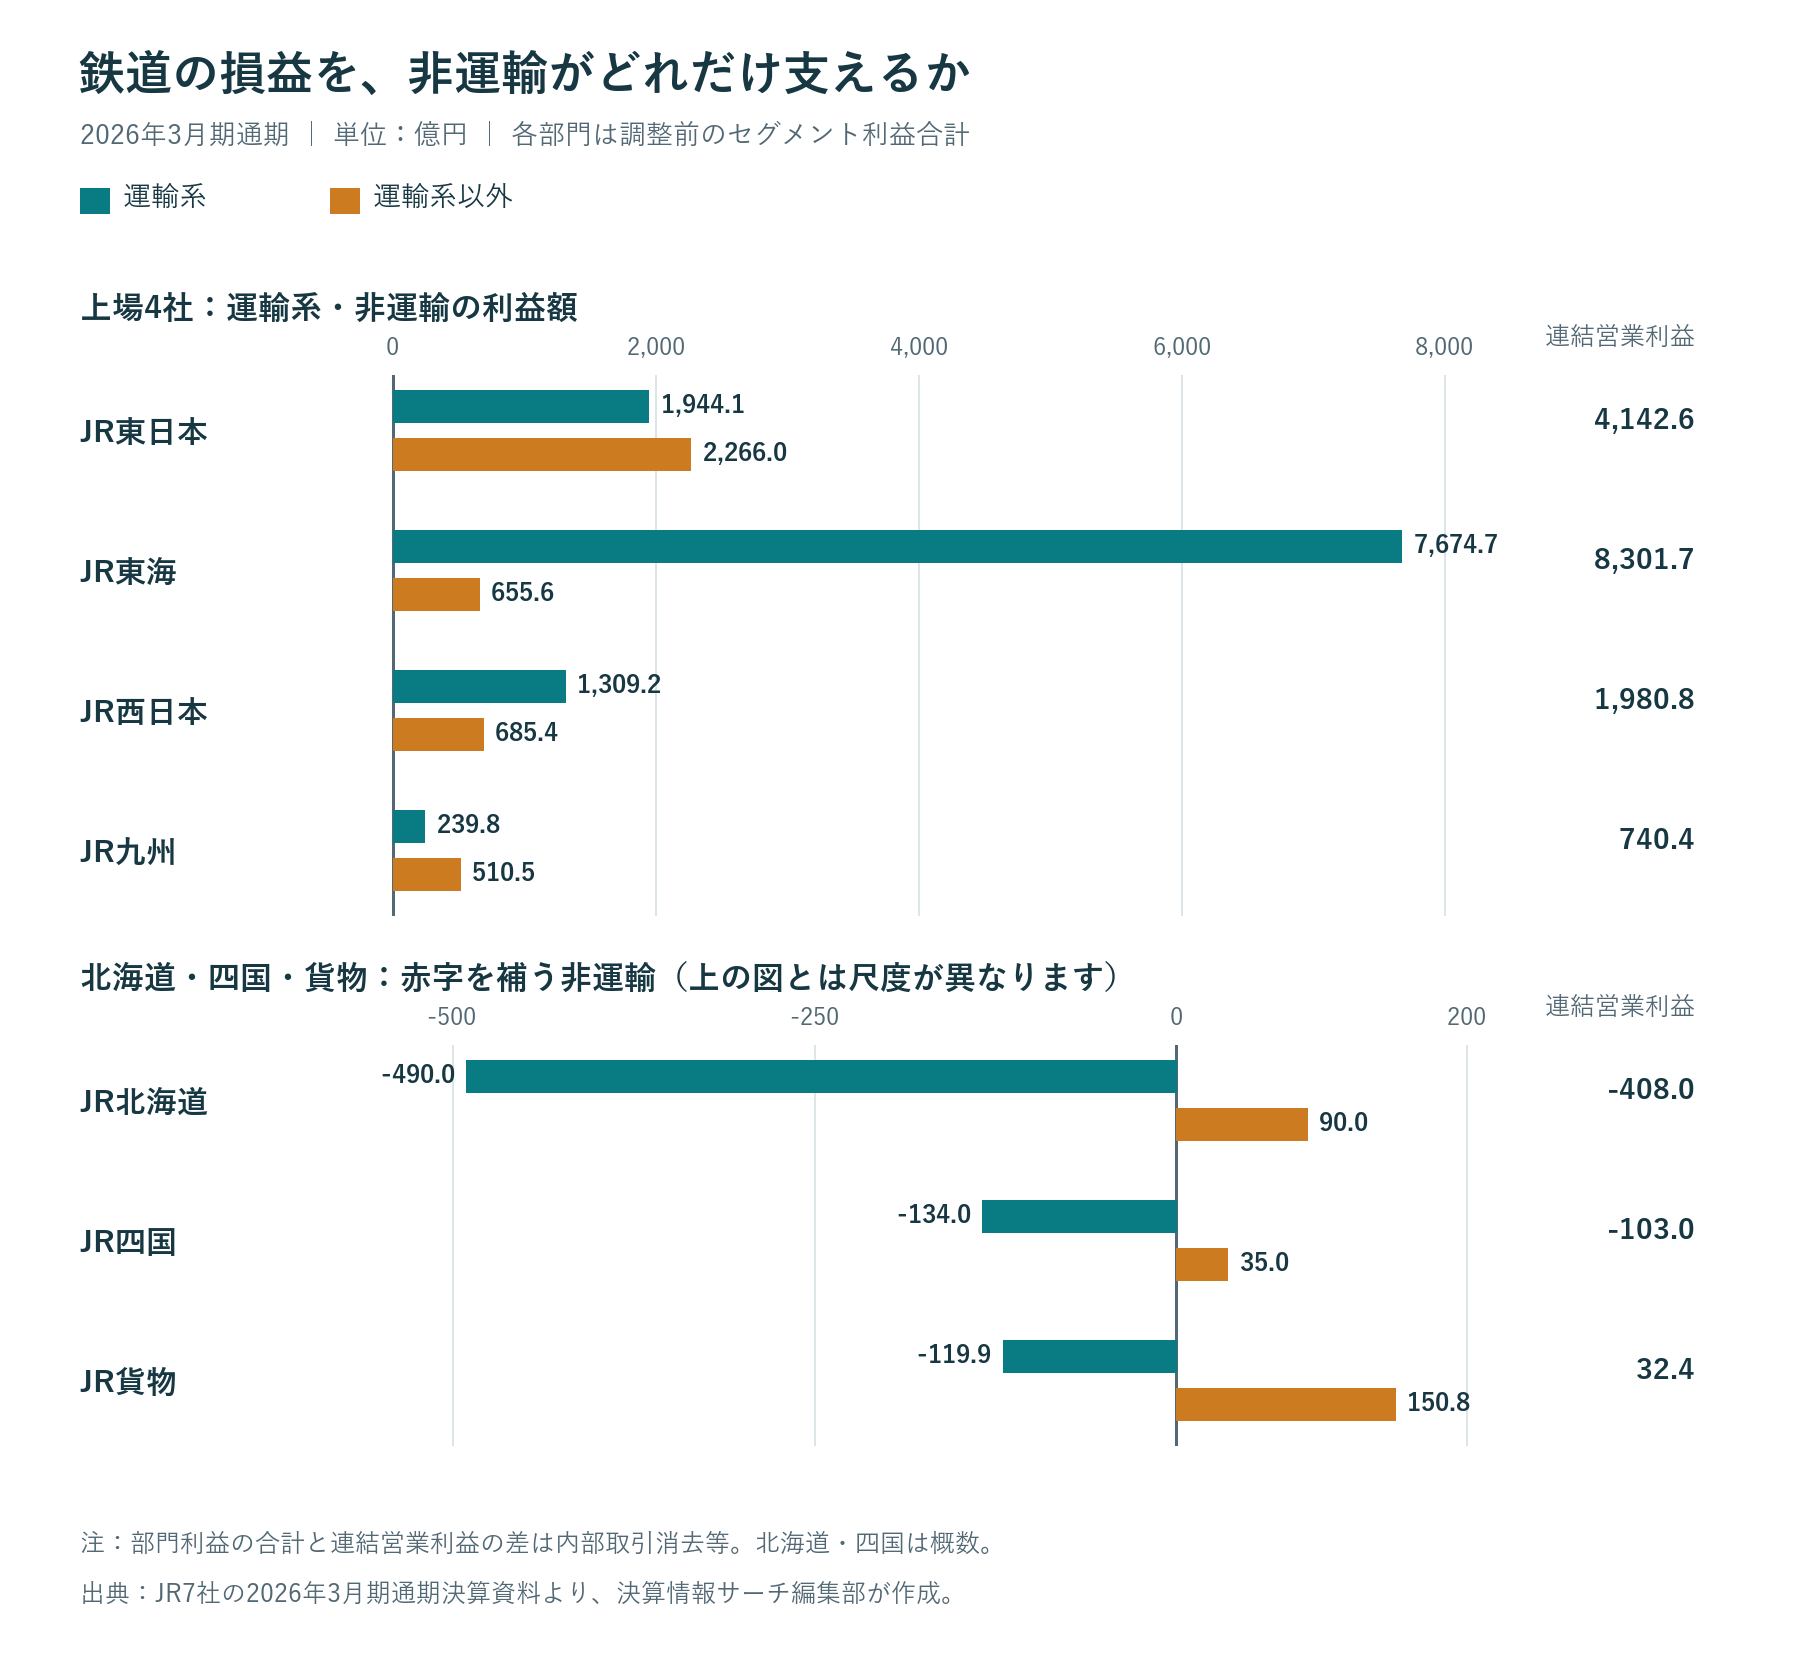
    JRの稼ぎ方は一様ではない。JR東日本は運輸以外がセグメント利益の過半を占め、JR九州は不動産・ホテルが最大の利益源である。一方、JR東海は運輸中心。JR貨物では不動産の黒字が鉄道ロジスティクスの赤字を補っている。

    7社の全体像

    JR7社の売上規模と営業利益:2026年3月期JR各社の決算比較
    出典:各社決算資料より決算情報サーチ編集部作成。画像をクリックすると拡大できます。

    単位:億円。△は損失。北海道・四国は元資料の億円表示に基づく概数。

    会社・一次資料 連結営業収益 連結営業利益 主な稼ぎ手・読みどころ
    JR東日本 30,846.8 4,142.6 運輸に加え不動産・ホテル、流通・サービスが大きい
    JR東海 20,062.2 8,301.7 利益の約92%が運輸セグメント
    JR西日本 18,458.4 1,980.8 モビリティが主力、不動産が第2の柱
    JR九州 5,003.9 740.4 不動産・ホテルが利益最大、運輸も回復
    JR北海道 1,656.0 -408.0 非運輸は黒字だが運輸赤字を埋め切れない
    JR四国 788.0 -103.0 非鉄道・M&Aが増収に寄与、本業全体は営業赤字
    JR貨物 2,076.1 32.4 不動産の黒字が物流部門の赤字を補う

    非鉄道は増えているのか? 金額と比率を分ける

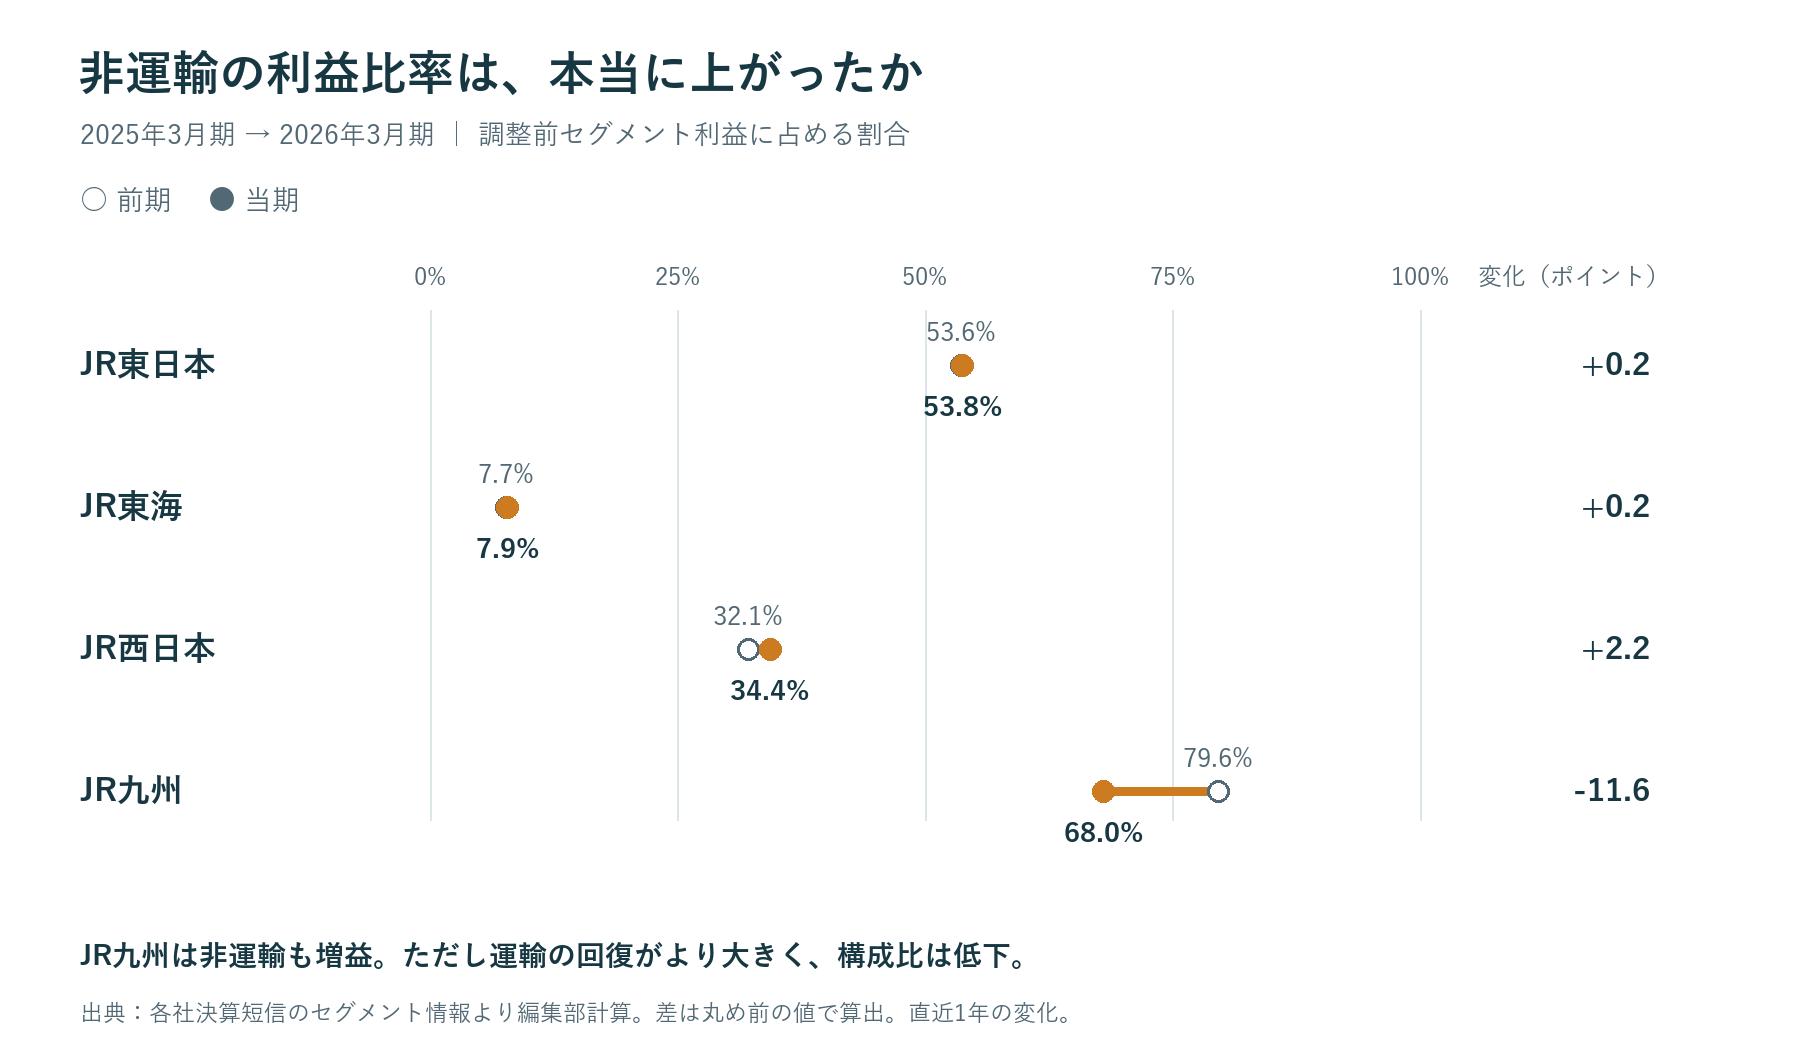
    会社 非運輸利益・前期→当期(億円) 増減率 非運輸利益比率・前期→当期
    JR東日本 2,037.9 → 2,266.0 +11.2% 53.6% → 53.8%
    JR東海 540.8 → 655.6 +21.2% 7.7% → 7.9%
    JR西日本 580.1 → 685.4 +18.1% 32.1% → 34.4%
    JR九州 475.9 → 510.5 +7.3% 79.6% → 68.0%

    4社とも非運輸利益の金額は増えた。非運輸の利益比率もJR東日本・東海・西日本では上昇した。一方、JR九州では運輸利益の回復がより大きく、非運輸の利益比率は低下した。直近1年では、非鉄道の成長と鉄道の回復が同時に進み、その速さが会社ごとに異なると読むのが適切である。長期の非鉄道化の判定には、事業区分変更と2022年3月期からの収益認識基準の影響を調整した過年度比較が別途必要。

    非運輸利益比率の変化:2026年3月期JR各社の決算比較
    出典:各社決算資料より決算情報サーチ編集部作成。画像をクリックすると拡大できます。
    運輸と非運輸の損益比較:2026年3月期JR各社の決算比較
    出典:各社決算資料より決算情報サーチ編集部作成。画像をクリックすると拡大できます。

    非鉄道の主な内訳:どの事業が利益を生んでいるか

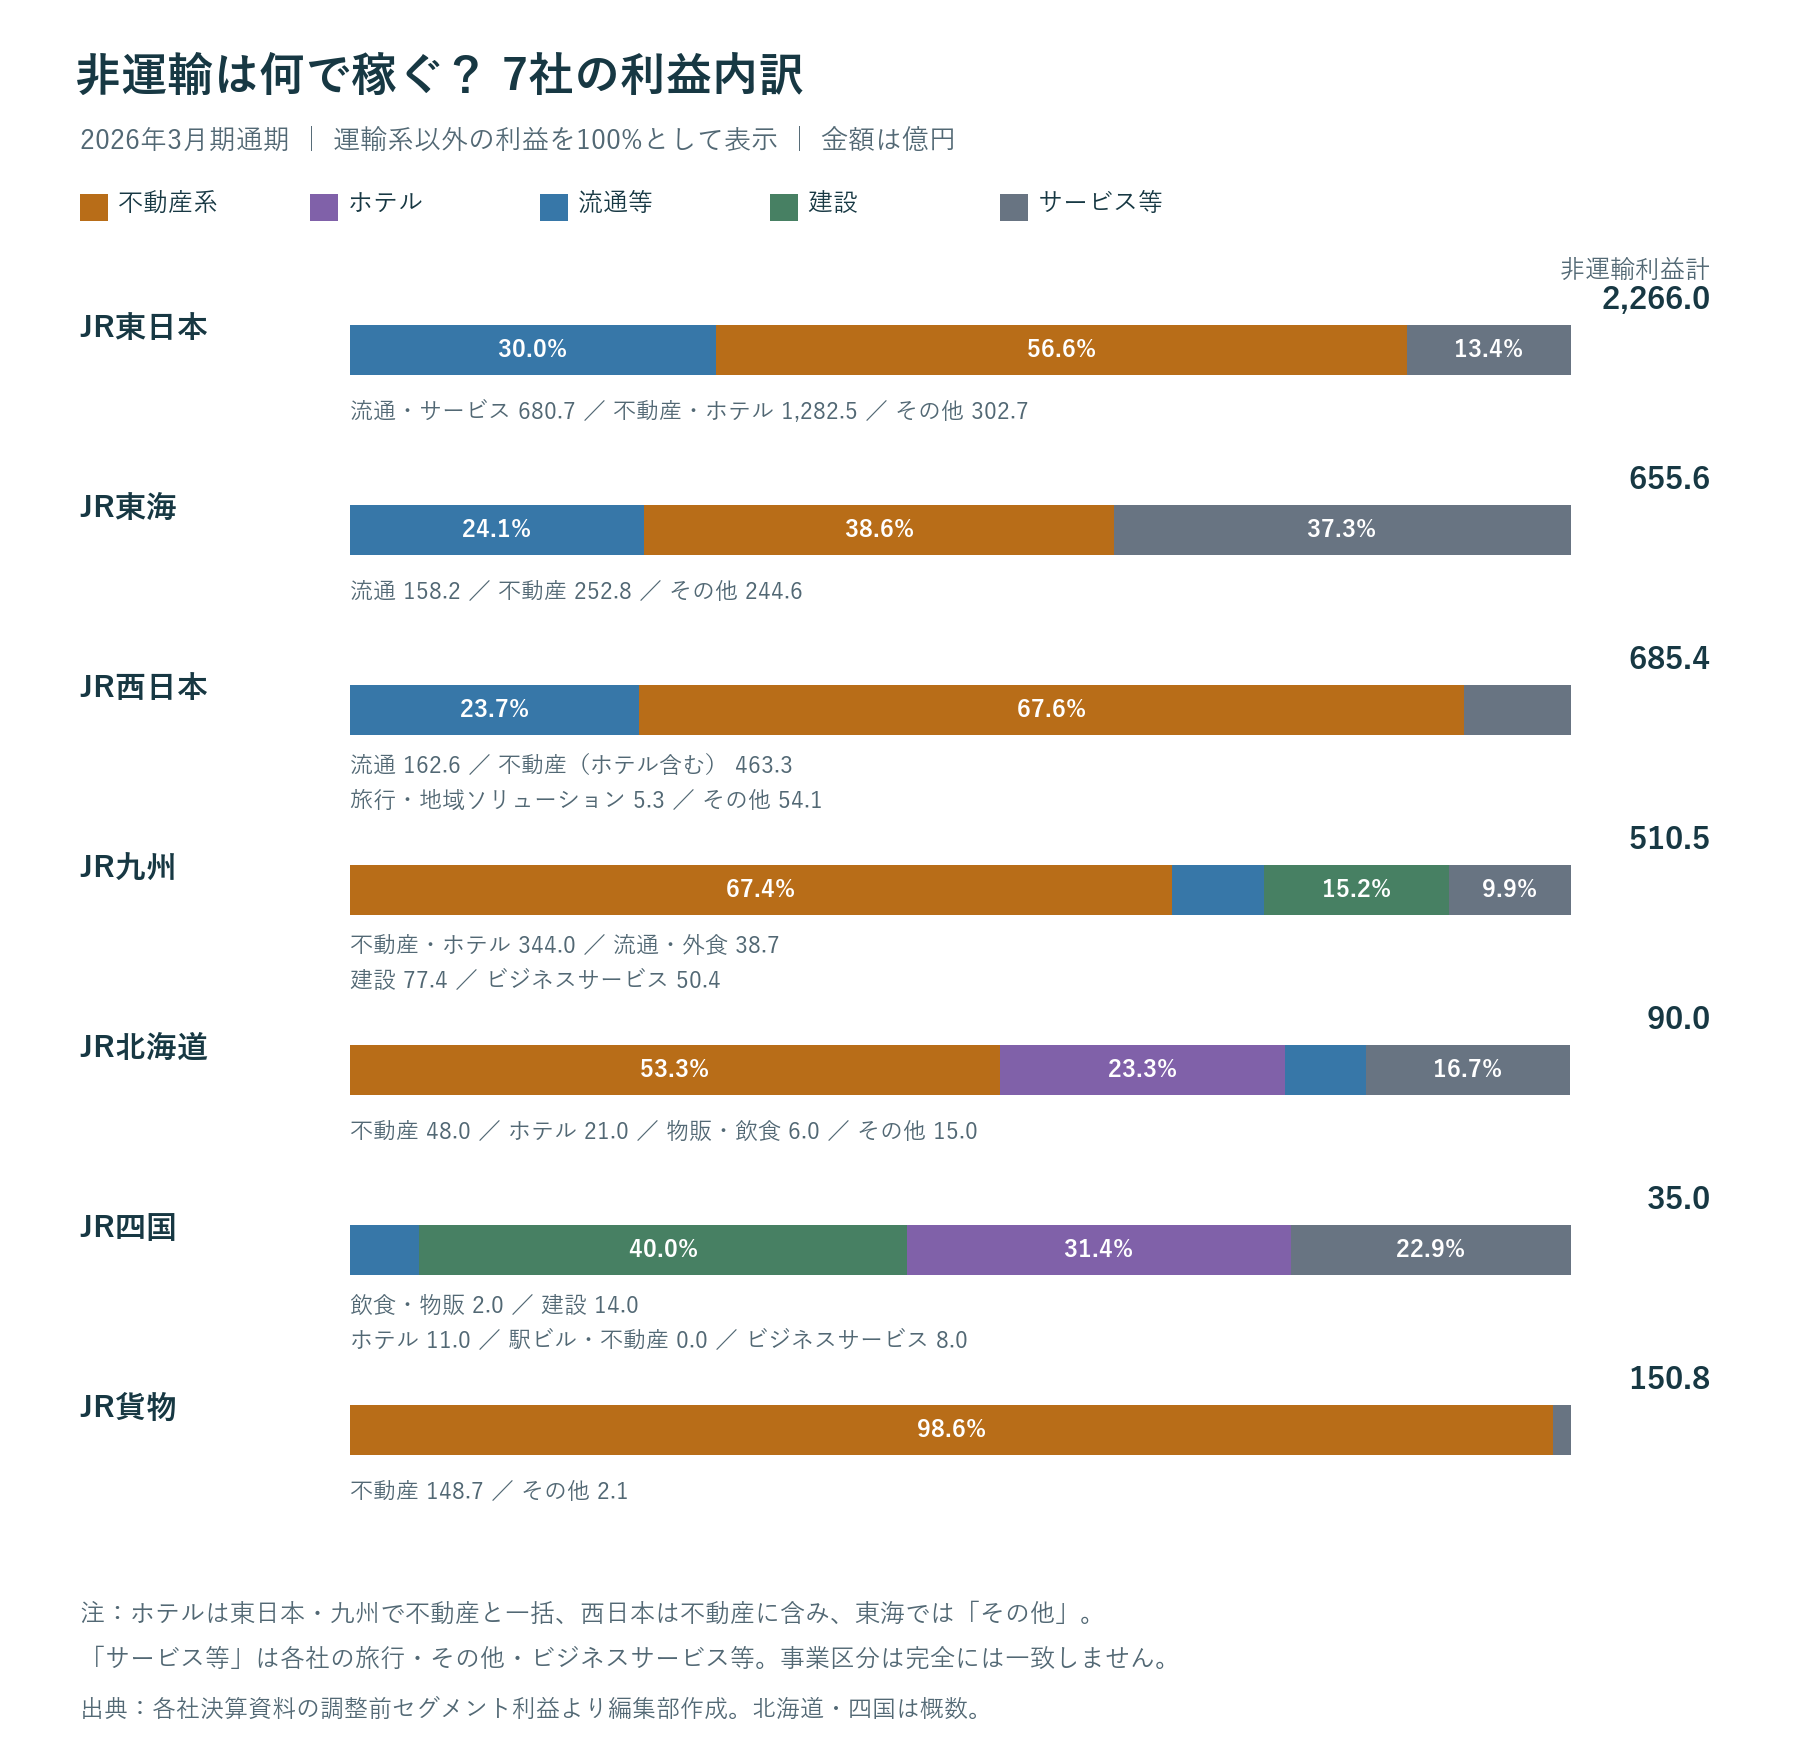
    以下の金額はセグメント利益(億円、調整前)。「非鉄道」は各社の運輸系セグメント以外をまとめた近似区分で、鉄道に関連する事業を含む場合があります。

    会社・一次資料 非運輸利益計 主な利益内訳
    JR東日本 2,266.0 流通・サービス 680.7 / 不動産・ホテル 1,282.5 / その他 302.7
    JR東海 655.6 流通 158.2 / 不動産 252.8 / その他 244.6
    JR西日本 685.4 流通 162.6 / 不動産(ホテル含む) 463.3 / 旅行・地域ソリューション 5.3 / その他 54.1
    JR九州 510.5 不動産・ホテル 344.0 / 流通・外食 38.7 / 建設 77.4 / ビジネスサービス 50.4
    JR北海道 90.0 不動産 48.0 / ホテル 21.0 / 物販・飲食 6.0 / その他 15.0
    JR四国 35.0 飲食・物販 2.0 / 建設 14.0 / ホテル 11.0 / 駅ビル・不動産 0.0 / ビジネスサービス 8.0
    JR貨物 150.8 不動産 148.7 / その他 2.1

    ※ホテルはJR東海では「その他」に含まれ、東日本・九州では不動産と一括、西日本では不動産に含まれます。北海道・四国は原資料の概数。四国の駅ビル・不動産「0」は元資料の億円単位の表示であり、収益も利益も存在しないという意味ではありません。非運輸利益計と運輸利益の合計は、消去等により連結営業利益と一致しません。

    非運輸の利益内訳7社:2026年3月期JR各社の決算比較
    出典:各社決算資料より決算情報サーチ編集部作成。画像をクリックすると拡大できます。

    各社は何で稼ぐのか

    JR東日本:移動需要と駅周辺の消費・不動産を収益につなぐ

    運輸利益1,944.1億円に対し、流通・サービス680.7億円、不動産・ホテル1,282.5億円、その他302.7億円。運輸以外の合計は2,266.0億円となる。駅を通る人の消費、駅ビル・ホテル、周辺不動産が重要な利益源になっている。ただしSuica決済取扱高は売上高ではなく、「その他」には情報処理なども含まれるため、その他利益すべてをSuicaの利益とみなさない。

    JR東海:多角化していても収益の中心は運輸

    運輸利益7,674.7億円が調整前のセグメント利益合計の約92%を占める。百貨店・駅店舗、不動産、ホテル等も黒字だが、収益構造はJR東日本・九州とは異なる。運輸利益には在来線やバスなども含むため、この金額すべてを東海道新幹線単独の利益とは扱わない。

    JR西日本:モビリティを軸に不動産・ホテルが第2の柱

    モビリティ利益1,309.2億円に対し、不動産463.3億円、流通162.6億円。旅行・地域ソリューションは外部売上1,892.0億円に対し利益5.3億円であり、売上規模と利益貢献には差がある。不動産の利益増加は重要だが、ホテルも同じ区分のため、賃貸不動産だけの利益と混同しない。

    JR九州:不動産・ホテルが最大の利益源、鉄道も改善

    不動産・ホテル利益344.0億円は運輸サービス239.8億円を上回る。建設77.4億円なども利益を生む。一方、運輸利益は前期121.9億円から大きく伸びたため、非運輸の利益比率は約80%から約68%へ低下した。不動産・ホテルが伸びていないのではなく、運輸の改善が一段と大きかった。

    JR貨物:不動産の利益が鉄道ロジスティクスの損失を補う

    鉄道ロジスティクスは営業損失119.9億円、不動産は営業利益148.7億円。連結営業利益は32.4億円だった。不動産には賃料収入に加え、土地の譲渡による利益なども含まれる。今後も同額の不動産利益が継続するかは、賃貸と売却を分けて見る必要がある。会社は物流部門の費用について、修繕費や線路使用料の上昇を説明している。

    JR北海道・四国:非鉄道の黒字と会社全体の黒字を分けて見る

    JR北海道は不動産48億円、ホテル21億円などが黒字でも、運輸損失490億円を埋め切れず、連結営業損失408億円となった。基金運用収益や国の支援等を加えた親会社株主純利益は76億円。純利益の黒字だけで、事業が営業黒字に転換したと判断できない。なお連結財務諸表は会社が参考資料として作成しており、同社の経営情報ページには監査法人の監査を受けていない旨がある。

    JR四国も運輸損失134億円に対して建設14億円、ホテル11億円などが寄与するが、連結営業損失103億円。経常利益は74億円で、受取利息など営業外の寄与が大きい。営業収益の42.6%増には新規連結3社の影響があるため、既存店・既存事業だけの成長と読まない。

    読者が確認したい3つのポイント

    1. 売上構成より利益構成を見る。大きな売上が、必ずしも大きな利益を意味しない。
    2. 不動産の賃貸・ホテル運営と物件売却を区別する。売却の時期で年度利益は変動しうる。
    3. 鉄道の赤字を非鉄道の黒字で補えているかを見る。北海道・四国では基金・支援等も別に示す。

    比較方法と免責事項

    各社2026年3月期通期資料のセグメント注記を基礎に当編集部で計算した。売上高の構成比は内部売上高を含めず計算し、利益は各社開示の調整前セグメント利益を用いた。表示は億円、小数第1位を原則とし、元資料の端数処理により合計が一致しない場合がある。JR四国のセグメント売上は内部取引を含む開示のため、外部売上比率を算出していない。運輸部門が赤字の北海道・四国・貨物については、全社の利益を分母にした利益構成比は示していない。非運輸内訳の図は非運輸の利益合計を100%としている。非運輸利益比率は、運輸系以外のセグメント利益合計を全セグメント利益合計(調整前)で割って算出した。

    本記事は公表資料に基づく情報提供を目的としており、投資の勧誘・推奨ではない。掲載情報は資料公表時点のもので、将来の業績を保証しない。判断にあたっては各社の最新の公表資料を確認されたい。

    一次資料一覧

  • M&A仲介は成長が鈍っているのか? 上場5社の5年平均と直近1年を比較

    M&A仲介は成長が鈍っているのか? 上場5社の5年平均と直近1年を比較

    資料確認日:2026年11月2日|決算情報サーチ編集部

    M&Aへの需要が続くなか、仲介会社の業績も成長を続けているのだろうか。5年前より売上が増えていても、足元の成長が鈍っている場合がある。反対に、一時的な減速から回復している会社もある。

    日本M&Aセンター、ストライク、M&Aキャピタルパートナーズ、インテグループ、ジャパンM&Aソリューションの5社について、5年間の年平均成長率と直近通期の前年比を比較する。競争激化で伸び悩んでいるという仮説を、各社の数字から検証したい。

    比較方法:5年平均に対し、直近1年は速いか遅いか

    年平均成長率にはCAGR(年平均複利成長率)を使う。計算式は「(直近通期の実績÷5年前の実績)の5乗根-1」。毎年の増減率を足して5で割る方法とは異なり、始点から終点まで毎年同じ割合で成長したと仮定した値となる。

    直近1年は同じ終点の通期実績を前期実績と比較する。通期と四半期を混ぜず、最新四半期は別に補足する。CAGRの計算期間にも直近1年が含まれるため、独立した二つの期間の比較ではない。また、平均を上回っていても、毎年途切れず増収だったことを意味しない。

    売上高:平均を上回る会社と、足元で減速した会社

    率は小数1桁に丸めた概算。判定は編集部の分析であり、将来業績の予測ではない。ptはパーセントポイント。

    画面に収まらない場合は、表の中を横にスクロールできます。

    上場M&A仲介5社:売上の5年平均と直近1年
    会社/コード 対象通期
    基準期→直近
    5年間の
    売上CAGR
    直近1年の
    売上伸び率
    平均との差 通期の評価 補足
    日本M&AセンターHD
    2127
    2021年3月期
    →2026年3月期
    +7.6% +14.0% +6.4pt 通期は平均超 最新上期は横ばい
    ストライクグループ
    6196
    2021年9月期
    →2026年9月期
    参考+24.5% 参考+33.3% 参考+8.7pt 公表額では成長継続 期間・連結範囲に変更
    M&Aキャピタル
    パートナーズ
    6080
    2020年9月期
    →2025年9月期
    +13.6% +17.1% +3.5pt 回復を伴う成長 前期の減収から回復
    インテグループ
    192A
    2021年5月期
    →2026年5月期
    参考約+13.2% -17.7% 約-30.9pt 通期は伸び悩み 直近1Qには回復の兆し
    ジャパンM&A
    ソリューション
    9236
    2020年10月期
    →2025年10月期
    参考+35.5% +8.6% -26.9pt 増収もペース低下 創業初期の小さい基準値

    比較条件:ストライクの基準期は13か月、直近期は12か月決算で、単体から連結へ移行している。掲載率は公表額同士の参考計算で、会社公表の同一条件の前年比ではない。インテグループの2021年5月期は百万円表示の未監査参考値。ジャパンM&Aソリューションの2020年10月期も未監査の創業初年度を起点とするため、売上の小ささがCAGRを押し上げる。各社の対象暦年も一致しない。

    平均との差は丸め前の計算値で算出。日本M&Aセンター・M&AキャピタルのCAGRは短信表紙の百万円単位、ジャパンM&Aソリューションは千円単位の公表値で計算した。インテグループは基準期が丸めを含むため概算。ストライクの13か月実績を機械的に12か月へ換算していない。

    利益:増収が利益成長にもつながっているか

    画面に収まらない場合は、表の中を横にスクロールできます。

    利益の成長率と直近通期の変化
    会社 比較指標 5年間の
    利益CAGR
    直近1年の変化 売上と合わせた評価
    日本M&AセンターHD 営業利益 +4.1% +12.2% 直近通期は増収増益。5年間では利益の伸びが売上を下回る
    ストライクグループ 営業利益 参考+24.7% 参考約+64.3% 公表額では利益も拡大。期間・連結範囲変更を含む
    M&Aキャピタル
    パートナーズ
    営業利益
    日本基準
    +9.0% +21.9% 直近は利益も回復。5年間では利益の伸びが売上を下回る
    インテグループ 経常利益 参考約-13.0% 約-73.8% 売上減に加え利益も減少。直近通期は収益面で伸び悩み
    ジャパンM&A
    ソリューション
    経常損益 算出しない
    赤字起点
    損失 約0.15億円
    →約0.53億円
    直近通期は増収でも赤字拡大

    営業利益と経常利益は別の指標であり、横断的な利益順位には使わない。後者2社は5年前の営業利益の照合を終えていないため、確認できた経常損益で補足した。赤字基準の利益CAGRは算出しない。ストライクの利益伸び率も単体・連結間の参考計算となる。

    日本M&Aセンターの売上CAGR+7.6%に対し、営業利益CAGRは+4.1%。M&Aキャピタルも売上+13.6%に対し、営業利益+9.0%だった。規模は拡大していても、利益は同じ速度で増えていない。ただし、この差だけでは競争や手数料引下げが原因とは言えない。

    最新四半期では、通期の評価が変わり始めているか

    日本M&Aセンター:通期成長、その後に減速

    2026年3月期通期は売上・利益とも5年平均を上回ったが、2027年3月期上期は売上+0.1%、営業利益-6.0%。最新の姿まで含めると、強い成長がそのまま続いているとは言いにくい。成約の時期と費用増加を確認したい。上期決算短信

    ストライク:公表額では成長継続

    直近通期は高単価案件の積み上げが業績を押し上げたと会社は説明する。一律に伸び悩みとまとめることはできない。一方、比較条件の変更があるため、参考成長率だけで競争力向上の程度まで判断しない。通期決算短信

    M&Aキャピタル:回復を伴う成長

    2024年9月期は売上-8.1%、営業利益-14.4%、2025年9月期は増収増益へ回復した。直近1年が5年平均を上回っても、毎年の連続成長とは区別する。2026年9月期3Q累計もIFRSで増収増益だが、5年比較表は日本基準同士を採用している。最新3Q決算短信

    インテグループ:通期は伸び悩み、直近1Qに回復の兆し

    2026年5月期は減収減益。一方、2027年5月期1Qは売上+160.8%、営業黒字転換となった。前年の低い水準からの反発でもあり、1四半期で通期の回復が確定したとは判断しない。最新1Q決算短信

    ジャパンM&Aソリューション:成長鈍化・赤字拡大の後に改善

    2025年10月期は増収率が5年平均を下回り、赤字も拡大した。しかし2026年10月期3Q累計は売上+52.1%、営業黒字転換。過去通期の不振が今も同じ形で続くとは説明できない。最新3Q決算短信

    市場拡大でも、成長速度はそろわない

    インテグループは、需要の存在に加え、買い手の慎重な案件選別と成約率の低下を説明している。売却希望が増えることと、仲介会社の収益機会が同じ割合で増えることは別だ。会社の説明・添付2頁

    5社の数字からは、成長を続ける会社、減速した会社、回復途中の会社が分かれていると読む方が適切だ。今後は次の項目を追いたい。

    • 成約力:相談や受託が、実際の成約まで進んでいるか。
    • 案件単価:大型案件による構成変化と、手数料の変化を区別する。
    • 費用と成果:採用・広告・ITへの支出が利益につながっているか。
    • 回復の持続性:好調な四半期だけでなく、次期以降にも成果が続くか。

    成長率の比較は業績の変化を見つける手掛かりであり、競争激化の因果関係まで証明するものではない。M&A取引総額、取引件数、仲介手数料市場も同一視しない。

    数値の出典・対象資料

    M&Aキャピタルは確認時点の公式資料一覧で2026年9月期3Qまでを確認しているため、通期比較は2025年9月期を終点とした。直近IFRSの利益を2020年の日本基準利益と混ぜていない。

    免責事項

    本記事は公開資料に基づく情報提供を目的とし、投資の勧誘・推奨、M&A仲介サービスの利用推奨を行うものではありません。会社発表の事実と編集部の評価を区別しています。成長率は公表数値に基づく換算・丸めを含み、実質成長を厳密に統一したものではありません。

    各社の決算時期、期間の長さ、会計基準、収益認識、連結範囲、監査の有無等は異なります。CAGRは毎年の安定成長や将来の成長を意味しません。最新四半期の伸びを通期実績に代用していません。赤字起点の利益CAGRは算出していません。掲載後の訂正・更新を反映していない場合がありますので、判断の際は各社の最新資料をご確認ください。

    編集:決算情報サーチ編集部(個人運営)

  • トヨタ・スズキの強さは続くのか? 自動車7社を10年前・直近・10年間の最高最低で比較

    トヨタ・スズキの強さは続くのか? 自動車7社を10年前・直近・10年間の最高最低で比較

    日本の乗用車メーカー7社を、10年前の2016年3月期、直近通期の2026年3月期、そして直近10期の最高・最低で比較する。売上高だけでなく、連結営業利益と四輪販売台数を重ねることで、各社の成長と低迷の姿を読み解く。

    今回の7社では、10年前より営業利益と四輪販売台数がともに増えたのはトヨタとスズキだった。ただし、両社とも直近の営業利益は期間内ピークを下回る。「独り勝ち」と断定するよりも、ピークを維持できているか、量を増やさずに利益を伸ばしているかを分けて評価したい。

    直近の業績は、10年間のピークにどこまで戻ったか2026年3月期 ÷ 2017~2026年3月期の最高値(各社・各指標のピーク=100)営業利益販売台数トヨタ70.4%100.0%スズキ96.9%99.8%ホンダ営業赤字(利益率ではなく営業損益)63.6%日産7.8%54.6%マツダ20.6%75.0%SUBARU8.6%84.0%三菱自動車39.5%64.1%0255075100注:販売台数の集計範囲は各社で異なります。ホンダの営業損益は二輪・金融等を含む連結全体。出所:各社の決算資料・統合報告書。決算情報サーチ編集部集計。
    各社・各指標の2017~2026年3月期の最高値を100とした比較。ホンダの直近営業損益は赤字のため比率を表示していない。

    比較範囲・集計方法

    • 対象:トヨタ、スズキ、ホンダ、日産、マツダ、SUBARU、三菱自動車の7社。商用車専業、部品メーカーは対象外。ダイハツはトヨタの連結範囲に含まれる。
    • 10年前:2016年3月期。直近:2026年3月期。最高・最低の集計対象:2017年3月期~2026年3月期の10期。2016年は最高最低の集計には含めない。したがって、10年前の値が「10期内最高」を上回る場合もある。
    • 「最高・最低」は今回の期間内の実績を意味し、創業以来の記録とは異なる。通期予想や2027年3月期の四半期値は含めない。
    • 売上高、営業利益、台数をそれぞれ独立して集計し、各々の該当期を表示する。損失のある年度は負の数として最低を判定する。
    • 金額は連結全社。ホンダの二輪・金融、スズキの二輪・マリン等を含む。台数は四輪であり、連結利益÷四輪台数を「自動車1台の利益」とはしない。
    • 各社の台数定義は異なる。トヨタ・SUBARUは連結販売、ホンダは持分法会社等を含むグループ販売、日産はグローバル小売、スズキはブランド四輪販売(OEM外数)、マツダはグローバル販売、三菱自動車は小売販売。横並びの厳密な台数順位ではなく、各社の時系列を中心に読む。
    • 会計基準変更・遡及修正は公表された年次表を優先して反映した。トヨタの2020年以降、SUBARUの2019年以降、スズキの2024年以降はIFRS組替値。以前は異なる会計基準のため完全に同条件ではない。マツダの2019年財務も遡及修正後の値を採用。日産は中国合弁会社の持分法ベースに統一し、比例連結の参考値を混在させない。

    1.売上高:直近が最高でも、事業量が最大とは限らない

    単位:兆円。数値は原資料の表示精度に合わせた概数。括弧内は3月期。

    会社 10年前:2016年3月期 直近:2026年3月期 10期内最高〔決算期〕 10期内最低〔決算期〕
    トヨタ 28.403 50.685 50.685〔2026〕 27.215〔2021〕
    スズキ 3.181 6.293 6.293〔2026〕 3.170〔2017〕
    ホンダ 14.601 21.797 21.797〔2026〕 13.171〔2021〕
    日産 12.190 12.008 12.686〔2024〕 7.863〔2021〕
    マツダ 3.407 4.918 5.019〔2025〕 2.882〔2021〕
    SUBARU 3.232 4.785 4.785〔2026〕 2.745〔2022〕
    三菱自動車 2.268 2.897 2.897〔2026〕 1.456〔2021〕

    トヨタ、スズキ、ホンダ、SUBARU、三菱自動車は直近売上が期間内最高となった。一方、各社の四輪台数を見ると、多くは過去のピークを下回る。値上げ・車種構成・為替や自動車以外の事業も売上を左右するため、増収だけで数量成長と結論付けることはできない。

    2.営業利益:ピークの時期と、そこからの変化

    営業利益の10期推移|売上の成長が、利益の成長とは限らない2017~2026年3月期 | 縦軸は各社別。会社間の規模ではなく、推移を見る図です。トヨタ2016年3月期:28,539億円-4,282.327,835.359,952.92017202020232026最高 53,529.3億円(2024年)/直近 37,662.2億円最低 19,943億円(2017年)スズキ2016年3月期:1,953億円-514.33,342.87,199.92017202020232026最高 6,428.5億円(2025年)/直近 6,229.1億円最低 1,914.6億円(2022年)ホンダ2016年3月期:5,033.8億円-5,580.55,197.415,975.42017202020232026最高 13,819.8億円(2024年)/直近 -4,143.5億円最低 -4,143.5億円(2026年)日産2016年3月期:7,932.8億円-2,220.83,136.58,493.72017202020232026最高 7,422.3億円(2017年)/直近 580.1億円最低 -1,506.5億円(2021年)マツダ2016年3月期:2,267.8億円-200.41,302.62,805.62017202020232026最高 2,505億円(2024年)/直近 515.8億円最低 88.2億円(2021年)SUBARU2016年3月期:5,655.9億円-374.62,434.65,243.82017202020232026最高 4,682億円(2024年)/直近 401.2億円最低 401.2億円(2026年)三菱自動車2016年3月期:1,384億円-1,182535.82,253.62017202020232026最高 1,910億円(2024年)/直近 755億円最低 -953億円(2021年)● オレンジ:期間内の最高値● 青緑:直近(2026年3月期)各年は3月期。2016年3月期は比較用で、最高・最低の判定には含めていません。注:連結全体の営業損益。ホンダは二輪・金融等を含みます。出所:各社の決算資料・統合報告書。詳細な出典と会計基準は本文の比較表を参照。
    各社別の目盛り。期間内最高と直近を表示。

    単位:億円。各社資料の億円表示を優先した概数。括弧内は3月期。

    会社 10年前:2016年3月期 直近:2026年3月期 10期内最高〔決算期〕 10期内最低〔決算期〕
    トヨタ 28,539 37,662 53,529〔2024〕 19,943〔2017〕
    スズキ 1,953 6,229 6,429〔2025〕 1,915〔2022〕
    ホンダ 5,033 -4,143 13,819〔2024〕 -4,143〔2026〕
    日産 7,933 580 7,422〔2017〕 -1,507〔2021〕
    マツダ 2,268 516 2,505〔2024〕 88〔2021〕
    SUBARU 5,656 401 4,682〔2024〕 401〔2026〕
    三菱自動車 1,384 755 1,910〔2024〕 -953〔2021〕

    7社すべてで、直近営業利益は期間内の最高を下回る。トヨタ・ホンダ・マツダ・SUBARU・三菱自動車では2024年3月期が期間内最高で、スズキは2025年3月期、日産は2017年3月期だった。

    3.四輪販売台数:台数成長・縮小を分けて見る

    販売台数の10期推移|トヨタ・スズキと各社の回復差2017~2026年3月期 | 縦軸は各社別。会社間の規模ではなく、推移を見る図です。トヨタ2016年3月期:868.1万台-76.8498.91,074.62017202020232026最高 959.5万台(2026年)/直近 959.5万台最低 764.6万台(2021年)スズキ2016年3月期:286.1万台-26.6173372.62017202020232026最高 332.7万台(2019年)/直近 332万台最低 257.1万台(2021年)ホンダ2016年3月期:474.3万台-42.6276.8596.22017202020232026最高 532.3万台(2019年)/直近 338.7万台最低 338.7万台(2026年)日産2016年3月期:542.3万台-46.2300.1646.32017202020232026最高 577万台(2018年)/直近 315.1万台最低 315.1万台(2026年)マツダ2016年3月期:153.4万台-1384.8182.72017202020232026最高 163.1万台(2018年)/直近 122.3万台最低 111万台(2023年)SUBARU2016年3月期:95.8万台-8.555.5119.52017202020232026最高 106.7万台(2018年)/直近 89.6万台最低 73.4万台(2022年)三菱自動車2016年3月期:104.8万台-1064.7139.32017202020232026最高 124.4万台(2019年)/直近 79.7万台最低 79.7万台(2026年)● オレンジ:期間内の最高値● 青緑:直近(2026年3月期)各年は3月期。2016年3月期は比較用で、最高・最低の判定には含めていません。注:販売台数の定義(連結販売・小売・グループ販売)は各社で異なります。出所:各社の決算資料・統合報告書。詳細な出典と会計基準は本文の比較表を参照。
    販売台数の定義は各社で異なる。各社の時系列で増減を見る。

    単位:万台。数値は原資料の表示精度に合わせた概数。括弧内は3月期。

    会社 10年前:2016年3月期 直近:2026年3月期 10期内最高〔決算期〕 10期内最低〔決算期〕
    トヨタ 868.1 959.5 959.5〔2026〕 764.6〔2021〕
    スズキ 286.1 332.0 332.7〔2019〕 257.1〔2021〕
    ホンダ 474.3 338.7 532.3〔2019〕 338.7〔2026〕
    日産 542.3 315.1 577.0〔2018〕 315.1〔2026〕
    マツダ 153.4 122.3 163.1〔2018〕 111.0〔2023〕
    SUBARU 95.8 89.6 106.7〔2018〕 73.4〔2022〕
    三菱自動車 104.8 79.7 124.4〔2019〕 79.7〔2026〕

    直近が期間内最高なのは、各社が採用する台数定義ではトヨタ。スズキは2019年のピークにほぼ並ぶ水準まで戻っている。ホンダ、日産、三菱自動車は直近が期間内最低となった。各社の定義が異なるため、7社の台数を合計して市場全体の増減を推計しない。

    4.ピークと比べた現在地

    会社 直近営業利益のピーク比 直近販売台数のピーク比 現在地の読み方
    トヨタ -29.6% 期間内最高 台数は期間内最高、利益は2024年ピークを下回る
    スズキ -3.1% -0.2% 台数は2019年ピークに近く、利益は2025年の高水準に近い
    ホンダ 黒字から赤字へ -36.4% 四輪台数と連結営業損益は期間内最低
    日産 -92.2% -45.4% 売上よりも台数・利益の縮小が大きい
    マツダ -79.4% -25.0% 台数は2023年の底から回復、利益はピークから大きく減少
    SUBARU -91.4% -16.0% 売上は期間内最高、営業利益は期間内最低
    三菱自動車 -60.5% -35.9% 売上は期間内最高、小売台数は期間内最低

    ピーク比は直近実績÷各指標の10期内最高値-1から算出。赤字のホンダは営業利益の減少率を表示せず、黒字から赤字への転換として示す。底からの回復は必要に応じて金額・台数差で説明し、赤字を分母にした増益率は使わない。

    5.各社の成長・低迷要因

    トヨタ:規模と収益基盤を保つが、利益率は10年前より低下

    営業利益の期間内ピークは2024年3月期の約5兆3,529億円。直近はその約70.4%に当たる。販売台数は2026年3月期が期間内最高であり、台数のピークと利益のピークは一致していない。

    連結販売台数は10年前比約10.5%増、営業利益は約32%増。一方、営業利益率は2016年の約10.0%から2026年の約7.4%へ低下した。会社は2026年の増益要因として販売台数増・価格改定・バリューチェーン収益拡大を挙げる一方、米国関税を約1兆3,800億円の減益要因として示している。「強いが逆風を免れてはいない」という位置付けが適切だ。

    出典:2026年決算説明資料。

    スズキ:台数以上に利益が伸びた長期成長

    営業利益は2025年3月期の約6,429億円が期間内最高で、直近はピーク比約3.1%減。四輪販売台数は2019年3月期の332.7万台が期間内最高で、直近332.0万台はほぼ同水準。台数がピークを更新し続けているというより、利益が高い水準にあると読むべきだ。

    四輪販売は10年前の286.1万台から332.0万台へ約16%増。全社営業利益は約3.2倍となった。インド販売は2016年の130.5万台から2026年の186.2万台へ拡大。2026年は台数・構成改善や原価低減が利益を支える一方、原材料価格や固定費・研究開発費・減価償却費の増加により営業減益となった。長期成長と今後の投資負担の双方を追いたい。

    出典:2026年参考資料、2016年参考資料。

    ホンダ:四輪の縮小と、二輪の成長を分ける

    四輪グループ販売のピークは2019年3月期の532.3万台で、直近は約36.4%少ない。営業利益の期間内最高は2024年3月期で、直近2026年3月期は営業損益・四輪台数とも期間内最低。営業損益が黒字から赤字へ転じたため、ピークからの減少率表示は用いない。

    四輪グループ販売は474.3万台から338.7万台へ減少。2026年は四輪EV関連損失1兆4,536億円が重く、四輪営業損失は1兆4,111億円となった。一方、二輪営業利益は7,319億円と過去最高。全社赤字だけを見て事業全体が低迷と結論付けるのも、EV関連損失を除いた会社調整後利益だけで評価するのも避けたい。

    出典:Honda決算説明資料。

    日産:販売規模の縮小と再建の進捗

    今回の10期では営業利益の最高は2017年3月期の約7,422億円、販売台数の最高は2018年3月期の約577.0万台。直近営業利益はピーク比約92.2%減、台数は約45.4%減となる。一方、売上高のピークは2024年3月期で、数量と金額のピークのずれが大きい。

    グローバル販売は約542万台から315万台へ約42%減少。営業利益は黒字だが、2016年の7,933億円から2026年は580億円に縮小した。会社はコスト削減等を進める一方、関税・インフレ・市場環境の厳しさを説明している。営業利益とは別に純損失5,331億円、自動車事業の通期フリーキャッシュフロー約マイナス4,808億円も確認が必要。販売回復と固定費の適正化が両立するかが焦点となる。

    出典:2025年度決算発表。

    マツダ:増収だけでは見えない台数減と採算悪化

    販売の最高は2018年3月期の163.1万台、最低は2023年3月期の111.0万台。直近122.3万台は底から約10.2%回復したが、ピーク比では約25.0%少ない。営業利益は2024年3月期の約2,505億円から直近約516億円へ約79.4%減少している。

    売上は10年前を上回る一方、販売台数は153.4万台から122.3万台へ減少し、営業利益も2,268億円から516億円へ縮小。会社は米国関税への対応、米国CX-30の販売減、欧州での旧型CX-5・MAZDA2等の販売終了を説明する。下期は台数・構成改善や原価低減で回復しており、通期の弱さと下期の改善を区別して評価したい。

    出典:決算説明会スクリプト。

    SUBARU:10年前の高収益から、関税・電動化費用の負担へ

    売上収益は2026年3月期が期間内最高だが、営業利益は同じ期が期間内最低。営業利益の10期内ピークは2024年3月期の約4,682億円で、直近は約91.4%少ない。なお別枠の2016年3月期は約5,656億円で、今回の10期内ピークをさらに上回る。

    連結販売台数は95.79万台から89.57万台へ小幅に縮小したが、営業利益は5,656億円から401億円へ大きく減少。会社は2026年の自動車部門について、米国追加関税、環境規制関連費用、BEV関連費用を主な減益要因として説明している。台数以上に利益が動く構造と、一時費用の影響を確認する必要がある。

    出典:年次データ、事業別セグメント説明。

    三菱自動車:コロナ期から黒字回復も、10年前の規模には届かず

    営業利益は2024年3月期の約1,910億円が期間内最高で、直近は約60.5%減。販売台数は2019年3月期の124.4万台が最高、直近79.7万台が最低。コロナ期2021年3月期の80.1万台よりもわずかに少ない。

    小売販売は104.8万台から79.7万台へ減少。2021年の営業赤字からは回復したが、2026年の営業利益755億円は10年前の1,384億円を下回る。会社資料では米国関税支払額474億円、為替374億円が減益要因。一方、台数・車種構成の改善等は下支えした。新車投入と地域別販売の回復が利益に結び付くかを追いたい。

    出典:2025年度決算報告。

    6.結論:トヨタは規模、スズキは高収益維持が目立つ

    トヨタは連結販売台数と売上収益が期間内最高だが、営業利益は2024年のピークから約29.6%低い。スズキは販売台数が以前のピークに近く、営業利益も前年のピーク比約3.1%減にとどまる。今回の比較では両社の強さが目立つ一方、同じ成長の姿ではない。

    また、ホンダは二輪事業の成長と四輪事業の課題が併存する。SUBARUは売上最高でも利益最低であり、日産はピーク時との台数・利益の開きが大きい。マツダは台数が底から回復しているが利益のピークには遠く、三菱自動車はコロナ期を下回る小売台数で採算をどう高めるかが課題となる。

    今後は、販売台数だけでなく、値引きを含む販売採算、商品構成、関税・為替、一時費用、自動車事業のキャッシュ創出力を確認したい。会社発表の調整後利益や関税除外値は、実際の連結営業利益とは区別して補助的に扱う。

    主な一次資料

    台数の補足資料:スズキ2020年、2022年、2024年、マツダ2022年短信(2021年台数併記)。

    免責事項

    本記事は公表資料に基づく情報提供を目的とし、投資の勧誘・推奨を目的とするものではありません。比較は対象7社の公表値に基づくもので、自動車業界全体の評価ではありません。会計基準、連結範囲、台数の集計方法は各社・年度で異なり、完全に同条件の比較ではありません。掲載数値は概数であり、端数処理や資料改訂により差異が生じる場合があります。判断にあたっては各社の最新の原資料をご確認ください。

  • 訪日客は10年で2.16倍、観光企業の利益は?|ホテル・旅行関連10社を比較

    訪日客は10年で2.16倍、観光企業の利益は?|ホテル・旅行関連10社を比較

    訪日外国人旅行者が増えれば、ホテルや旅行会社の業績も一緒に伸びるのだろうか。2025年の訪日外客数は4,268万人と、2015年の約2.16倍になった。しかし、観光関連企業の決算を見ると、利益の伸びは一様ではない。

    本記事では、ホテル・旅行・予約関連の上場9社に、非上場大手のJTBを比較対象として加えた10社について、10年前・5年前・直近通期の売上高と営業利益を比べる。交通会社と観光施設は対象に含めていない。

    この記事のポイント

    • 訪日客数の拡大と、個々の会社の利益成長は分けて見る必要がある。
    • 10年前を上回る利益を稼ぐ企業がある一方、当時の営業利益に届かない企業や営業赤字の企業もある。
    • 5年前のコロナ禍からの回復だけでなく、事業構成・会計基準・施設数の変化も確認したい。

    情報基準日:2026年10月22日。企業業績は直近公表済みの通期実績を使用し、最新四半期や会社予想は混在させていない。金額は連結・億円、小数第1位に四捨五入。▲は損失。公表値による比較であり、会計基準や連結範囲を全期間にそろえ直したものではない。

    訪日客数は10年前の約2.16倍に

    日本政府観光局(JNTO)の確定値によると、2025年の訪日外客数は42,683,301人。2015年の19,737,409人から約116.3%増え、コロナ前の2019年に比べても約33.9%多い。

    2015年の訪日客数1,973.7万人
    2025年の訪日客数4,268.3万人
    2015年からの増加約2.16倍
    訪日外客数の推移(暦年・確定値)
    暦年 訪日外客数 2015年=100
    2015年 19,737,409人 100.0
    2019年 31,882,049人 161.5
    2020年〈コロナ禍〉 4,115,828人 20.9
    2021年 245,862人 1.2
    2024年 36,870,148人 186.8
    2025年 42,683,301人 216.3

    出典:日本政府観光局(JNTO)「年別 訪日外客数、出国日本人数の推移」。訪日外客数は観光目的以外も含むJNTOの統計上の人数で、宿泊者数や各社の利用者数とは異なる。上表は1~12月の暦年であり、企業の決算期間とは一致しない。

    一方、足元まで増加が続いているわけではない。2026年9月の訪日外客数は310万3,700人で、前年同月比5.0%減だった。長期的な拡大と直近の変化を分けて捉えたい。JNTO・2026年9月推計値

    ホテル5社:需要回復の先で、収益力に差

    各社の直近通期から10期前・5期前を並べた。共立メンテナンス、帝国ホテル、ロイヤルホテルは3月期、グリーンズは6月期、藤田観光は12月期の比較となる。

    ホテル関連5社の連結業績|各欄の上段:売上高、下段:営業利益(億円)
    会社・コード 10年前 5年前 直近通期 直近の
    営業利益率
    共立メンテナンス
    9616
    2016/3
    1,350.5
    102.4
    出典
    2021/3
    1,212.8
    ▲90.6
    出典
    2026/3
    2,752.5
    248.5
    出典
    9.0%
    藤田観光
    9722
    2015/12
    639.8
    0.4
    出典
    2020/12
    266.5
    ▲206.1
    出典
    2025/12
    820.0
    138.0
    出典
    16.8%
    帝国ホテル
    9708
    2016/3
    558.1
    40.7
    出典
    2021/3
    220.5
    ▲117.1
    出典
    2026/3
    562.7
    21.3
    出典
    3.8%
    グリーンズ
    6547
    2016/6
    250.1
    22.8
    出典
    2021/6
    157.1
    ▲85.7
    出典
    2026/6
    540.0
    69.6
    出典
    12.9%
    ロイヤルホテル
    9713
    2016/3
    415.3
    20.5
    出典
    2021/3
    156.4
    ▲97.9
    出典
    2026/3
    292.7
    11.6
    出典
    4.0%

    共立メンテナンス・グリーンズ:10年前を上回る利益

    ドーミーインやリゾートホテルを展開する共立メンテナンスは、連結営業利益が102.4億円から248.5億円へ約2.43倍に拡大した。営業利益率も7.6%から9.0%となっている。ただし、連結実績には寮や不動産などの事業も含むため、全体の増益をそのままホテルや訪日客の効果とは扱えない。

    コンフォートブランドなどを展開するグリーンズは、営業利益が22.8億円から69.6億円へ約3.06倍となり、営業利益率も9.1%から12.9%に上昇した。利益の拡大は確認できるが、出店や客室数の変化も含めた結果である。

    藤田観光:利益率は大幅に改善、低い比較基準には注意

    ホテル椿山荘東京やワシントンホテルなどを展開する藤田観光は、2025年12月期に営業利益138.0億円、営業利益率16.8%を計上した。2015年12月期の営業利益は0.4億円と小さかったため、単純な増益倍率ではなく、利益額と利益率の改善で評価するのが適切だ。

    帝国ホテル・ロイヤルホテル:黒字回復と長期成長は別

    帝国ホテルの2026年3月期の営業利益は21.3億円で、2016年3月期の40.7億円の約52%にとどまる。ロイヤルホテルも11.6億円と、10年前の20.5億円を下回る。いずれも5年前の大幅赤字から回復しているものの、回復したことと、10年前を超える収益力を得たことは同じではない。

    この差から「インバウンドの恩恵がない」とまでは言えない。改装・建替え、営業する施設の構成、保有と運営の形態などが変われば、会社全体の売上高や利益にも影響する。訪日客の増加だけで業績の良し悪しを説明することは避けたい。

    旅行・予約4社とJTB:訪日需要だけでは説明できない

    旅行会社や予約・比較サイトは、訪日旅行だけでなく、国内旅行や日本人の海外旅行も扱う。旅行市場全体が活発でも、各社がどの需要を取り込んでいるかによって収益は異なる。

    旅行・予約関連4社+JTBの連結業績|各欄の上段:売上高、下段:営業利益(億円)
    会社・コード 10年前 5年前 直近通期 直近の
    営業利益率
    HIS
    9603
    2015/10
    5,374.6
    199.7
    出典
    2020/10
    4,302.8
    ▲311.3
    出典
    2025/10
    3,731.1
    116.3
    出典
    3.1%
    KNT-CTホールディングス
    9726
    2016/3(3か月)
    849.7
    ▲26.5
    出典
    2021/3
    878.9
    ▲270.8
    出典
    2026/3
    2,970.7
    60.7
    出典
    2.0%
    アドベンチャー
    6030
    2016/6
    26.8
    2.9
    出典
    2021/6(IFRS)
    80.4
    8.6
    出典
    2026/6(IFRS)
    256.3
    11.0
    出典
    4.3%
    オープンドア
    3926
    2016/3
    24.7
    8.5
    出典
    2021/3
    11.2
    ▲7.7
    出典
    2026/3
    24.5
    ▲0.5
    出典
    ▲1.8%
    JTB
    非上場
    2016/3
    13,437.1
    161.5
    出典
    2021/3
    3,721.1
    ▲975.6
    出典
    2026/3
    11,333.0
    145.3
    出典
    1.3%

    比較上の注意:KNT-CTの2016年3月期は、決算期変更による2016年1~3月の3か月決算。他の12か月決算との成長率比較には使用しない。HISは2015・2020・2025年10月期の比較。アドベンチャーの2016年6月期は日本基準の営業収益、2021・2026年6月期はIFRSの収益を表示している。

    HIS・JTB:コロナ禍から回復しても、10年前の営業利益には届かず

    HISの2025年10月期の営業利益は116.3億円で、2015年10月期の199.7億円の約58%。JTBの2026年3月期は145.3億円で、2016年3月期の161.5億円の約90%だった。両社ともコロナ禍の大幅赤字から回復したが、公表値では10年前の営業利益を下回っている。

    ただし、HISは2022年10月期から収益認識基準が変わっており、売上高の計上方法や連結する事業の変化に注意が必要だ。過去の売上高と現在の売上高の差を、そのまま旅行取扱規模の縮小と読むことはできない。

    JTBは非上場企業として、公式の連結決算概要を用いた。訪日旅行などが伸びた一方、人材やシステム等への投資も行っていると会社は説明している。2026年3月期は前期比5.6%増収でも、営業利益は2.2%減少した。需要拡大と投資・費用の関係を見るうえで参考になる。JTB・会社発表

    KNT-CT:直近通期は増収でも、営業利益の伸びは小さい

    近畿日本ツーリストやクラブツーリズムを傘下に持つKNT-CTは、2026年3月期に営業利益60.7億円を計上した。同じ基準で比べられる前期との比較では、売上高が8.2%増えた一方、営業利益は0.5%増にとどまる。売上の増加が、同じ勢いで利益の増加につながるとは限らない。

    アドベンチャー:規模拡大と利益率を分けて見る

    skyticketを展開するアドベンチャーは、2026年6月期に収益256.3億円、営業利益11.0億円を計上した。10年前から事業規模は拡大しているが、日本基準とIFRSの違いがあるため、売上の倍率をそのまま成長率として扱わない。営業利益率も、各期の会計基準や損益項目を踏まえて読む必要がある。

    オープンドア:売上が同水準でも、利益は異なる

    旅行比較サイト「トラベルコ」を運営するオープンドアは、2026年3月期の売上高が24.5億円と、10年前の24.7億円とほぼ同水準だった。一方、営業損益は8.5億円の黒字から0.5億円の赤字になっている。旅行需要全体の回復が、個々の予約・比較サービスの利益を保証するものではないことが分かる。

    考察:インバウンド市場の成長と、企業の成長は同じではない

    インバウンド市場は長期的に拡大した。しかし、すべての観光関連企業が、その成長を自社の利益成長に結び付けているわけではない。

    今回の公表値比較では、共立メンテナンスやグリーンズのように10年前を超える営業利益を稼ぐ企業がある一方、帝国ホテル、HIS、JTBなどは当時の利益水準に届いていない。オープンドアは直近通期でも営業赤字だ。業界への追い風と、会社ごとの収益力を分けて見る必要がある。

    • 誰の旅行を扱っているか:訪日客、国内客、日本人の海外旅行では需要の動きが異なる。
    • 需要を単価と利益に変えられるか:ホテルでは稼働率に加え、客室単価や販売経路も重要になる。
    • 費用・投資を吸収できているか:増収でも人件費、改装費、システム投資などによって利益が伸びない場合がある。
    • 事業の範囲が変わっていないか:新規出店、買収、売却、会計基準変更が長期比較に影響する。

    また、5年前はコロナ禍の影響が大きい。そこからの黒字回復だけを見て「成長した」と判断するより、10年前の利益額・利益率と、現在の事業構成を併せて確認したい。本比較は各社の訪日需要による利益寄与額を算定したものではなく、企業間の違いを検討するための出発点である。

    比較方法・出典

    2026年3月・6月期の会社は2016・2021・2026年の各決算期、藤田観光は2015・2020・2025年12月期、HISは2015・2020・2025年10月期を使用した。「直近」は最新の四半期決算ではなく、直近公表済み通期決算を指す。訪日客数は直近の確定年間値である2025年を基準とし、期間の異なる企業業績との厳密な連動性や因果関係を検証したものではない。

    企業数値の出典は各比較表のリンクに掲載。アドベンチャーの直近期は2026年9月24日訂正版、2021年6月期は2022年6月期決算短信に掲載されたIFRS比較数値を使用した。JTBは公式決算概要による連結数値であり、官報の単体決算公告に基づく数値ではない。営業利益率・倍率・訪日客数の指数は掲載値を基に当サイトで計算した。

    免責事項

    本記事は、企業や公的機関が公表した資料を基に、業績や事業の理解を目的として作成したものです。特定の有価証券の購入・売却その他の投資行動を推奨・勧誘するものではありません。情報の正確性・完全性を保証するものではなく、掲載後の訂正や状況変化によって内容が変わる場合があります。過去の業績は将来の成果を保証しません。投資判断は、最新の開示資料等を確認のうえ、ご自身の責任で行ってください。

  • 4大商社のポートフォリオ比較|売上と利益の稼ぎ方を二重ドーナツで分析

    4大商社のポートフォリオ比較|売上と利益の稼ぎ方を二重ドーナツで分析

    対象は直近通期決算の2026年3月期(2025年4月1日~2026年3月31日)。四半期実績・通期予想は含めていません。セグメントは各社の当該通期決算当時の区分。収益と親会社株主・所有者に帰属する当期純利益を比較し、原本の百万円を100で割って億円表示しています。

    構成比はその他・調整消去も含む連結合計を分母に計算。持分法適用会社の売上は通常連結収益に合算されない一方、持分法利益は純利益に含まれるため、売上構成と利益構成は一致しません。社内配賦や総額・純額表示の違いもあり、「純利益÷収益」をセグメント営業利益率としては扱いません。マイナス項目を隠さず表示し、端数処理によって表示構成比の合計が100%からずれる場合があります。

    共通の5分類で比較

    • 資源・エネルギーで稼ぐ三菱商事
    • 資源と機械・インフラが利益の柱の三井物産
    • 生活・消費分野に厚みのある伊藤忠商事
    • 機械・インフラを軸に幅広く稼ぐ住友商事

    今回のテーマは、同じ総合商社でも「どの分野で売上をつくり、どの分野で利益を稼いでいるのか」を比べることです。各社で異なる公式セグメントを当サイト独自の5分類にまとめ、売上と純利益の構成を重ねて見ていきます。

    面白いのは、売上の大きな分野が、そのまま利益の柱になるとは限らない点です。たとえば三井物産は、公式セグメントでは生活産業の売上が最大ですが、純利益は金属資源や機械・インフラが大きく貢献しています。二重ドーナツの外円と内円を見比べると、4社の稼ぎ方の違いが見えてきます。ただし、持分法投資先の利益や売却益なども含まれるため、内円の割合をそのまま事業の利益率と捉えないことがポイントです。

    各社の公式セグメントを分割せず、当サイトの編集判断で以下の5分類に丸ごと割り当てています。売上・純利益は同じ分類を使い、その他・全社調整は別枠に残しました。

    比較のための簡易分類です。複数分野を含む公式部門も全額を1分類に入れるため、個々の事業・投資先まで分解した業種別構成ではありません。たとえば伊藤忠の「エネルギー・化学品」は全額をエネルギーに、住友商事の「化学品・エレクトロニクス・農業」は全額を金属・素材に分類しています。

    売上と利益の構成を二重ドーナツで比較

    対象決算:2026年3月期 通期
    集計期間:2025年4月1日~2026年3月31日(4社共通)

    外側が売上収益、内側が純利益。同じ分類は、4社とも同じ色・アイコンです。円の外側のアイコンが、線で結んだ色の分類を示します。円の大きさは最大の三菱商事を基準に連結売上収益を反映しています。ただし、住友商事は読みやすさのため直径を約19%拡大しており、面積は厳密な売上比ではありません。内円の大きさも売上に合わせて変わり、内円の色の割合が純利益構成を表します。

    独自分類へ公式部門を丸ごと割り当てた比較です。マイナス値は円グラフにできないため、マイナスの分類がある円はプラスの分類の合計を100%としています。その場合、連結額を分母とした構成比とは異なります。赤字・調整消去も含む金額は、各グラフの注記と末尾の公式セグメント別データで確認できます。

    三菱商事

    連結売上 189,159.95億円
    連結純利益 8,004.60億円
    三菱商事:外円=売上収益、内円=純利益エネルギー:売上収益 45,862.79億円(円グラフ内 24.2%)24.2%金属・素材:売上収益 77,145.26億円(円グラフ内 40.8%)40.8%食・農業:売上収益 23,245.35億円(円グラフ内 12.3%)12.3%機械・インフラ:売上収益 17,680.13億円(円グラフ内 9.3%)9.3%生活・デジタル・金融:売上収益 25,141.43億円(円グラフ内 13.3%)13.3%その他・全社調整:売上収益 84.99億円(円グラフ内 0.0%)エネルギー:純利益 2,042.70億円(円グラフ内 25.5%)25.5%金属・素材:純利益 2,308.71億円(円グラフ内 28.8%)28.8%食・農業:純利益 832.57億円(円グラフ内 10.4%)10.4%機械・インフラ:純利益 1,427.33億円(円グラフ内 17.8%)17.8%生活・デジタル・金融:純利益 910.07億円(円グラフ内 11.4%)11.4%その他・全社調整:純利益 483.22億円(円グラフ内 6.0%)外円:売上内円:純利益エネルギー:この色は外円・内円共通金属・素材:この色は外円・内円共通食・農業:この色は外円・内円共通機械・インフラ:この色は外円・内円共通生活・デジタル・金融:この色は外円・内円共通その他・全社調整:この色は外円・内円共通
    エネルギー金属・素材食・農業機械・インフラ生活・デジタル・金融その他・全社調整

    各円の分母は全社連結額。

    三井物産

    連結売上 139,952.22億円
    連結純利益 8,339.71億円
    三井物産:外円=売上収益、内円=純利益エネルギー:売上収益 32,306.84億円(円グラフ内 23.1%)23.1%金属・素材:売上収益 54,821.33億円(円グラフ内 39.2%)39.2%食・農業:売上収益 34,096.44億円(円グラフ内 24.4%)24.4%機械・インフラ:売上収益 15,232.32億円(円グラフ内 10.9%)10.9%生活・デジタル・金融:売上収益 3,474.72億円(円グラフ内 2.5%)その他・全社調整:売上収益 20.57億円(円グラフ内 0.0%)エネルギー:純利益 1,642.13億円(円グラフ内 19.5%)19.5%金属・素材:純利益 3,400.56億円(円グラフ内 40.4%)40.4%食・農業:純利益 519.75億円(円グラフ内 6.2%)機械・インフラ:純利益 2,258.52億円(円グラフ内 26.9%)26.9%生活・デジタル・金融:純利益 589.66億円(円グラフ内 7.0%)7.0%外円:売上内円:純利益エネルギー:この色は外円・内円共通金属・素材:この色は外円・内円共通食・農業:この色は外円・内円共通機械・インフラ:この色は外円・内円共通生活・デジタル・金融:この色は外円・内円共通その他・全社調整:この色は外円・内円共通
    エネルギー金属・素材食・農業機械・インフラ生活・デジタル・金融その他・全社調整

    円の分母は各指標のプラスの分類の合計。マイナス分類は円に含めず別記。純利益:その他・全社調整 -70.91億円。

    伊藤忠商事

    連結売上 148,230.87億円
    連結純利益 9,002.83億円
    伊藤忠商事:外円=売上収益、内円=純利益エネルギー:売上収益 30,262.31億円(円グラフ内 20.4%)20.4%金属・素材:売上収益 12,314.99億円(円グラフ内 8.3%)8.3%食・農業:売上収益 51,216.55億円(円グラフ内 34.6%)34.6%機械・インフラ:売上収益 15,005.36億円(円グラフ内 10.1%)10.1%生活・デジタル・金融:売上収益 38,229.86億円(円グラフ内 25.8%)25.8%その他・全社調整:売上収益 1,201.80億円(円グラフ内 0.8%)エネルギー:純利益 692.70億円(円グラフ内 7.7%)7.7%金属・素材:純利益 1,435.21億円(円グラフ内 15.9%)15.9%食・農業:純利益 920.83億円(円グラフ内 10.2%)10.2%機械・インフラ:純利益 1,556.16億円(円グラフ内 17.3%)17.3%生活・デジタル・金融:純利益 2,421.78億円(円グラフ内 26.9%)26.9%その他・全社調整:純利益 1,976.15億円(円グラフ内 22.0%)22.0%外円:売上内円:純利益エネルギー:この色は外円・内円共通金属・素材:この色は外円・内円共通食・農業:この色は外円・内円共通機械・インフラ:この色は外円・内円共通生活・デジタル・金融:この色は外円・内円共通その他・全社調整:この色は外円・内円共通
    エネルギー金属・素材食・農業機械・インフラ生活・デジタル・金融その他・全社調整

    各円の分母は全社連結額。

    住友商事

    連結売上 73,372.59億円
    連結純利益 6,003.34億円
    住友商事:外円=売上収益、内円=純利益エネルギー:売上収益 7,000.03億円(円グラフ内 9.5%)9.5%金属・素材:売上収益 28,541.83億円(円グラフ内 38.8%)38.8%食・農業:売上収益 10,732.84億円(円グラフ内 14.6%)14.6%機械・インフラ:売上収益 19,359.63億円(円グラフ内 26.3%)26.3%生活・デジタル・金融:売上収益 7,909.47億円(円グラフ内 10.8%)10.8%エネルギー:純利益 1,023.70億円(円グラフ内 17.0%)17.0%金属・素材:純利益 1,831.27億円(円グラフ内 30.3%)30.3%機械・インフラ:純利益 2,336.74億円(円グラフ内 38.7%)38.7%生活・デジタル・金融:純利益 512.47億円(円グラフ内 8.5%)8.5%その他・全社調整:純利益 334.74億円(円グラフ内 5.5%)外円:売上内円:純利益エネルギー:この色は外円・内円共通金属・素材:この色は外円・内円共通食・農業:この色は外円・内円共通機械・インフラ:この色は外円・内円共通生活・デジタル・金融:この色は外円・内円共通
    エネルギー金属・素材食・農業機械・インフラ生活・デジタル・金融その他・全社調整

    円の分母は各指標のプラスの分類の合計。マイナス分類は円に含めず別記。売上:その他・全社調整 -171.21億円/純利益:食・農業 -35.58億円。

    各社の公式セグメント別データ

    三菱商事

    公式決算短信 / 売上収益の出典:株主総会招集通知(短信本文21頁、招集通知PDF79頁(収益認識注記41頁))

    セグメント 収益(億円) 構成比 純利益(億円) 構成比
    地球環境エネルギー比較のための当サイト独自分類:エネルギー 32,672.95 17.3% 1,608.62 20.1%
    マテリアルソリューション比較のための当サイト独自分類:金属・素材 36,311.97 19.2% 263.48 3.3%
    金属資源比較のための当サイト独自分類:金属・素材 40,833.29 21.6% 2,045.23 25.6%
    社会インフラ比較のための当サイト独自分類:機械・インフラ 9,306.38 4.9% 851.24 10.6%
    モビリティ比較のための当サイト独自分類:機械・インフラ 8,373.75 4.4% 576.09 7.2%
    食品産業比較のための当サイト独自分類:食・農業 23,245.35 12.3% 832.57 10.4%
    S.L.C.比較のための当サイト独自分類:生活・デジタル・金融 25,141.43 13.3% 910.07 11.4%
    電力ソリューション比較のための当サイト独自分類:エネルギー 13,189.84 7.0% 434.08 5.4%
    その他比較のための当サイト独自分類:その他・全社調整 85.39 0.0% 517.76 6.5%
    調整・消去比較のための当サイト独自分類:その他・全社調整 -0.40 -0.0% -34.54 -0.4%
    連結合計 189,159.95 100.0% 8,004.60 100.0%

    2026年3月期当時の8セグメントで集計。売上収益は決算短信のセグメント表にはないため、株主総会招集通知の連結計算書類「収益認識に関する注記」で補完。2027年3月期のエネルギー&パワー統合前の区分。S.L.C.にはローソン等を含むが、持分法適用会社化により売上と利益の計上範囲が異なる。社会インフラの売上総利益にはGolden Pass LNG関連の採算見直し・引当戻入の影響。

    三井物産

    公式決算短信(短信本文29頁)

    セグメント 収益(億円) 構成比 純利益(億円) 構成比
    金属資源比較のための当サイト独自分類:金属・素材 19,216.41 13.7% 2,536.04 30.4%
    エネルギー比較のための当サイト独自分類:エネルギー 32,306.84 23.1% 1,642.13 19.7%
    機械・インフラ比較のための当サイト独自分類:機械・インフラ 15,232.32 10.9% 2,258.52 27.1%
    化学品比較のための当サイト独自分類:金属・素材 29,336.47 21.0% 675.23 8.1%
    鉄鋼製品比較のための当サイト独自分類:金属・素材 6,268.45 4.5% 189.29 2.3%
    生活産業比較のための当サイト独自分類:食・農業 34,096.44 24.4% 519.75 6.2%
    次世代・機能推進比較のための当サイト独自分類:生活・デジタル・金融 3,474.72 2.5% 589.66 7.1%
    その他比較のための当サイト独自分類:その他・全社調整 20.57 0.0% 206.57 2.5%
    調整・消去比較のための当サイト独自分類:その他・全社調整 0.00 0.0% -277.48 -3.3%
    連結合計 139,952.22 100.0% 8,339.71 100.0%

    2026年3月期当時の7セグメントで集計。2026年4月以降の新名称・電力事業移管を遡及させた参考実績とは区別。金属資源・エネルギー・機械インフラが利益の柱。持分法による投資損益は純利益に含まれ、収益とは計上範囲が異なる。

    伊藤忠商事

    公式決算短信(短信本文13頁)

    セグメント 収益(億円) 構成比 純利益(億円) 構成比
    繊維比較のための当サイト独自分類:生活・デジタル・金融 6,791.40 4.6% 433.02 4.8%
    機械比較のための当サイト独自分類:機械・インフラ 15,005.36 10.1% 1,556.16 17.3%
    金属比較のための当サイト独自分類:金属・素材 12,314.99 8.3% 1,435.21 15.9%
    エネルギー・化学品比較のための当サイト独自分類:エネルギー 30,262.31 20.4% 692.70 7.7%
    食料比較のための当サイト独自分類:食・農業 51,216.55 34.6% 920.83 10.2%
    住生活比較のための当サイト独自分類:生活・デジタル・金融 15,283.34 10.3% 608.25 6.8%
    情報・金融比較のための当サイト独自分類:生活・デジタル・金融 11,030.75 7.4% 930.41 10.3%
    第8比較のための当サイト独自分類:生活・デジタル・金融 5,124.37 3.5% 450.10 5.0%
    その他及び修正消去比較のための当サイト独自分類:その他・全社調整 1,201.80 0.8% 1,976.15 22.0%
    連結合計 148,230.87 100.0% 9,002.83 100.0%

    収益は内部取引を除く外部顧客からの収益。2026年3月期当時の区分で、ファミリーマートの食料への主管変更前。その他及び修正消去の利益が1,976.15億円と最大で、CITIC等の投資損益を含むため、付随的な項目として落とさない。翌年度第1四半期のCIECO Azer売却益などは本通期表に混入させない。

    住友商事

    公式決算短信(短信本文13頁)

    セグメント 収益(億円) 構成比 純利益(億円) 構成比
    鉄鋼比較のための当サイト独自分類:金属・素材 14,542.45 19.8% 742.76 12.4%
    自動車比較のための当サイト独自分類:機械・インフラ 6,169.49 8.4% 632.11 10.5%
    輸送機・建機比較のための当サイト独自分類:機械・インフラ 8,318.11 11.3% 889.15 14.8%
    都市総合開発比較のための当サイト独自分類:機械・インフラ 4,872.03 6.6% 815.48 13.6%
    メディア・デジタル比較のための当サイト独自分類:生活・デジタル・金融 7,909.47 10.8% 512.47 8.5%
    ライフスタイル比較のための当サイト独自分類:食・農業 10,732.84 14.6% -35.58 -0.6%
    資源比較のための当サイト独自分類:金属・素材 3,243.50 4.4% 823.47 13.7%
    化学品・エレクトロニクス・農業比較のための当サイト独自分類:金属・素材 10,755.88 14.7% 265.04 4.4%
    エネルギートランスフォーメーション比較のための当サイト独自分類:エネルギー 7,000.03 9.5% 1,023.70 17.1%
    消去又は全社比較のための当サイト独自分類:その他・全社調整 -171.21 -0.2% 334.74 5.6%
    連結合計 73,372.59 100.0% 6,003.34 100.0%

    2026年3月期当時の9セグメントで集計。翌年度のコミュニケーションサービス/デジタル・AIへの再編前。セグメント収益の内部取引等は消去又は全社で調整。ライフスタイルは当期純損失35.58億円で、構成比もマイナス表示。

    免責事項

    本記事は2026年10月15日時点で確認した各社の公表資料をもとに、情報提供を目的として当サイトが独自に整理・作成したものです。特定の銘柄・金融商品の購入、売却その他の投資行動を推奨・勧誘するものではありません。

    独自5分類は比較のために公式セグメントを一括して割り当てたもので、各社の公式分類や投資先ごとの厳密な業種別内訳を示すものではありません。売上収益と純利益では、持分法投資などにより計上対象が異なり、売却益・評価益・減損・税効果等も含まれます。図表の算出方法、マイナス項目の扱い、表示サイズの補正は本文の注記をご確認ください。

    情報の正確性・完全性・最新性を保証するものではなく、公表後の訂正や更新により数値・内容が変わる場合があります。最新情報は出典の公式資料でご確認ください。本記事の利用により生じた損害について、当サイトは責任を負いかねます。投資その他の判断は、ご自身の責任で行ってください。

  • 電力13社を比較|業績・時価総額・契約KPIと発電ポートフォリオ

    電力13社を比較|業績・時価総額・契約KPIと発電ポートフォリオ

    本記事は当サイトが独自に公開資料を収集・分析したものです。正確性・完全性を保証するものではありません。会計基準や集計範囲、資料の更新時点の違いがあるため、各社の原資料と併せてご確認ください。

    大手電力10社にJ-POWER、新電力のイーレックスとグリムスを加えた13社について、業績、時価総額、販売・契約KPI、発電ポートフォリオを比較します。売上規模だけでなく、電気をどれだけ販売し、どの電源で支え、どれだけ利益を残しているかを見ていきます。

    比較する13社と集計条件

    業績は2026年3月期(2025年4月〜2026年3月)の連結通期決算、時価総額は2026年10月5日の東証終値時点です。売上高・営業収益を「売上」として整理し、純利益は親会社株主・所有者に帰属する値を使用しました。イーレックスはIFRS、他の12社は日本基準です。

    大手10社は小売に加え、発電・送配電などを含みます。J-POWERは発電・卸売や海外事業が中心、イーレックスは小売とバイオマス発電・燃料、グリムスは小売と太陽光設備・省エネサービスなどを持ちます。新電力2社は公開資料で追える例を選んだもので、業界の上位2社を意味しません。

    九州電力は2026年10月1日に完全親会社キューデンホールディングス(642A)を設立・上場しました。本稿の業績は再編前の九州電力連結、時価総額はキューデンHDです。新持株会社の公式発表。

    業績比較:規模と利益率を並べて見る

    金額:億円。売上の下段は前年比、営業利益の下段は利益率です。営業利益率=営業利益÷売上。前年増減は同じ会社の前期表示値と比較。スマートフォンでは表を横スクロールできます。

    会社 売上
    (前年比)
    営業利益
    (利益率)
    純利益
    東京電力HD
    9501
    63,285.7
    前年比-7.1%
    3,376.9
    利益率5.3%
    -4,542.6
    関西電力
    9503
    40,566.4
    前年比-6.5%
    4,375.6
    利益率10.8%
    3,800.5
    中部電力
    9502
    35,460.4
    前年比-3.4%
    2,300.4
    利益率6.5%
    2,277.9
    東北電力
    9506
    23,724.2
    前年比-10.3%
    1,603.8
    利益率6.8%
    849.8
    九州電力グループ
    9508→642A
    22,472.1
    前年比-4.7%
    2,248.5
    利益率10.0%
    1,545.3
    中国電力
    9504
    14,423.0
    前年比-5.7%
    902.2
    利益率6.3%
    685.4
    J-POWER
    9513
    11,822.6
    前年比-10.2%
    1,009.9
    利益率8.5%
    585.4
    北海道電力
    9509
    8,559.8
    前年比-5.1%
    732.4
    利益率8.6%
    440.0
    北陸電力
    9505
    7,865.5
    前年比-8.4%
    874.6
    利益率11.1%
    544.7
    四国電力
    9507
    7,618.6
    前年比-10.5%
    678.5
    利益率8.9%
    508.1
    沖縄電力
    9511
    2,201.8
    前年比-6.9%
    92.9
    利益率4.2%
    62.3
    イーレックス
    9517
    1,691.7
    前年比-1.2%
    75.2
    利益率4.4%
    53.3
    グリムス
    3150
    339.4
    前年比+1.8%
    71.5
    利益率21.1%
    49.0
    13社の2026年3月期売上高・営業収益比較
    出典は本文・末尾の原資料。当サイトが数値から作成。

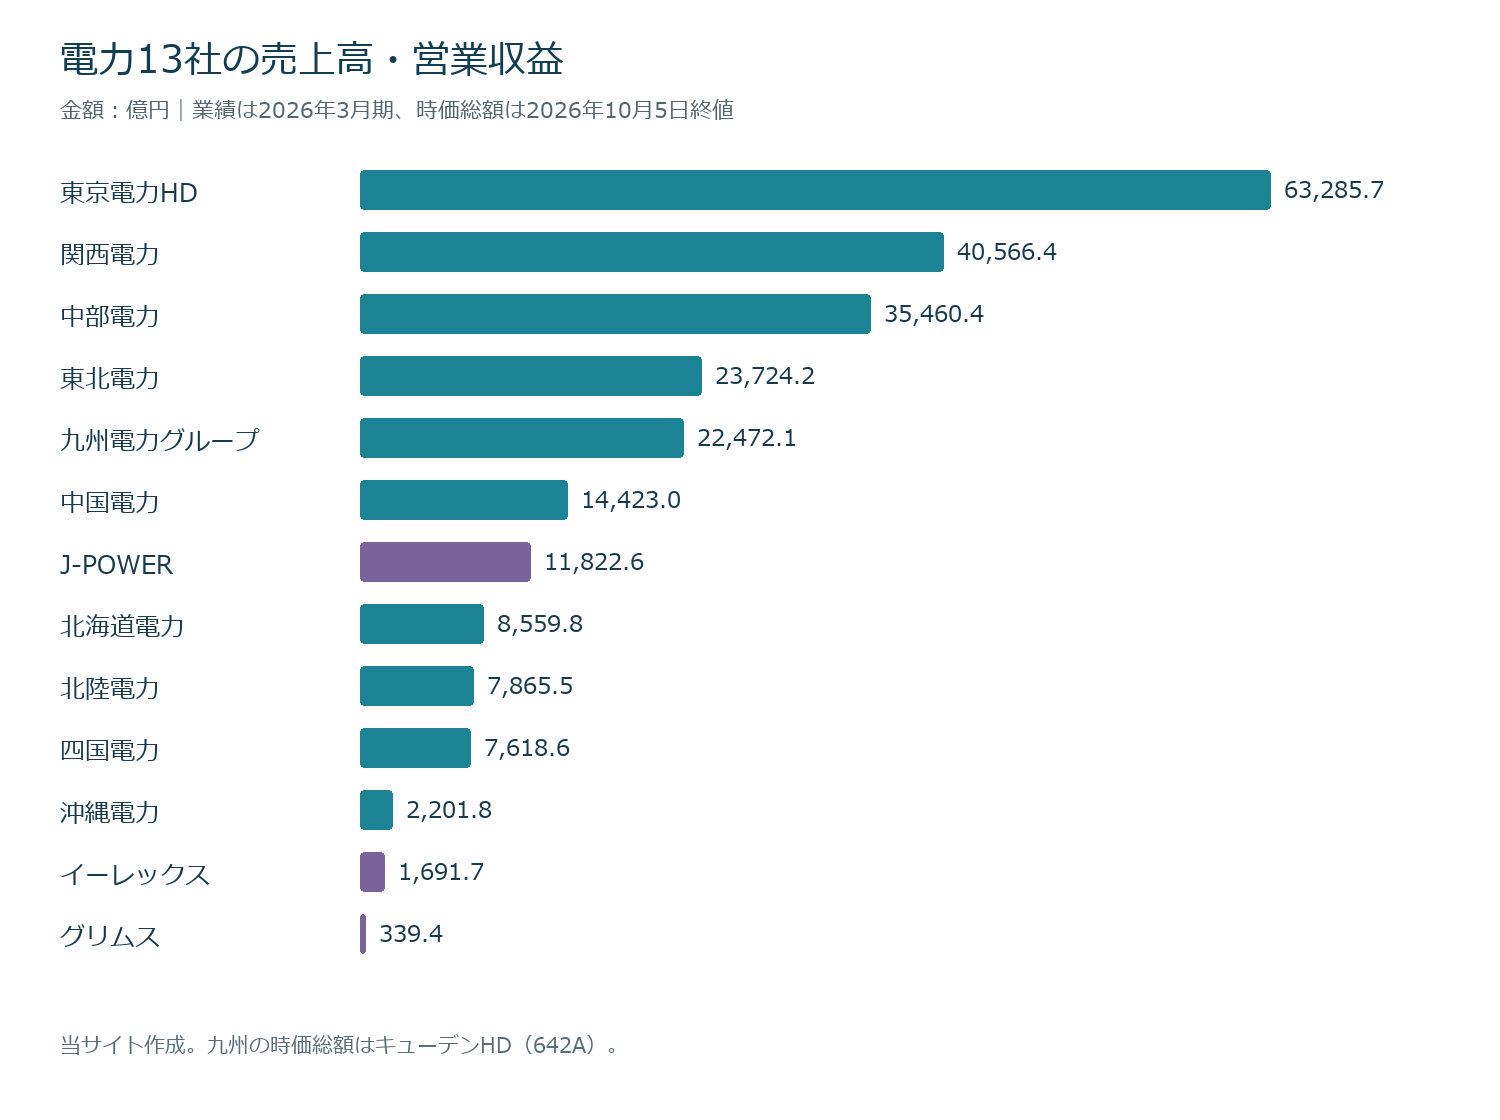
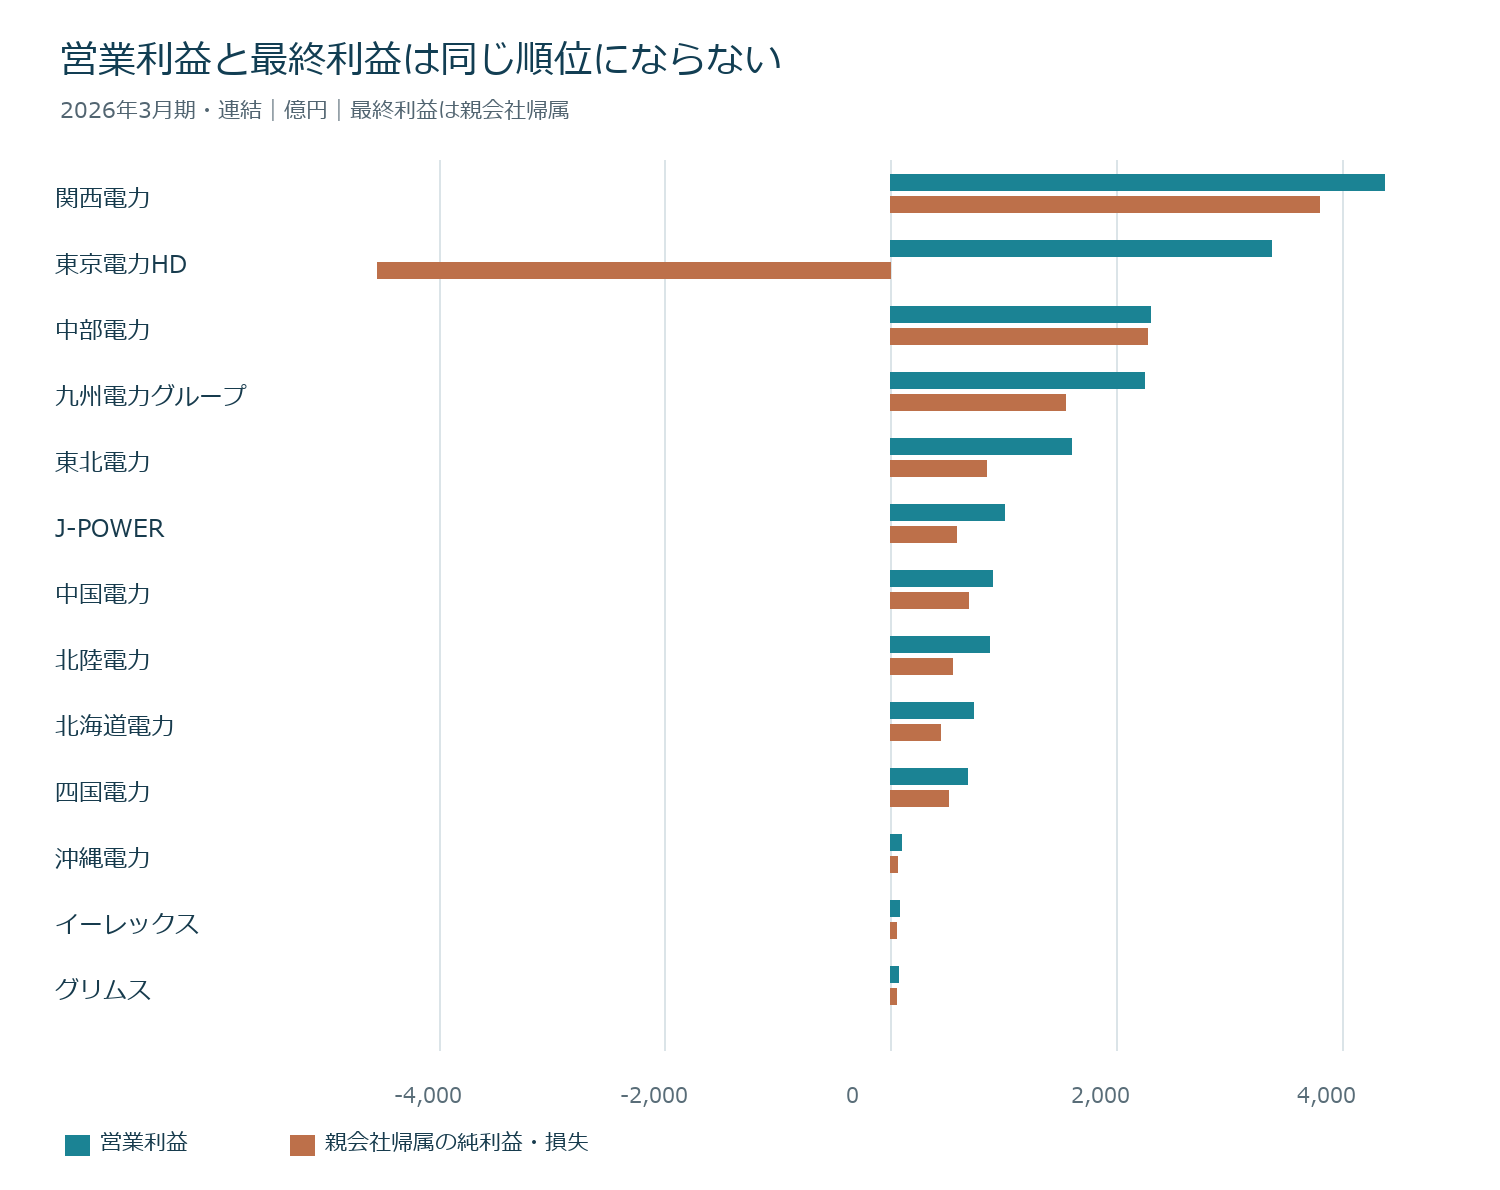
    売上では東京電力HDの約6.33兆円が最大で、関西電力約4.06兆円、中部電力約3.55兆円が続きます。一方、営業利益の最大は関西電力の約4,376億円。売上規模と利益の順位は一致しません。

    13社の営業利益と親会社帰属純利益・損失比較
    出典は本文・末尾の原資料。当サイトが数値から作成。

    東京電力HDは営業利益約3,377億円を計上しながら、最終損益は約4,543億円の赤字でした。決算短信では災害特別損失約9,138億円、原子力損害賠償費約827億円などを計上しています。本業の営業利益と特別損益を分けて見る必要があります。東京電力HD決算短信。

    グリムスの連結営業利益率は約21.1%ですが、太陽光設備等の事業を含みます。小売電気事業だけでは売上約192.4億円、営業利益約28.9億円で、営業利益率は約15.0%。大手電力の連結利益率と単純に効率を順位付けできません。グリムス決算説明資料。

    時価総額:関西・中部が大きく、売上順位と異なる

    2026年10月5日終値時点の13社時価総額
    出典は本文・末尾の原資料。当サイトが数値から作成。
    会社 時価総額(億円) 出典
    関西電力 29,055.0 株式指標
    中部電力 19,908.9 株式指標
    九州電力グループ 9,209.8 株式指標
    東京電力HD 8,403.1 株式指標
    J-POWER 6,956.5 株式指標
    東北電力 6,240.8 株式指標
    四国電力 4,317.6 株式指標
    中国電力 3,784.8 株式指標
    北海道電力 2,286.4 株式指標
    北陸電力 2,210.6 株式指標
    沖縄電力 646.1 株式指標
    イーレックス 623.4 株式指標
    グリムス 563.0 株式指標

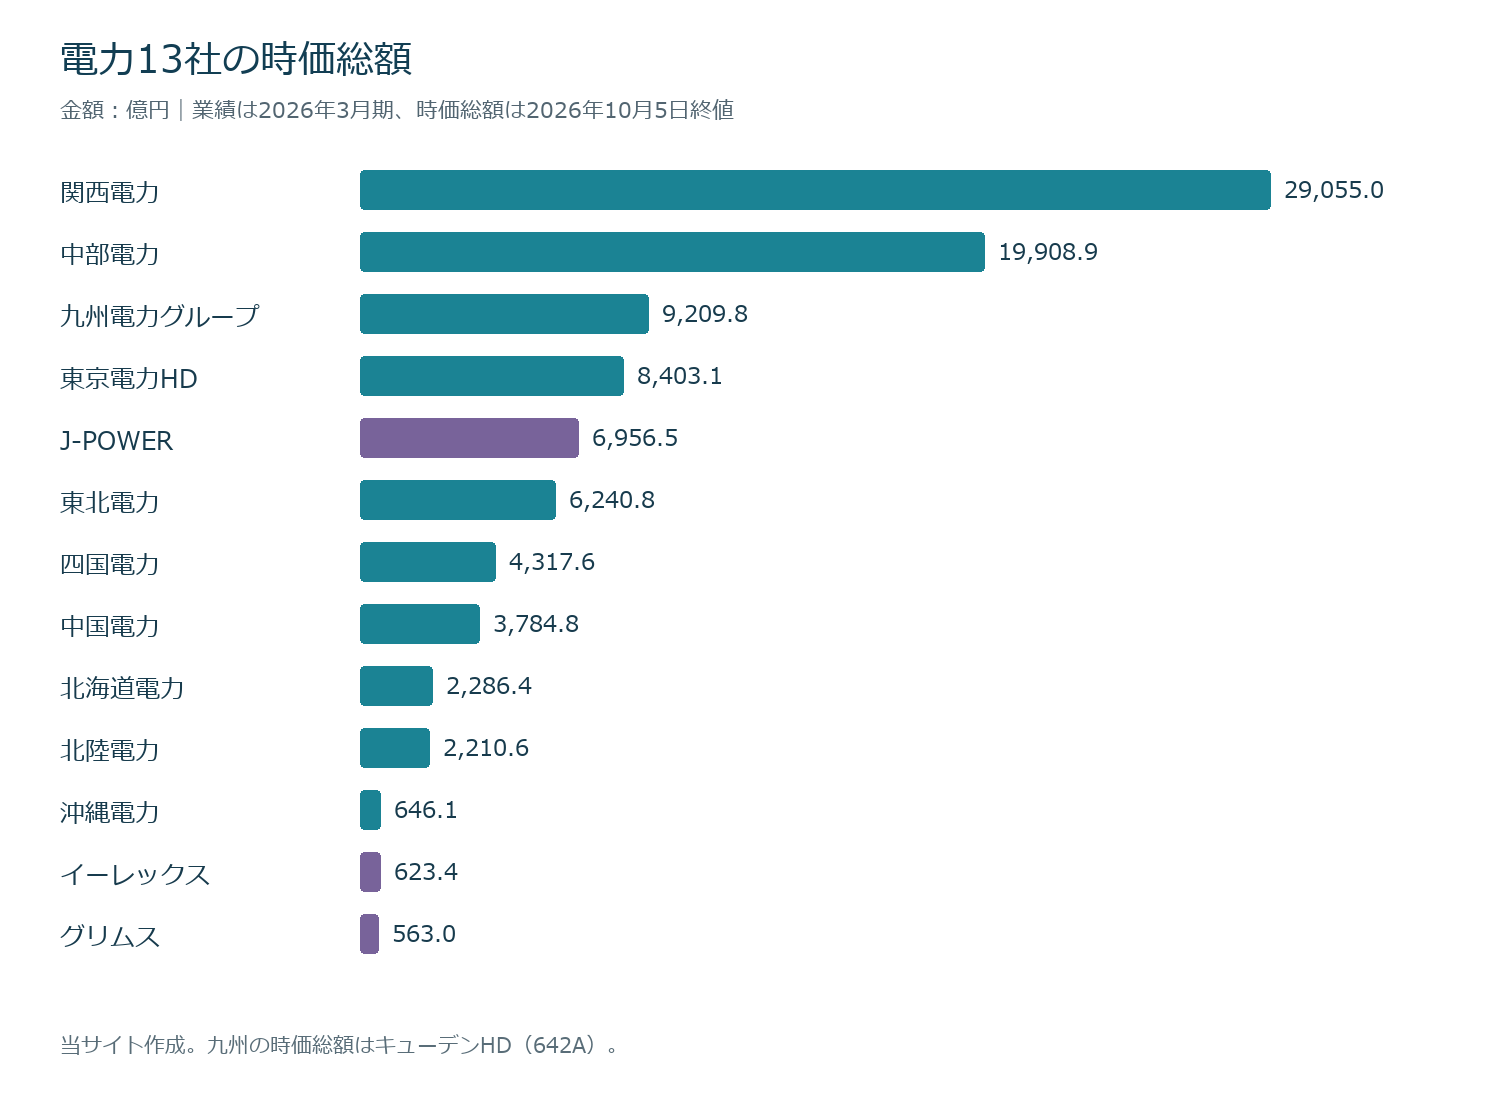
    関西電力は約2.91兆円、中部電力は約1.99兆円。売上最大の東京電力HDは約0.84兆円で、売上の大小がそのまま市場評価額につながるわけではありません。利益の継続性、負債、設備投資、原子力や廃炉に伴う費用などが評価に影響し得ますが、この比較だけで市場評価の原因や株価の割安・割高は断定できません。

    時価総額は株価×発行済株式数による株式の市場評価額です。負債を含む企業価値や発電設備の規模とは異なります。時価総額と年度利益の時点も違うため、本表から単純な投資判断は行えません。

    販売・契約KPI:契約の多さと電力の量は別

    単位:億kWh。1億kWh=100GWh。契約件数だけでは家庭・工場などの需要規模の違いが分からないため、販売電力量を軸にしました。単体・グループの範囲は各行に記載。J-POWERの卸売は小売と別指標で、順位比較には用いません。

    会社 2025年度の電力量 集計範囲
    北海道電力 220.58 北海道電力単体・小売
    東北電力 582.19 東北電力単体・小売
    東京電力HD 1,719.00 グループ・小売
    中部電力 1,200.00 ミライズ・子会社・関連会社の小売
    北陸電力 247.76 北陸電力単体・小売(訂正後)
    関西電力 1,162.73 関西電力単体・小売
    中国電力 454.20 中国電力単体・小売
    四国電力 228.94 四国電力単体・小売
    九州電力グループ 686.00 九州電力等のグループ・小売
    沖縄電力 72.06 沖縄電力単体・電灯+電力
    J-POWER 667.12 国内発電事業の販売(市場調達含む)
    イーレックス 40.97 高圧+低圧の小売(説明資料の丸め値)
    グリムス 6.48 グループの小売電気事業
    会社 契約関連KPI 時点・補足
    イーレックス 低圧供給26.8万件/EGM高圧契約容量971MW 2026年3月末。低圧件数と高圧容量は異なる指標
    グリムス 契約7.3万口(前期末6.3万口) 2026年3月末。約1万口、約15.9%増

    グリムスの契約口数は増加しましたが、販売電力量の増加は約4.3%(648,235MWh÷621,796MWh−1)。契約口数の伸びと電力量の伸びに差があるため、1契約当たりの使用量や契約構成の変化も見る必要があります。イーレックスも、低圧の供給件数が増えていても、販売会社譲渡や1件当たり販売量の変化などで低圧販売量は減少しています。

    中国電力は小売電力量が前期比8.9%増えた一方、売上は5.7%減、営業利益は30.1%減。電気の量だけでは業績を説明できません。燃料費調整による単価、仕入れ価格、年度をまたぐ期ずれ、修繕費などの影響を併せて読む必要があります。中国電力決算短信。

    発電ポートフォリオ:年度実績と現在の状態を分ける

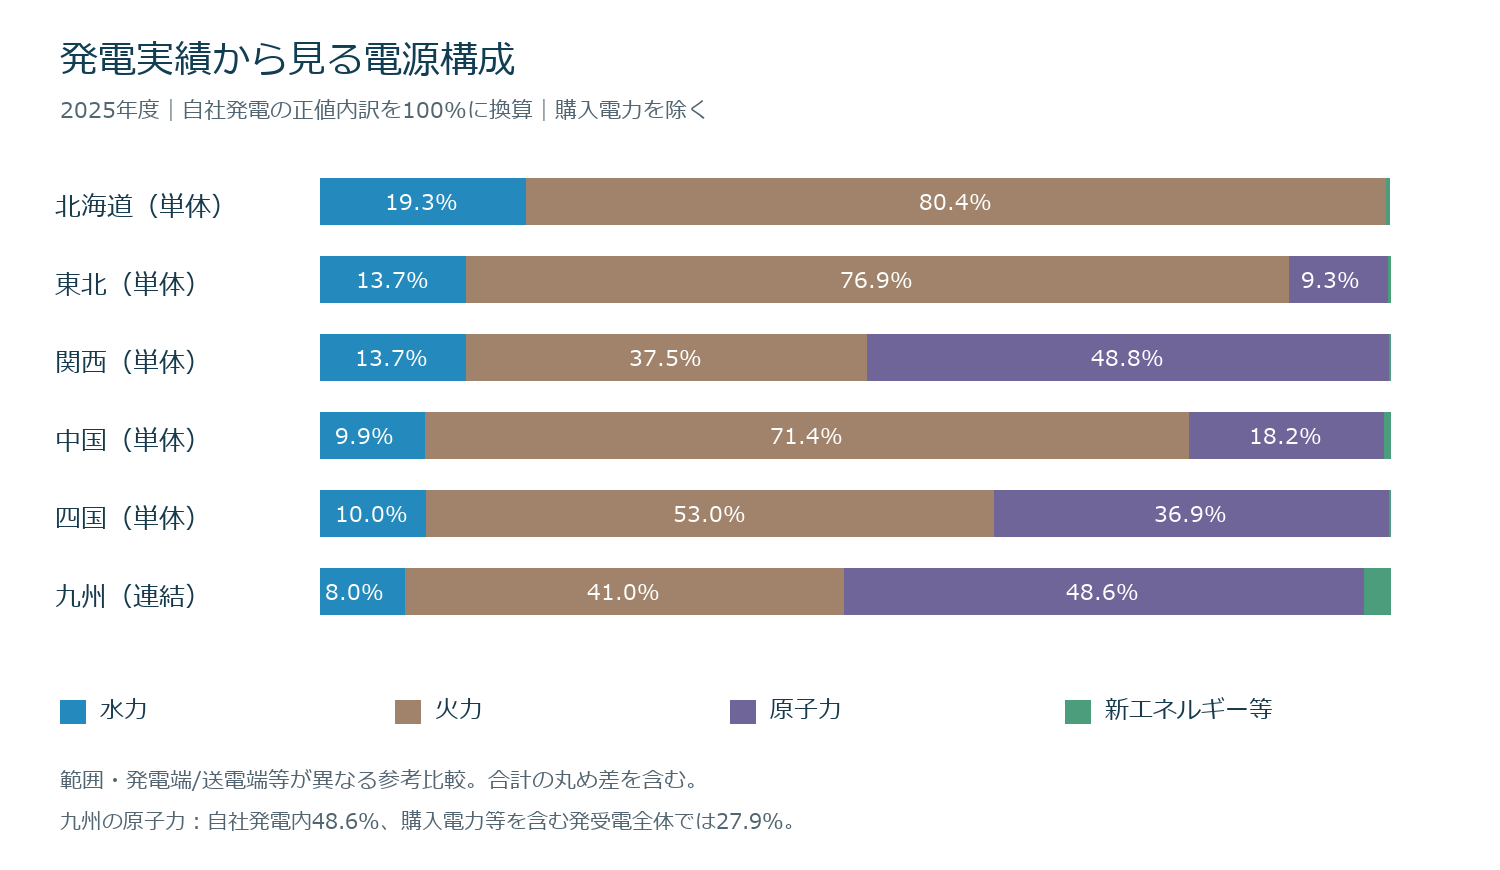
    発電量(kWh)は一定期間に作った電気の量、設備容量(kW)は設備の出力規模です。購入した電力を含む小売の電源構成も、保有する発電設備の構成とは違います。下のグラフは内訳を確認できた6社の2025年度自社発電量の参考比較であり、2026年10月の瞬間的な稼働構成ではありません。

    6社の2025年度自社発電量の電源別参考構成
    出典は本文・末尾の原資料。当サイトが数値から作成。

    関西・九州では自社発電の正値内訳に占める原子力が約49%。ただし九州では購入電力等を含む発受電全体に対する原子力比率は27.9%です。分母を変えると比率が大きく変わるため、「原子力比率」の名称だけで横比較しないことが重要です。北海道はこの年度に原子力の発電実績がなく、火力が約80%を占めます。

    この図は購入電力と揚水用の負値を除外し、内訳の合計で指数化しています。単体・連結、発電端・送電端、丸めの差があります。中部・東京はJERAの扱いで範囲が変わるため、同じ図に全社分を加えていません。

    各社の事業上の電源と直近確認できた稼働情報

    確認日:2026年10月5日。下表の電源は運転事業・年度実績のある電源の概要で、各発電機が常時運転していることを意味しません。停止・建設中の原子力は稼働電源に数えません。最新の出力を直接読み取れなかった設備は、その旨と公式確認先を記載しました。

    会社 電源・調達 稼働情報・出典
    北海道電力 火力・水力・再エネ 泊は再稼働に向けた準備段階。2025年度原子力発電量はゼロ。
    2025年度有報/泊の現況
    東北電力 火力・水力・原子力・再エネ 女川2は年度内に発電実績あり。10/5の出力数値は未確認。東通は年度発電実績ゼロ。
    原子力運転情報
    東京電力HD 原子力、水力・再エネ、JERA経由の火力 柏崎刈羽6は10/5 16:20の公式表示で運転中。1〜5・7は定期検査中。
    リアルタイムデータ
    中部電力 水力・再エネ、JERA経由の火力 浜岡は停止・安全性向上対策の対象。2025年度原子力発電実績なし。
    浜岡の運転情報
    北陸電力 火力・水力・再エネ 志賀は年度原子力発電実績なし。七尾大田2は4/28公表の停止・復旧見通しに注意。
    七尾大田2の復旧見通し
    関西電力 原子力・火力・水力・再エネ 10/5確認の公式運転表では美浜3・高浜3は定期検査、大飯3は停止中。各機の出力は公式表参照。
    各機の運転状況
    中国電力 火力・原子力・水力・再エネ 島根2は9/16に営業運転再開を公表。島根3は建設・審査段階として除外。
    9/16営業運転再開
    四国電力 火力・原子力・水力・再エネ 伊方3は年度発電実績あり。10/5の最新出力数値は取得できず、瞬間稼働を未確認。
    伊方3の出力グラフ
    九州電力グループ 原子力・火力・水力・地熱等の再エネ 玄海・川内の原子力に年度発電実績あり。10/5の各機瞬間出力は未確認。
    原子力リアルタイムデータ
    沖縄電力 火力主体、再エネ・購入電力 原子力発電所なし。電源構成と自社の設備構成を混同しない。
    決算短信
    J-POWER 国内の火力・水力・風力・地熱・太陽光、海外電源 大間原子力は建設中として運転電源から除外。
    大間建設状況
    イーレックス バイオマス発電、小売・燃料・海外事業 2025年度は佐伯・豊前・大船渡・中城が稼働。糸魚川は休止。年度以降の各設備瞬間出力は未確認。
    決算短信/発電事業
    グリムス 小売は相対電源・市場調達、太陽光設備販売、系統蓄電池 伊賀BP・豊橋BPⅡは4月本稼働を説明資料に記載。蓄電池は発電源と別枠。計画中設備は除外。
    5/15説明資料 p.18

    東京電力と中部電力の火力は、両グループが持分法で関わるJERAを通じて見る必要があります。JERAの全発電量・設備容量を東京と中部の両方に丸ごと加えると二重計上になります。本稿では火力の保有・運営関係を表に示し、連結売上とJERAの売上・設備を合算しません。

    J-POWERは設備容量も補足

    国内設備(2026年3月末) 容量(万kW)
    水力 859.0
    風力 58.8
    地熱・太陽光 4.7
    火力 791.2
    国内合計 1,713.7

    J-POWERは国内設備容量が約1,714万kWで、水力と火力が大きな柱です。これは設備容量の構成であり、発電量やその日の稼働率ではありません。2025年度の国内発電事業販売は667.12億kWhですが、市場からの調達150.01億kWhを含むため、その全量を自社発電と扱うこともできません。J-POWER決算短信・設備/販売データ。

    考察:3つの視点で違いを読む

    1.売上の減少が需要の減少とは限らない

    燃料価格の低下が燃料費調整額や販売単価を下げれば、販売量が伸びても減収になります。中国電力のように販売量増と減収が同時に起きる例があり、電力量、価格、利益を分けると事業の変化を読みやすくなります。小売契約の数と電力量も、需要家の規模やプラン構成が違うため同じ速度では増えません。

    2.原子力の発電量と利益は、時期をそろえて考える

    原子力を利用する関西・九州等では、火力燃料と購入電力の負担を抑える効果が考えられます。ただし、修繕や定期検査、減価償却、安全対策投資も伴い、原子力比率だけで利益を説明できません。東京の柏崎刈羽6や中国の島根2の直近運転情報は、2025年度決算とは時期が異なります。直近の稼働状態を前年一年間に当てはめず、決算対象期間内の発電量と今後の販売量・費用への影響を分けて確認する必要があります。

    3.新電力は契約獲得だけでなく、調達と周辺事業を見る

    イーレックスは小売・発電・燃料を組み合わせ、グリムスは小売に太陽光設備や省エネサービスを組み合わせています。連結利益率の違いには事業構成の差も含まれます。契約件数、販売電力量、調達価格と販売価格の差、発電設備の稼働、周辺事業の利益を併せて見ていくことが重要です。

    出典・原資料

    時価総額は各行のYahoo!ファイナンス株式指標(2026年10月5日15:30)を確認。決算・KPI・稼働情報の収集日:2026年10月5日。小売KPI、設備容量、年度発電量、リアルタイム出力は集計範囲・時点が異なります。欠損値を推定で補っていません。