テレビ局の利益は、テレビ広告だけで生まれているのだろうか。在京キー局の上場5グループを比べると、番組や映画、アニメ、配信に加え、不動産、教育、小売、スポーツクラブなど、収益源は広がっている。ただし、どのグループも「放送以外が主役」になったわけではない。
- 日テレはコンテンツ・メディア、テレビ朝日はテレビ放送が利益の中心。
- テレビ東京はアニメ・配信の利益が、地上波・BS放送を上回る。
- TBSは不動産・その他が利益を支え、フジは都市開発・観光の黒字でも連結営業赤字を補い切れていない。
比較対象は日本テレビHD、TBS HD、フジ・メディアHD、テレビ朝日HD、テレビ東京HD。比較期間は5社共通の2026年3月期(2025年4月~2026年3月)の通期連結実績。四半期実績・会社予想は混在させていない。NHK、地方局グループ、系列局全体を合算したネットワークの業績は対象外。情報基準日:2026年11月5日。
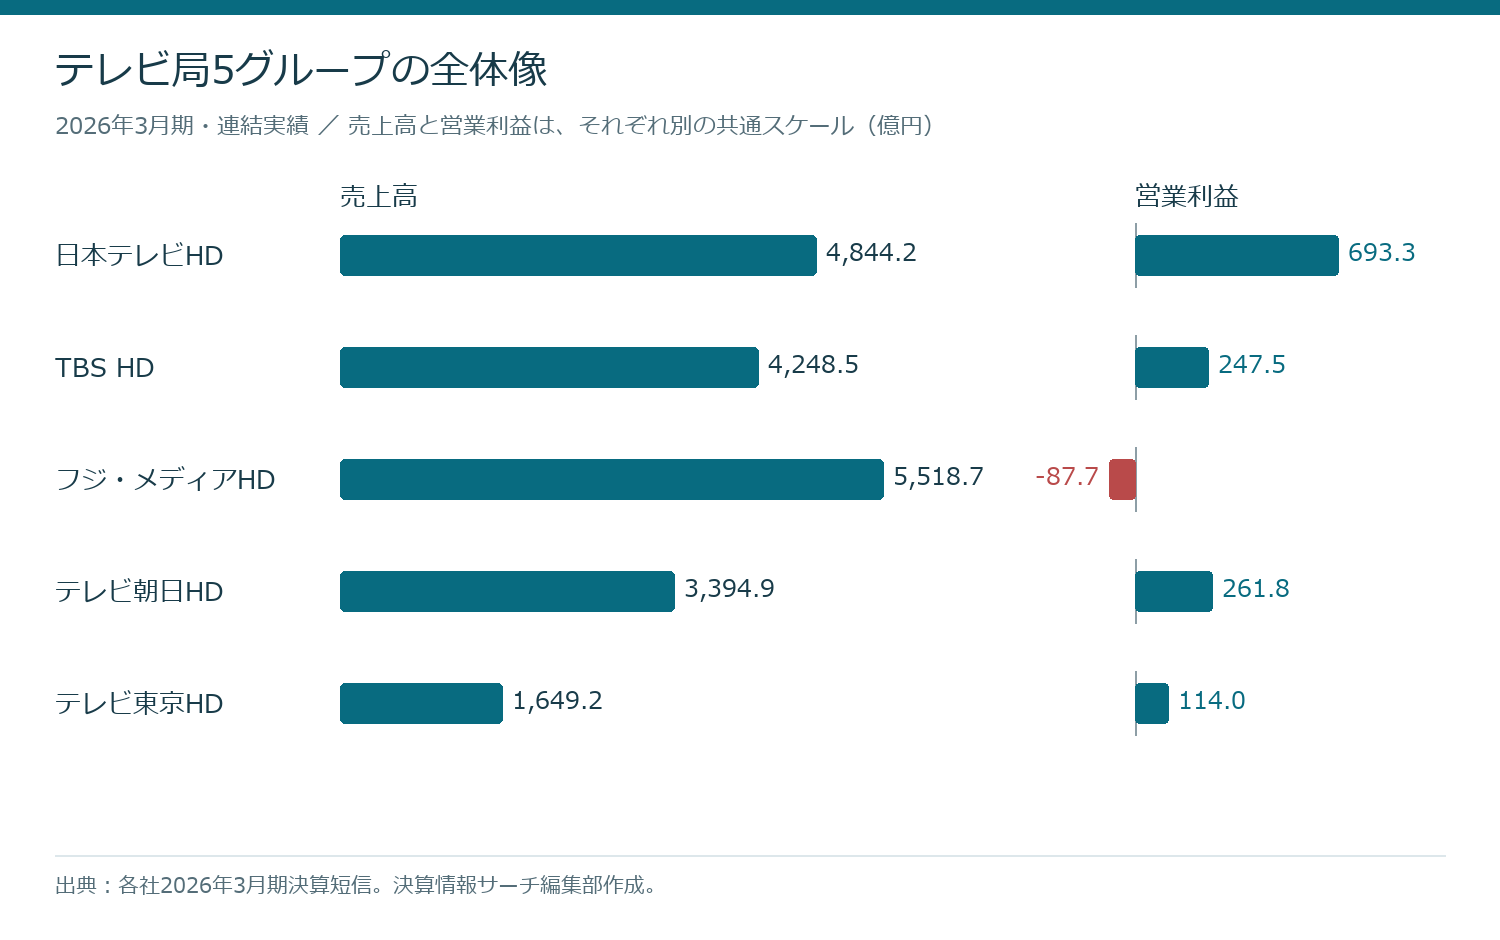
まずは5グループの全体像
| グループ/コード | 売上高 | 営業利益 | 営業利益率 | 営業利益の前期比 | 親会社株主帰属純利益 | 一次資料 |
|---|---|---|---|---|---|---|
| 日本テレビHD 9404 |
4,844.18 | 693.32 | 14.3% | +26.2% | 567.67 | 決算短信(PDF 24頁) |
| TBS HD 9401 |
4,248.50 | 247.50 | 5.8% | +27.1% | 522.28 | 決算短信(PDF 17頁) |
| フジ・メディアHD 4676 |
5,518.65 | -87.66 | -1.6% | 黒字→赤字 | 64.99 | 決算短信(PDF 19頁) |
| テレビ朝日HD 9409 |
3,394.87 | 261.81 | 7.7% | +32.9% | 296.54 | 決算短信(PDF 19頁) |
| テレビ東京HD 9413 |
1,649.15 | 114.02 | 6.9% | +46.4% | 77.00 | 決算短信(PDF 25頁) |
売上高が最大なのはフジ・メディアHDだが、営業利益では日テレHDが最も大きい。売上の規模と利益の厚さは一致しない。また、TBSなどでは受取配当金や投資有価証券売却益が最終利益に影響するため、「何で稼いでいるか」は、まず営業利益を軸に見る。
売上の構成:同じ「メディア」でも中身は違う
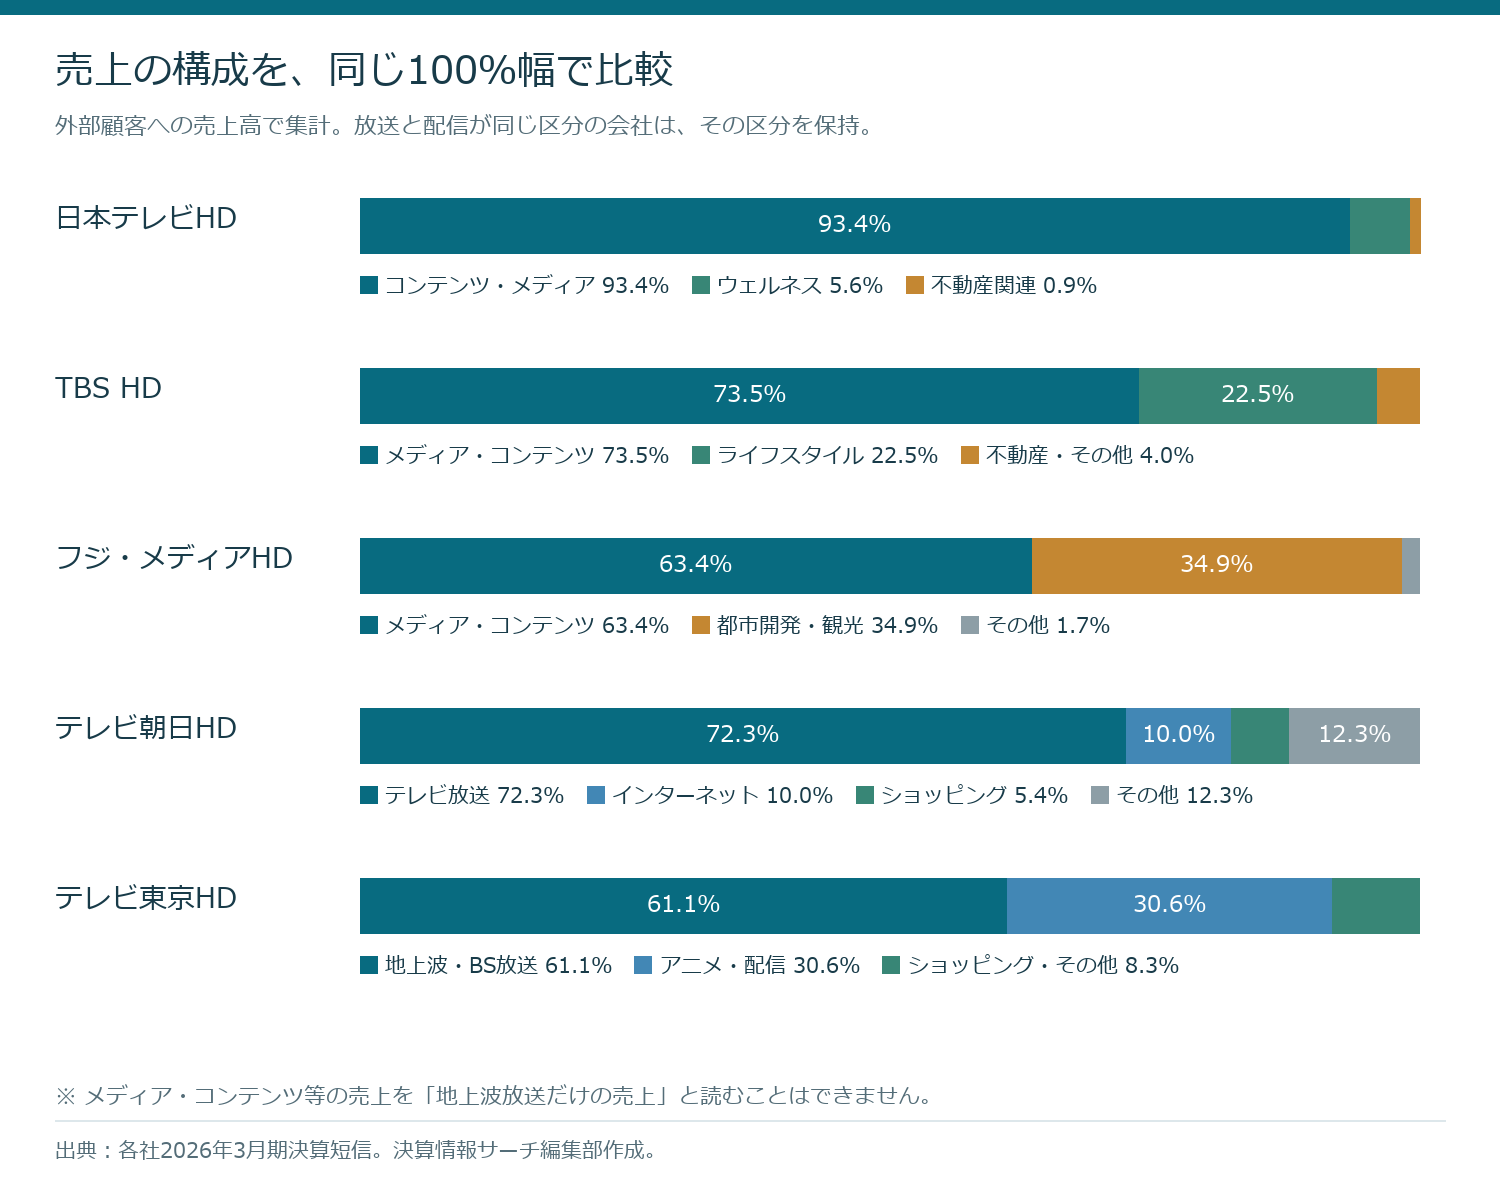
売上構成は、グループ内部の取引を除いた外部顧客への売上高で比較した。日テレのコンテンツ・メディアは93.4%、TBSのメディア・コンテンツは73.5%、フジのメディア・コンテンツは63.4%。これらには配信・映画・イベントなどが含まれ、地上波放送だけの比率ではない。
一方、テレビ東京は「地上波・BS放送」と「アニメ・配信」を区分して開示している。テレビ朝日も、この決算期は「テレビ放送」「インターネット」などを分けている。この違いを無視して、会社間の「非放送比率」を一本のランキングにすることは避けたい。
利益の柱:不動産が支える会社、コンテンツが稼ぐ会社
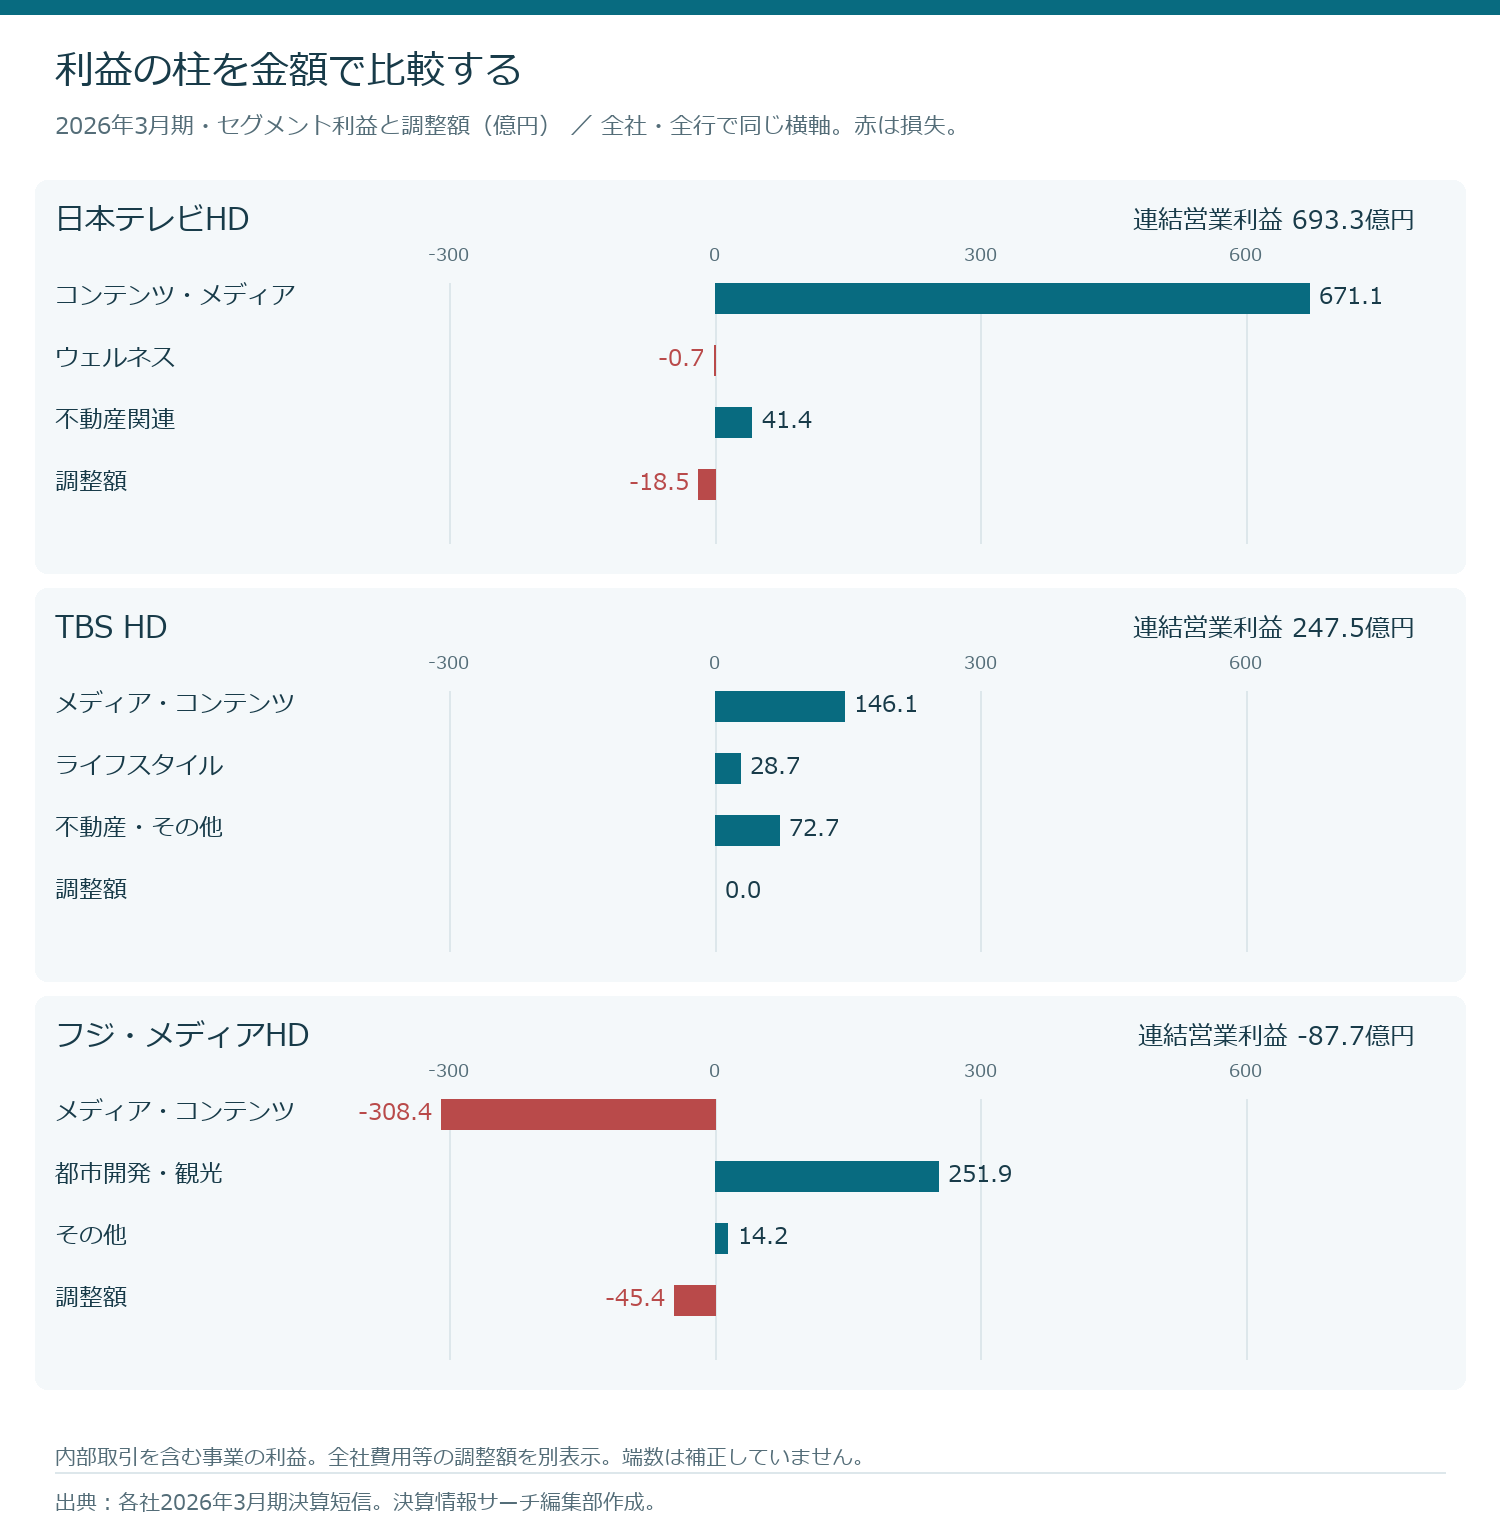
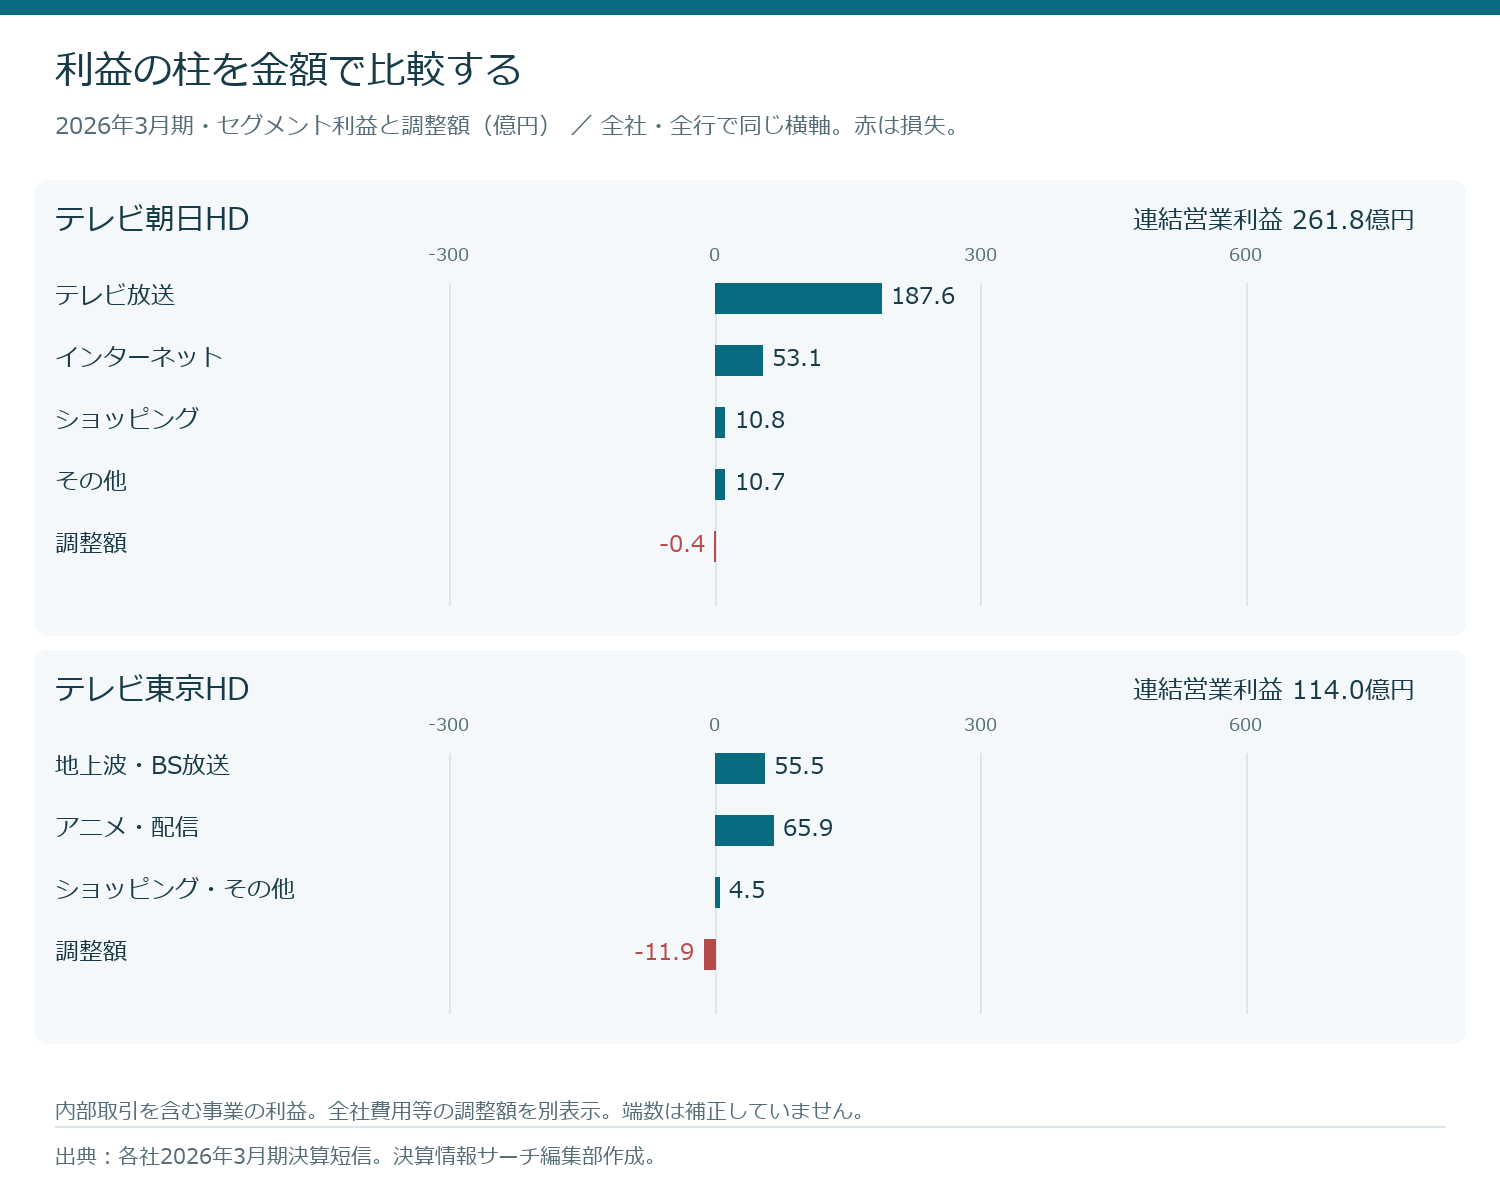
利益は各社が開示する営業利益ベースのセグメント利益。内部取引を含む事業活動の利益であり、売上構成グラフの外部売上とは集計範囲が異なる。全社費用・内部取引消去などの調整額を別表示した。赤字があるため、利益を100%円グラフにはしていない。
日本テレビHD:主力は広告を含むコンテンツ・メディア
コンテンツ・メディアの利益は671.14億円で、連結営業利益693.32億円の大部分を支える。不動産関連は41.36億円の黒字だが、ウェルネスは0.72億円の赤字だった。主力セグメントを離れた多角化だけが利益を伸ばした、という構造ではない。
同セグメントは地上波・BS・CS広告、動画配信、映像・音楽の権利収入、物販、映画、イベント・テーマパークなどを含む。会社はスポット広告やコンテンツ制作収入、興行収入などの増収を説明している。Huluやスタジオジブリなどの個別事業の利益を、このセグメント利益から切り分けることはできない。なお、KANAMELの子会社化は2026年4月で、今回の通期決算後の出来事だ。
TBS HD:売上の4%の不動産・その他が、利益では約3割
メディア・コンテンツの利益146.12億円に対し、不動産・その他は72.71億円。外部売上では4.0%の事業が、調整前のセグメント利益合計では約29.4%を占める。不動産の利益貢献は、売上の比率以上に大きい。
ライフスタイルにはPLAZAなどの小売・化粧品や、やる気スイッチグループの教育事業が含まれる。同事業の利益は35.05億円から28.66億円に減少。会社は売上拡大の一方、教育事業の人件費増加などを説明している。事業を増やすだけでなく、増収を利益に結び付けられるかが課題となる。TBS・決算説明資料
フジ・メディアHD:都市開発・観光の黒字でも、全体は営業赤字
都市開発・観光は251.85億円の黒字だが、メディア・コンテンツは308.35億円の赤字。その他事業と調整額を加えた連結営業損益は87.66億円の赤字だった。不動産やホテルが支えになっていることと、グループ全体が十分な利益を生んでいることは分けて考える必要がある。
会社は、フジテレビの事案の影響による広告収入の大幅な減少などを説明する。一方、都市開発・観光は保有・開発物件の売却や分譲マンション販売が伸びた。これは賃料だけの安定収入ではなく、物件売却・販売の時期や規模にも左右される。ホテルでは売上が増えても、原価や人件費の上昇で利益が減っており、「観光需要が強ければすべて増益」とは言えない。
テレビ朝日HD:放送が中心、インターネットも第2の柱
テレビ放送は187.58億円、インターネットは53.10億円の利益。放送の利益は前期の112.89億円から増え、会社はスポット広告の伸長や単価を重視した販売などを説明している。インターネットの伸長も確認できるが、放送の利益額がなお大きい。
注意したいのはABEMAの扱いだ。AbemaTVは持分法適用関連会社であり、ABEMA全体の売上・利益がテレビ朝日HDのインターネット事業へそのまま連結されるわけではない。また、翌2027年3月期からはセグメント区分が変わる。今回のグラフは2026年3月期の実績区分に統一した。テレビ朝日HD・グループ会社
テレビ東京HD:アニメ・配信が放送の利益を上回る
アニメ・配信の利益は65.87億円で、地上波・BS放送の55.50億円を上回る。調整前のセグメント利益合計に対する比率は約52.3%だ。前期のアニメ・配信利益42.50億円から拡大しており、コンテンツの二次利用が利益の柱になっている。
この区分にはアニメの権利利用だけでなく、映画出資、イベント、音楽出版、CS有料放送、動画配信なども含まれる。「65.87億円すべてがアニメの利益」という意味ではない。地上波・BS放送も増益であり、放送を維持しながら権利・配信で収益を広げる姿として読める。
放送以外の主な事業を一覧で見る
| グループ | 主な事業・サービスの例 | 読み方 |
|---|---|---|
| 日本テレビHD | 動画配信、映画・音楽の権利、物販、イベント・テーマパーク/スポーツクラブ/不動産賃貸 | 多くのコンテンツ事業は主力セグメント内。ウェルネスと不動産は別区分。 |
| TBS HD | 配信、催物/PLAZA・化粧品/やる気スイッチの教育/赤坂などの不動産 | 小売・教育はライフスタイル、不動産は不動産・その他。各ブランド単体利益とは異なる。 |
| フジ・メディアHD | 映画・音楽・アニメ、通販/サンケイビル/グランビスタのホテル・水族館など | 都市開発・観光には賃貸、物件販売・売却、ホテル運営などが含まれる。 |
| テレビ朝日HD | ネット配信、通販/音楽出版・イベント・映画出資など | 2026年3月期は旧4区分。ABEMAなどの持分法投資損益と営業利益を混同しない。 |
| テレビ東京HD | アニメの配信・商品化などの権利、配信、イベント、音楽出版/通販・EC | アニメ・配信にはアニメ以外も含む。不動産は独立した開示区分ではない。 |
数値で確認:事業別の売上と利益の変化
| グループ | 開示セグメント(事業を省略表記) | 外部売上 | 売上構成比 | 利益 2025/3 | 利益 2026/3 |
|---|---|---|---|---|---|
| 日本テレビHD | コンテンツ・メディア | 4,526.56 | 93.4% | 521.90 | 671.14 |
| ウェルネス | 272.02 | 5.6% | 1.87 | -0.72 | |
| 不動産関連 | 45.60 | 0.9% | 44.45 | 41.36 | |
| TBS HD | メディア・コンテンツ | 3,122.37 | 73.5% | 84.90 | 146.12 |
| ライフスタイル | 957.24 | 22.5% | 35.05 | 28.66 | |
| 不動産・その他 | 168.88 | 4.0% | 74.68 | 72.71 | |
| フジ・メディアHD | メディア・コンテンツ | 3,498.76 | 63.4% | -40.85 | -308.35 |
| 都市開発・観光 | 1,928.59 | 34.9% | 244.90 | 251.85 | |
| その他 | 91.29 | 1.7% | 8.76 | 14.24 | |
| テレビ朝日HD | テレビ放送 | 2,454.69 | 72.3% | 112.89 | 187.58 |
| インターネット | 338.00 | 10.0% | 36.98 | 53.10 | |
| ショッピング | 183.72 | 5.4% | 15.05 | 10.82 | |
| その他 | 418.45 | 12.3% | 32.42 | 10.74 | |
| テレビ東京HD | 地上波・BS放送 | 1,007.21 | 61.1% | 40.69 | 55.50 |
| アニメ・配信 | 505.46 | 30.6% | 42.50 | 65.87 | |
| ショッピング・その他 | 136.47 | 8.3% | 6.85 | 4.53 |
各社の区分は統一し直していない。日テレは2026年3月期にセグメント名称を変更したが、短信は前期を同じ名称で表示している。比較表には報告セグメント以外の「その他」も含む。セグメント利益と連結営業利益の差は上のグラフの調整額を参照。
考察:不動産か、配信か、という二択ではない
- 放送の稼ぐ力:広告単価、視聴率、番組制作費などに左右される。日テレやテレビ朝日では、主力メディア・放送の利益が大きい。
- コンテンツの広げ方:配信・海外販売・商品化などで作品の収益機会を増やせる。テレビ東京はその利益貢献が大きい。
- 別の事業による下支え:不動産、教育、小売などが加わるが、事業によって費用・投資・市況の影響は異なる。
確認したいのは「非放送事業を持っているか」だけではなく、どの事業がいくら利益を生み、その利益が増えているかだ。不動産の売却益を含む事業利益、作品のヒットによる利益、株式売却による特別利益を分けると、テレビ局グループの収益構造が見えやすくなる。
比較方法と一次資料
金額は決算短信の百万円表示を100で割り、億円に換算した。表は小数第2位、グラフは原則小数第1位に四捨五入。構成比・営業利益率は元の数値から計算。セグメント金額の合計と連結金額に生じる百万円単位の端数差は補正していない。前期比は会社発表値を用い、フジは黒字から赤字への変化として表示した。
売上構成比の分母は連結売上高。TBSの利益構成比とテレビ東京の利益構成比の分母は、調整前の各セグメント利益の合計。配信などの事業について利益が個別開示されていない場合、セグメント数値から推計・配賦していない。純利益は親会社株主に帰属する当期純利益を指す。
- 日本テレビHD:決算短信(PDF 24頁)。掲載ページはセグメント表のPDF通しページ。連結全体は各短信1頁。
- TBS HD:決算短信(PDF 17頁)。掲載ページはセグメント表のPDF通しページ。連結全体は各短信1頁。
- フジ・メディアHD:決算短信(PDF 19頁)。掲載ページはセグメント表のPDF通しページ。連結全体は各短信1頁。
- テレビ朝日HD:決算短信(PDF 19頁)。掲載ページはセグメント表のPDF通しページ。連結全体は各短信1頁。
- テレビ東京HD:決算短信(PDF 25頁)。掲載ページはセグメント表のPDF通しページ。連結全体は各短信1頁。
- TBS HD・2025年度決算資料(2026年5月14日)
- テレビ朝日HD・グループ会社
免責事項
本記事は、企業が公表した資料に基づき、業績や事業の理解を目的として作成したものです。特定の有価証券の購入・売却その他の投資行動を推奨・勧誘するものではありません。情報の正確性・完全性を保証するものではなく、掲載後の訂正や状況変化によって内容が変わる場合があります。過去の業績は将来の成果を保証しません。ご判断にあたっては最新の開示資料等をご確認ください。
タグから探す
タグを押すと、該当する企業や決算公告の一覧を表示します。色の付いたタグは、この決算公告に該当する項目です。