確認日:2026年11月5日。朝日・産経は2026年3月期、日経は2025年12月期の通期決算を比較します。
新聞社の持続力を考えるには、売上高や部数だけでなく、損失を吸収できる資本と支払いに使える資金を見る必要がある。今回は朝日・日経・産経の連結決算と、読売新聞グループ本社の単体決算を確認した。毎日・中日は最新BSの一次資料を取得できておらず、財務面の評価を保留する。
連結3社の比較(単位:億円)
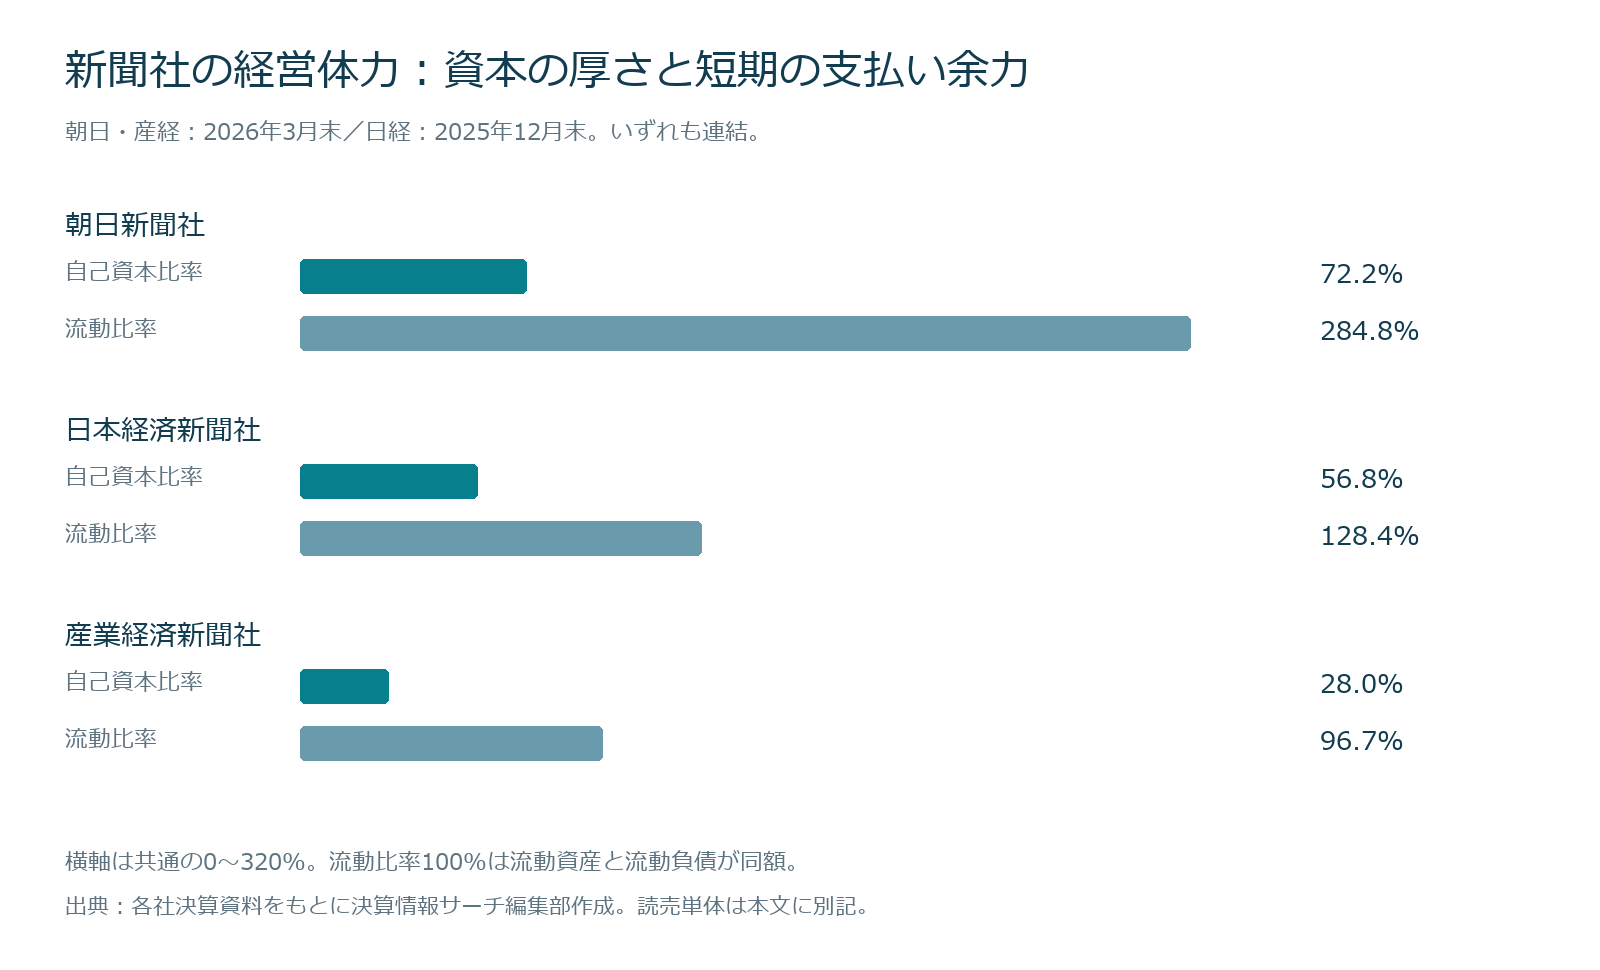
| 会社/対象範囲 | 総資産 | 純資産 | 自己資本比率 | 現金及び預金 | 借入金 | 現預金−借入金 | 流動比率 |
|---|---|---|---|---|---|---|---|
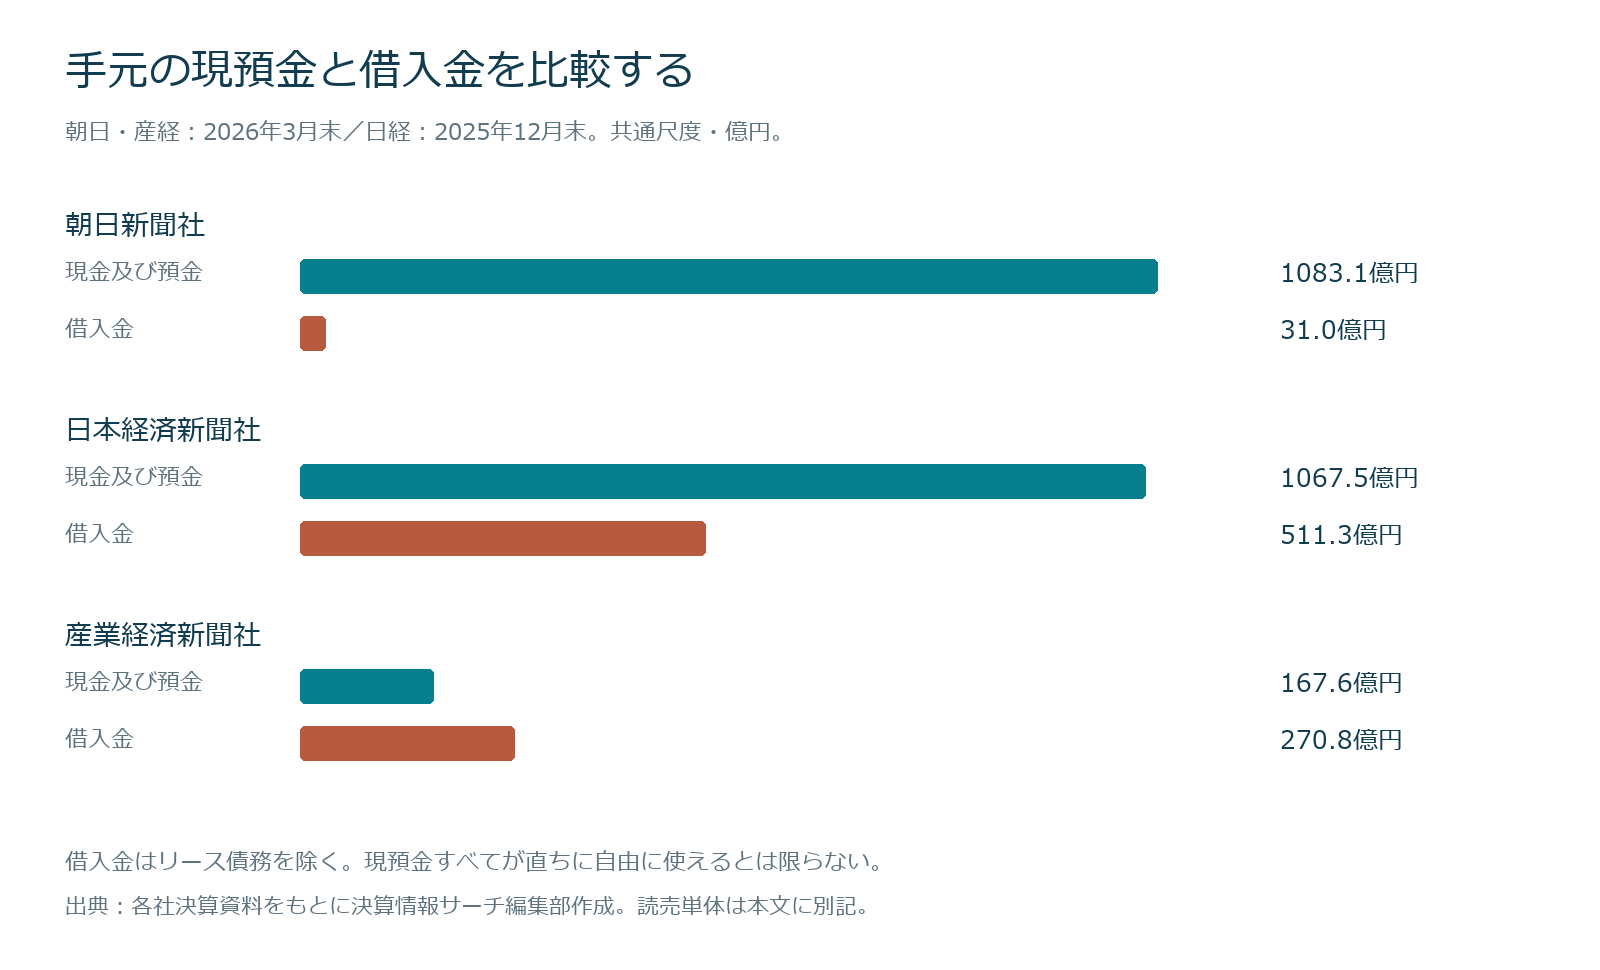
| 朝日新聞社/連結 | 5791.5 | 4258.1 | 72.2% | 1083.1 | 31.0 | 1052.1 | 284.8% |
| 日本経済新聞社/連結 | 6985.5 | 4303.7 | 56.8% | 1067.5 | 511.3 | 556.2 | 128.4% |
| 産業経済新聞社/連結 | 645.6 | 184.5 | 28.0% | 167.6 | 270.8 | -103.3 | 96.7% |
朝日:手元資金と資本の厚さがある
朝日の現預金は1,083.1億円、借入金は31.0億円で、その差額は1,052.1億円。リース債務6.8億円を別に考慮しても借入負担は相対的に小さい。自己資本比率は72.2%、流動比率は284.8%となる。投資有価証券は2,388.6億円あるが、すべてが容易に売却できる資産とは限らない。その他有価証券評価差額金541.7億円なども純資産を構成する。退職給付に係る負債438.6億円など、借入金以外の負担も確認が必要だ。
日経:厚い資本に加え、資金創出力も確認できる
日経の純資産は4,303.7億円だが、非支配株主持分を除いた自己資本比率は56.8%であり、純資産比率61.6%とは区別する。現預金は1,067.5億円、借入金は511.3億円で差額は556.2億円。リース債務は固定負債に395.4億円計上されており、借入金とは別に負担を考える。営業キャッシュフローは304.5億円のプラス。のれん806.4億円と退職給付に係る資産608.5億円は、現金そのものではない。資産規模の大きさに加え、資産の内容も見る必要がある。
産経:純資産は維持したが、資金の流出に注意
産経の自己資本比率は28.0%、流動比率は96.7%。現預金167.6億円に対し借入金270.8億円で、借入金が103.3億円上回る。リース債務は別途5.5億円。営業キャッシュフローは11.5億円のマイナスで、現金同等物は前期末174.5億円から127.9億円に減少した。一方、純資産は前期から約1.2億円増えており、最終赤字だけを理由に純資産も減ったと解釈することはできない。流動比率が100%を下回ることだけで、資金繰り破綻が迫っているとは判断しない。
読売:持株会社のBSをグループ全体と混同しない
読売新聞グループ本社の単体総資産は1,876.1億円、純資産は1,347.8億円、自己資本比率は71.8%。ただし、資産のうち関係会社株式は1,400.9億円を占める。新聞発行会社やその他の子会社を含む連結の現預金・負債とは異なるため、朝日・日経・産経の連結順位には入れない。現金及び預金は400万円、預け金は12.1億円、借入金は400.0億円。預け金や貸付金を現預金と合算せず、グループの資金管理方法を確認する必要がある。
5年前との比較:資本を取り崩しているとは限らない
朝日の純資産は2021年3月末3,470.2億円から2026年3月末4,258.1億円へ、日経は2020年12月末2,940.6億円から2025年12月末4,303.7億円へ増加した。産経も179.0億円から184.5億円へ増加。読売持株会社単体は1,186.5億円から1,347.8億円へ増加した。純資産の増加には当期利益だけでなく、有価証券評価、年金関連の調整、連結範囲の変化などが含まれ得る。「5年間の増加額=本業で稼いだ利益」とは扱わない。2020〜2021年はコロナ禍の影響がある点にも留意する。
不動産は「持っている」と「使える」を分けて読む
土地や建物は経営基盤を支え得るが、帳簿価額は時価や売却手取り額とは異なる。BSの土地・建物をすべて賃貸不動産と見なすこともできない。担保設定、共有持分、事業継続に必要な自社利用、不動産関連の借入や税金も考慮しなければ、資金化できる余力は判断できない。含み益を確認できない会社には推計額を置かない。
毎日・中日は資料不足として評価を保留
毎日新聞社・毎日新聞グループホールディングスは公式会社案内と公表情報を確認したが、今回の調査では最新BSの一次資料を取得できていない。中日新聞社についても同様である。関連テレビ局や不動産子会社のBSを新聞社本体の財務に置き換えない。非開示・未取得は経営体力の弱さを示すものではない。
経営体力を見極める3つの視点
第一に、資本が厚いか。第二に、その資産が現金なのか、株式・不動産・のれんなのか。第三に、営業活動で資金を増やせているか。今回確認した範囲では朝日と日経は資本・現預金に厚みがあり、産経は資金創出と短期負債への対応を継続して見る必要がある。ただし、これらは公表決算の比較から得られる編集部の見方であり、将来の存続年数や倒産可能性の予測ではない。
出典
本記事は公表資料に基づく情報提供を目的とし、投資の勧誘・推奨を目的とするものではありません。掲載内容は各資料の公表時点の情報であり、その後の変更を反映していない場合があります。決算期・連結範囲・開示内容の差があるため、単純な優劣や信用力の格付けを示すものではありません。判断にあたっては各社の原資料もご確認ください。
タグから探す
タグを押すと、該当する企業や決算公告の一覧を表示します。色の付いたタグは、この決算公告に該当する項目です。