特集|JR7社の収益構造
調査基準日:2026年11月4日。全社を同じ期間で比較するため、2026年3月期通期(2025年4月~2026年3月)の実績を使用する。中間決算・会社予想は混ぜていない。
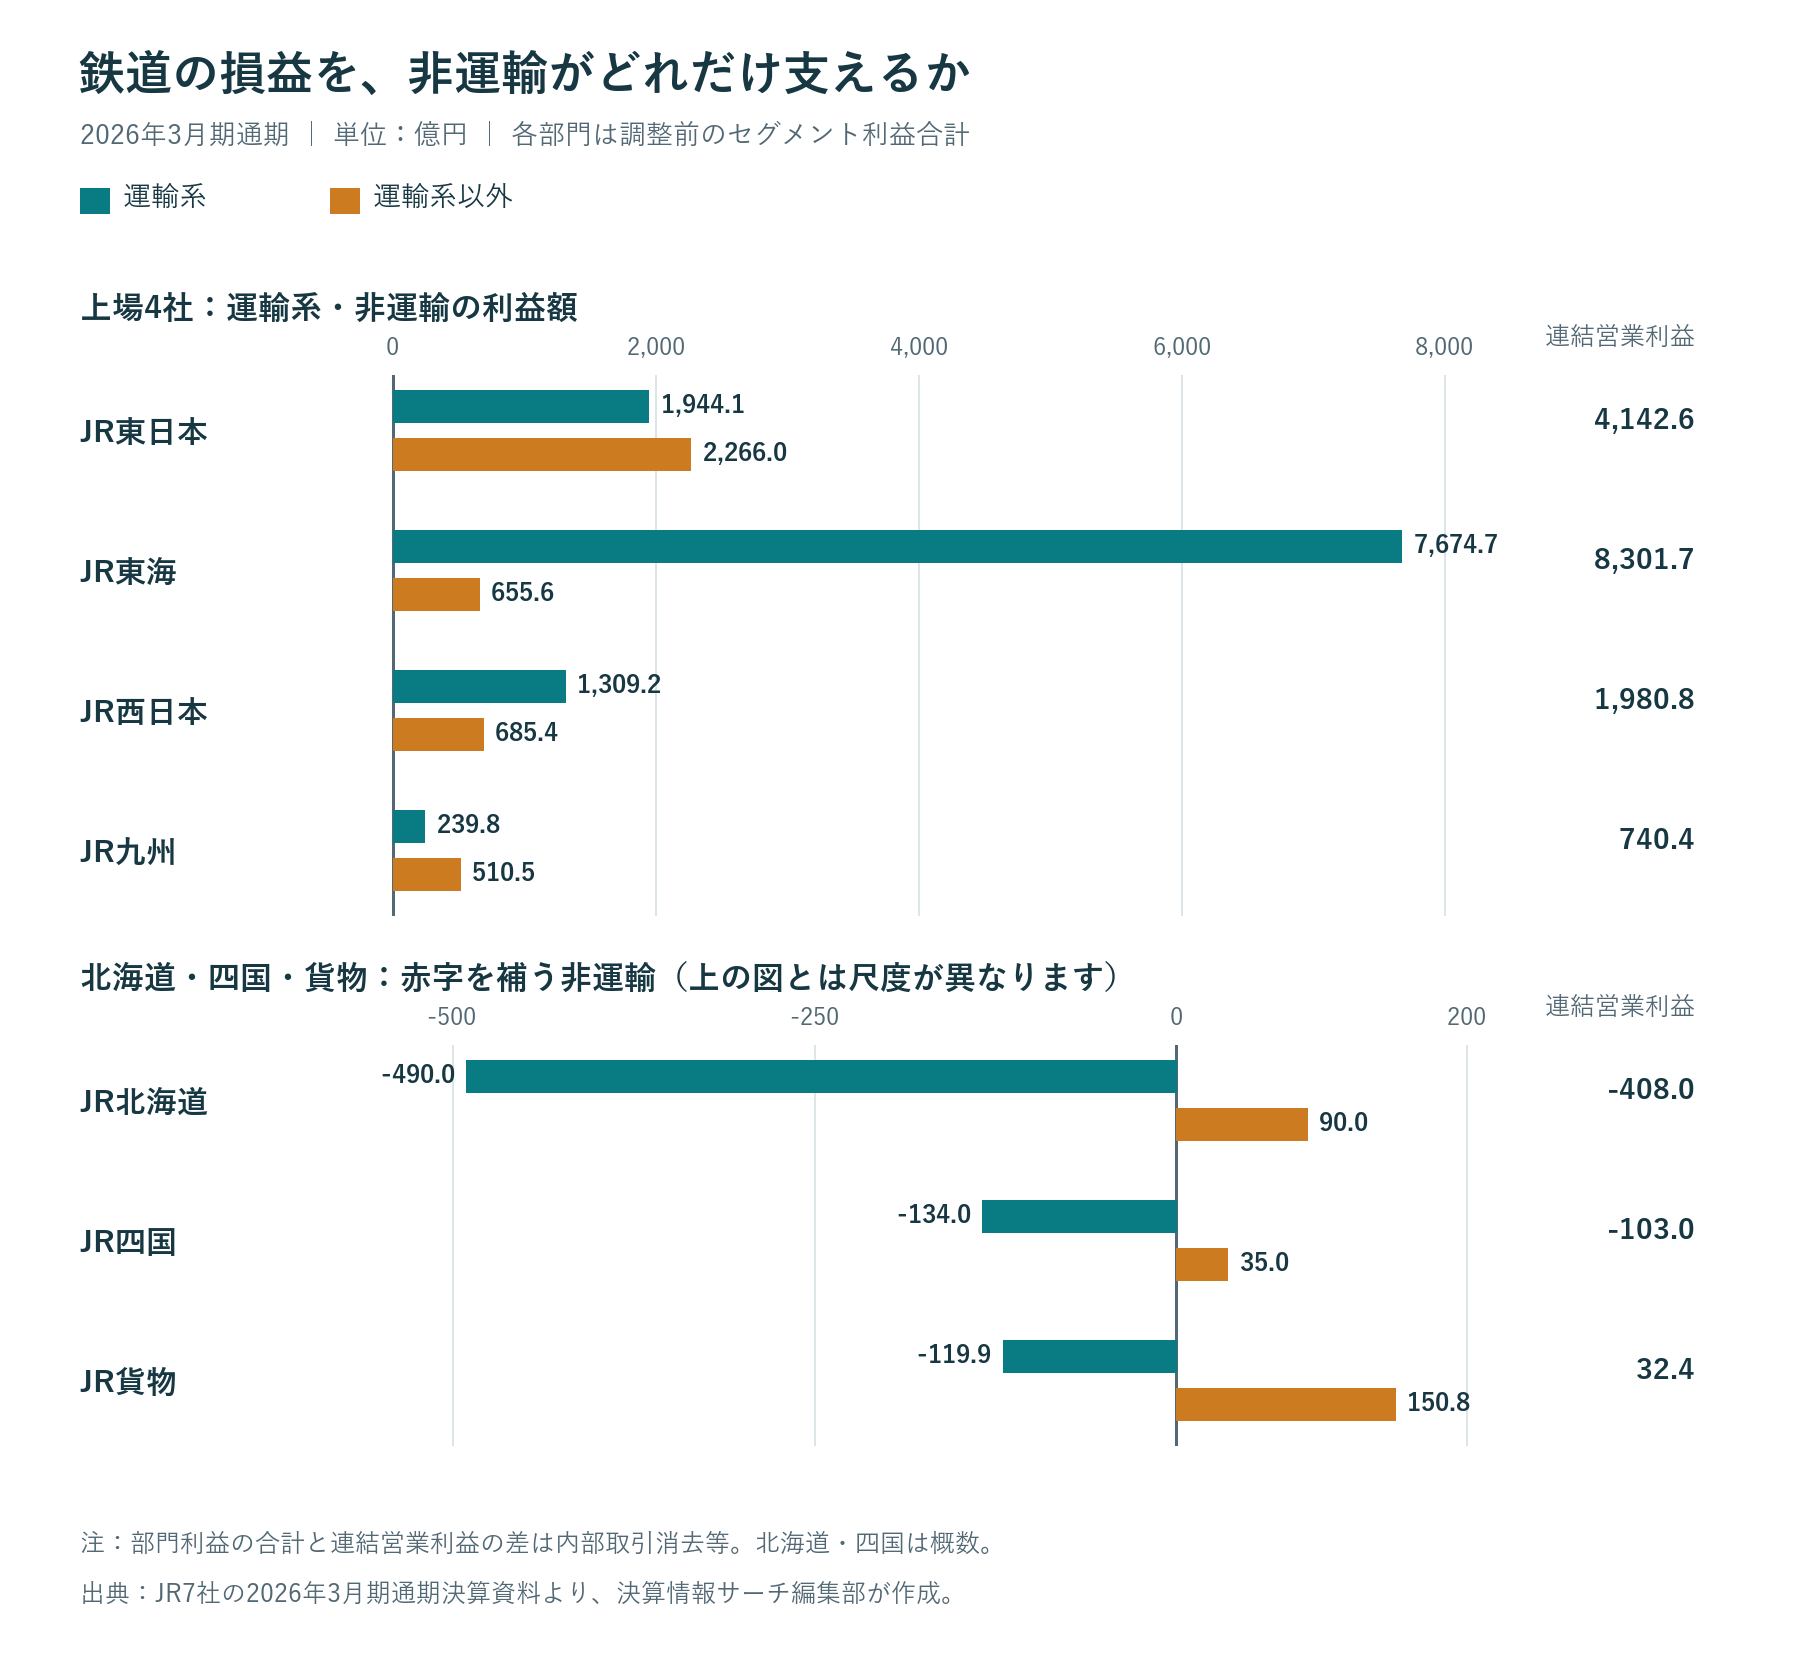
JRの稼ぎ方は一様ではない。JR東日本は運輸以外がセグメント利益の過半を占め、JR九州は不動産・ホテルが最大の利益源である。一方、JR東海は運輸中心。JR貨物では不動産の黒字が鉄道ロジスティクスの赤字を補っている。
7社の全体像
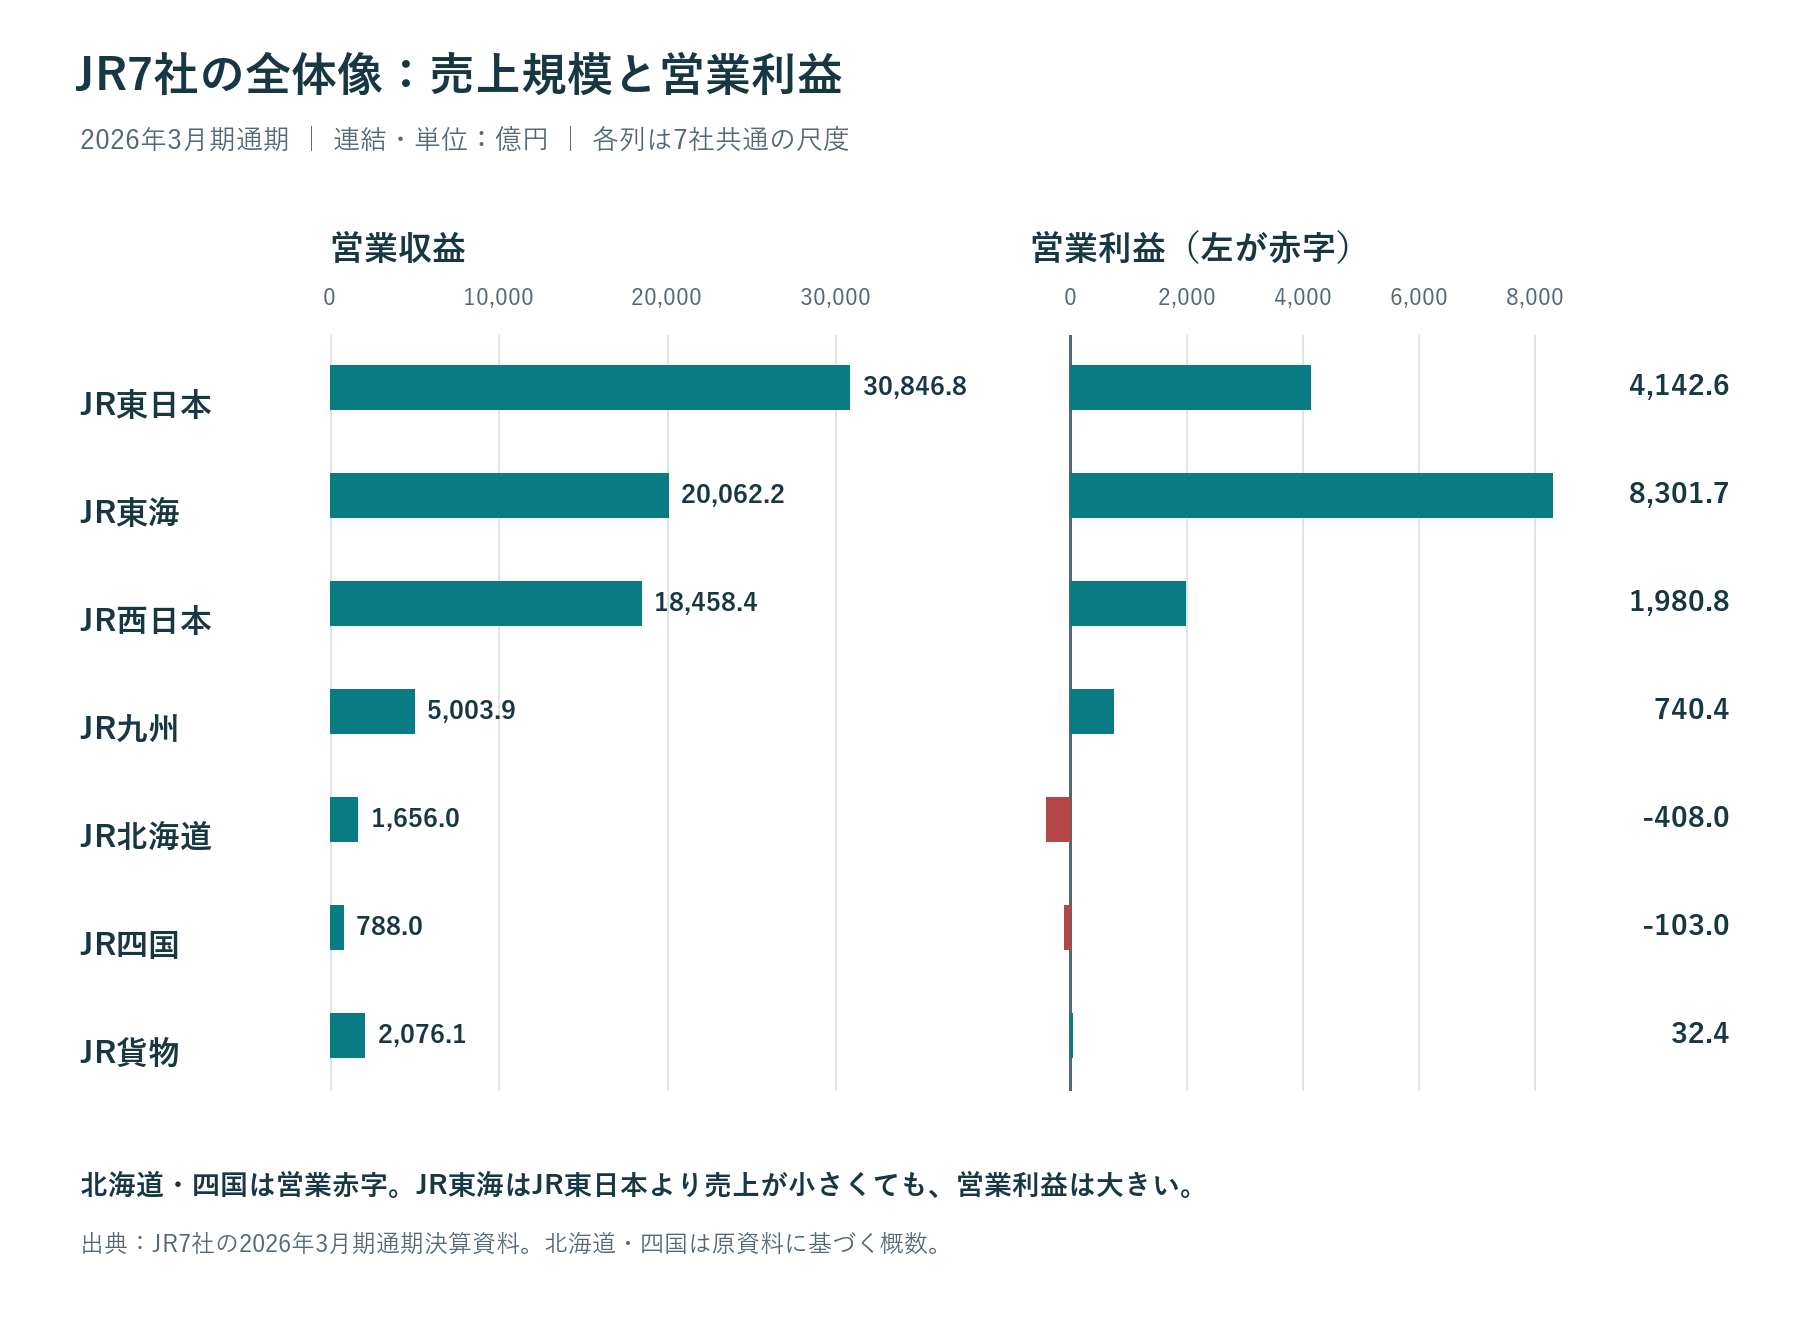
単位:億円。△は損失。北海道・四国は元資料の億円表示に基づく概数。
| 会社・一次資料 | 連結営業収益 | 連結営業利益 | 主な稼ぎ手・読みどころ |
|---|---|---|---|
| JR東日本 | 30,846.8 | 4,142.6 | 運輸に加え不動産・ホテル、流通・サービスが大きい |
| JR東海 | 20,062.2 | 8,301.7 | 利益の約92%が運輸セグメント |
| JR西日本 | 18,458.4 | 1,980.8 | モビリティが主力、不動産が第2の柱 |
| JR九州 | 5,003.9 | 740.4 | 不動産・ホテルが利益最大、運輸も回復 |
| JR北海道 | 1,656.0 | -408.0 | 非運輸は黒字だが運輸赤字を埋め切れない |
| JR四国 | 788.0 | -103.0 | 非鉄道・M&Aが増収に寄与、本業全体は営業赤字 |
| JR貨物 | 2,076.1 | 32.4 | 不動産の黒字が物流部門の赤字を補う |
非鉄道は増えているのか? 金額と比率を分ける
| 会社 | 非運輸利益・前期→当期(億円) | 増減率 | 非運輸利益比率・前期→当期 |
|---|---|---|---|
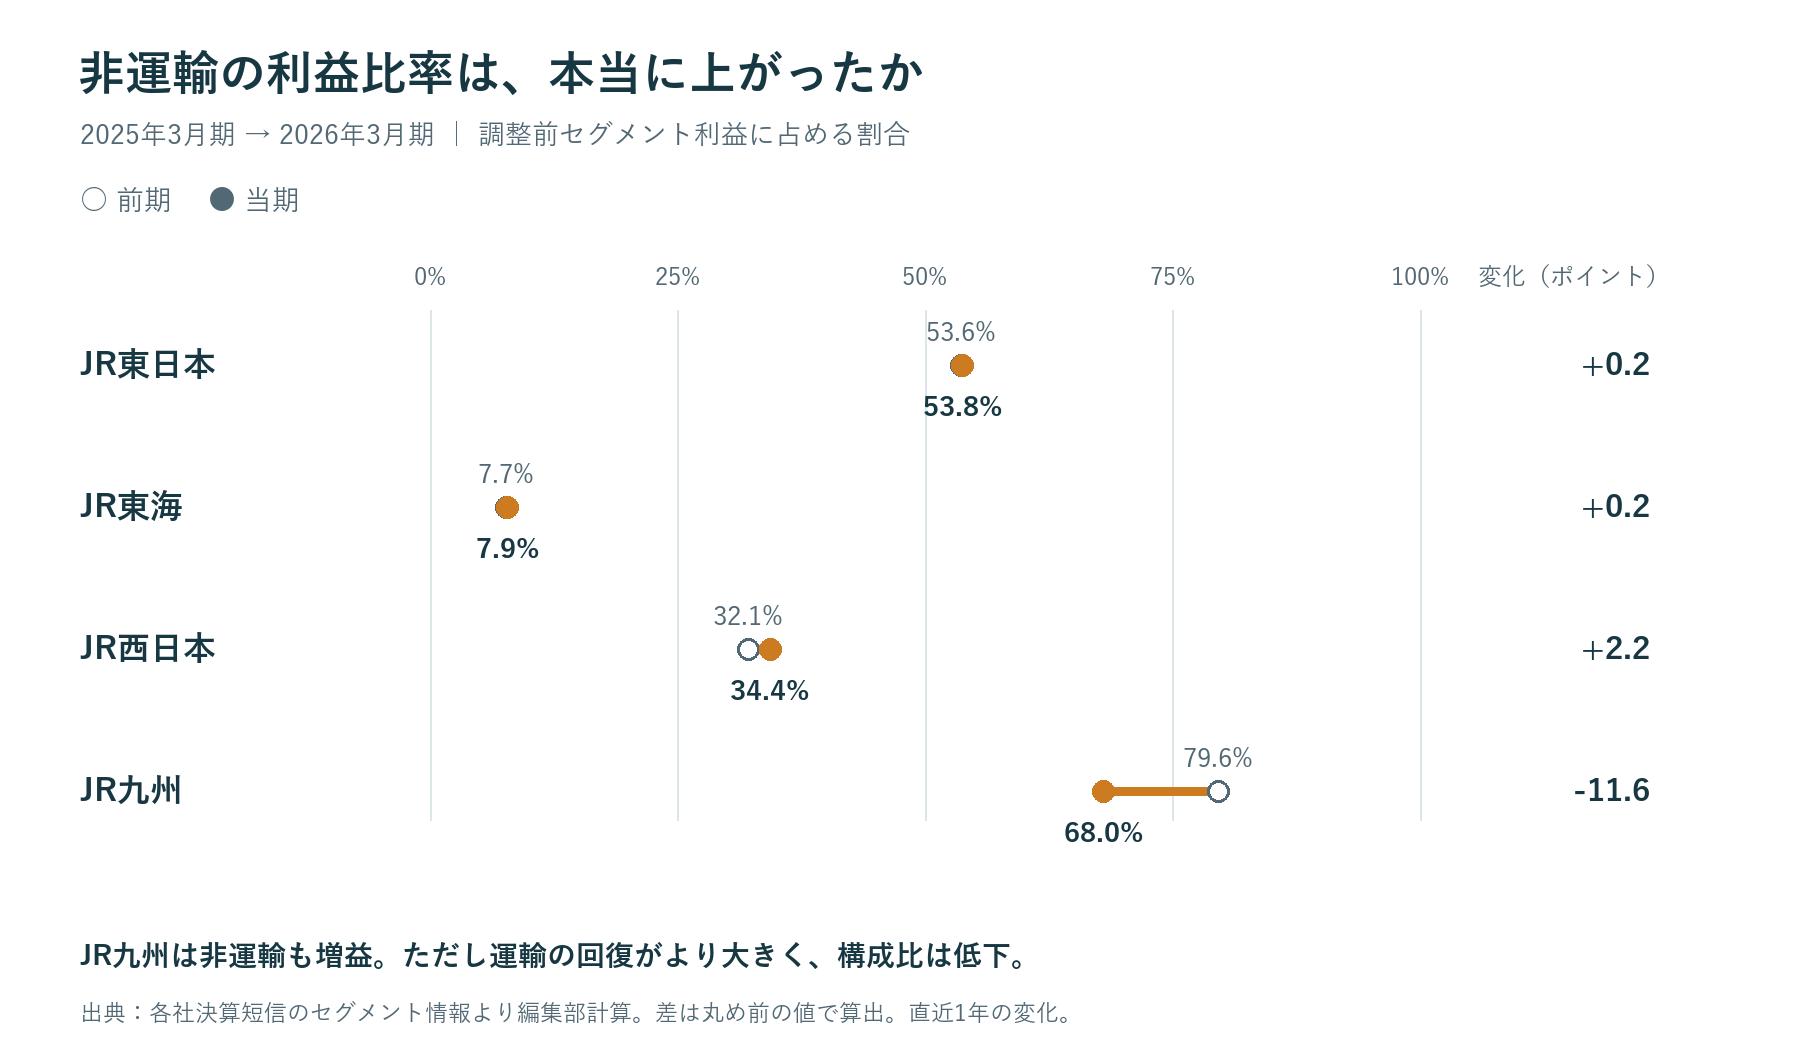
| JR東日本 | 2,037.9 → 2,266.0 | +11.2% | 53.6% → 53.8% |
| JR東海 | 540.8 → 655.6 | +21.2% | 7.7% → 7.9% |
| JR西日本 | 580.1 → 685.4 | +18.1% | 32.1% → 34.4% |
| JR九州 | 475.9 → 510.5 | +7.3% | 79.6% → 68.0% |
4社とも非運輸利益の金額は増えた。非運輸の利益比率もJR東日本・東海・西日本では上昇した。一方、JR九州では運輸利益の回復がより大きく、非運輸の利益比率は低下した。直近1年では、非鉄道の成長と鉄道の回復が同時に進み、その速さが会社ごとに異なると読むのが適切である。長期の非鉄道化の判定には、事業区分変更と2022年3月期からの収益認識基準の影響を調整した過年度比較が別途必要。
非鉄道の主な内訳:どの事業が利益を生んでいるか
以下の金額はセグメント利益(億円、調整前)。「非鉄道」は各社の運輸系セグメント以外をまとめた近似区分で、鉄道に関連する事業を含む場合があります。
| 会社・一次資料 | 非運輸利益計 | 主な利益内訳 |
|---|---|---|
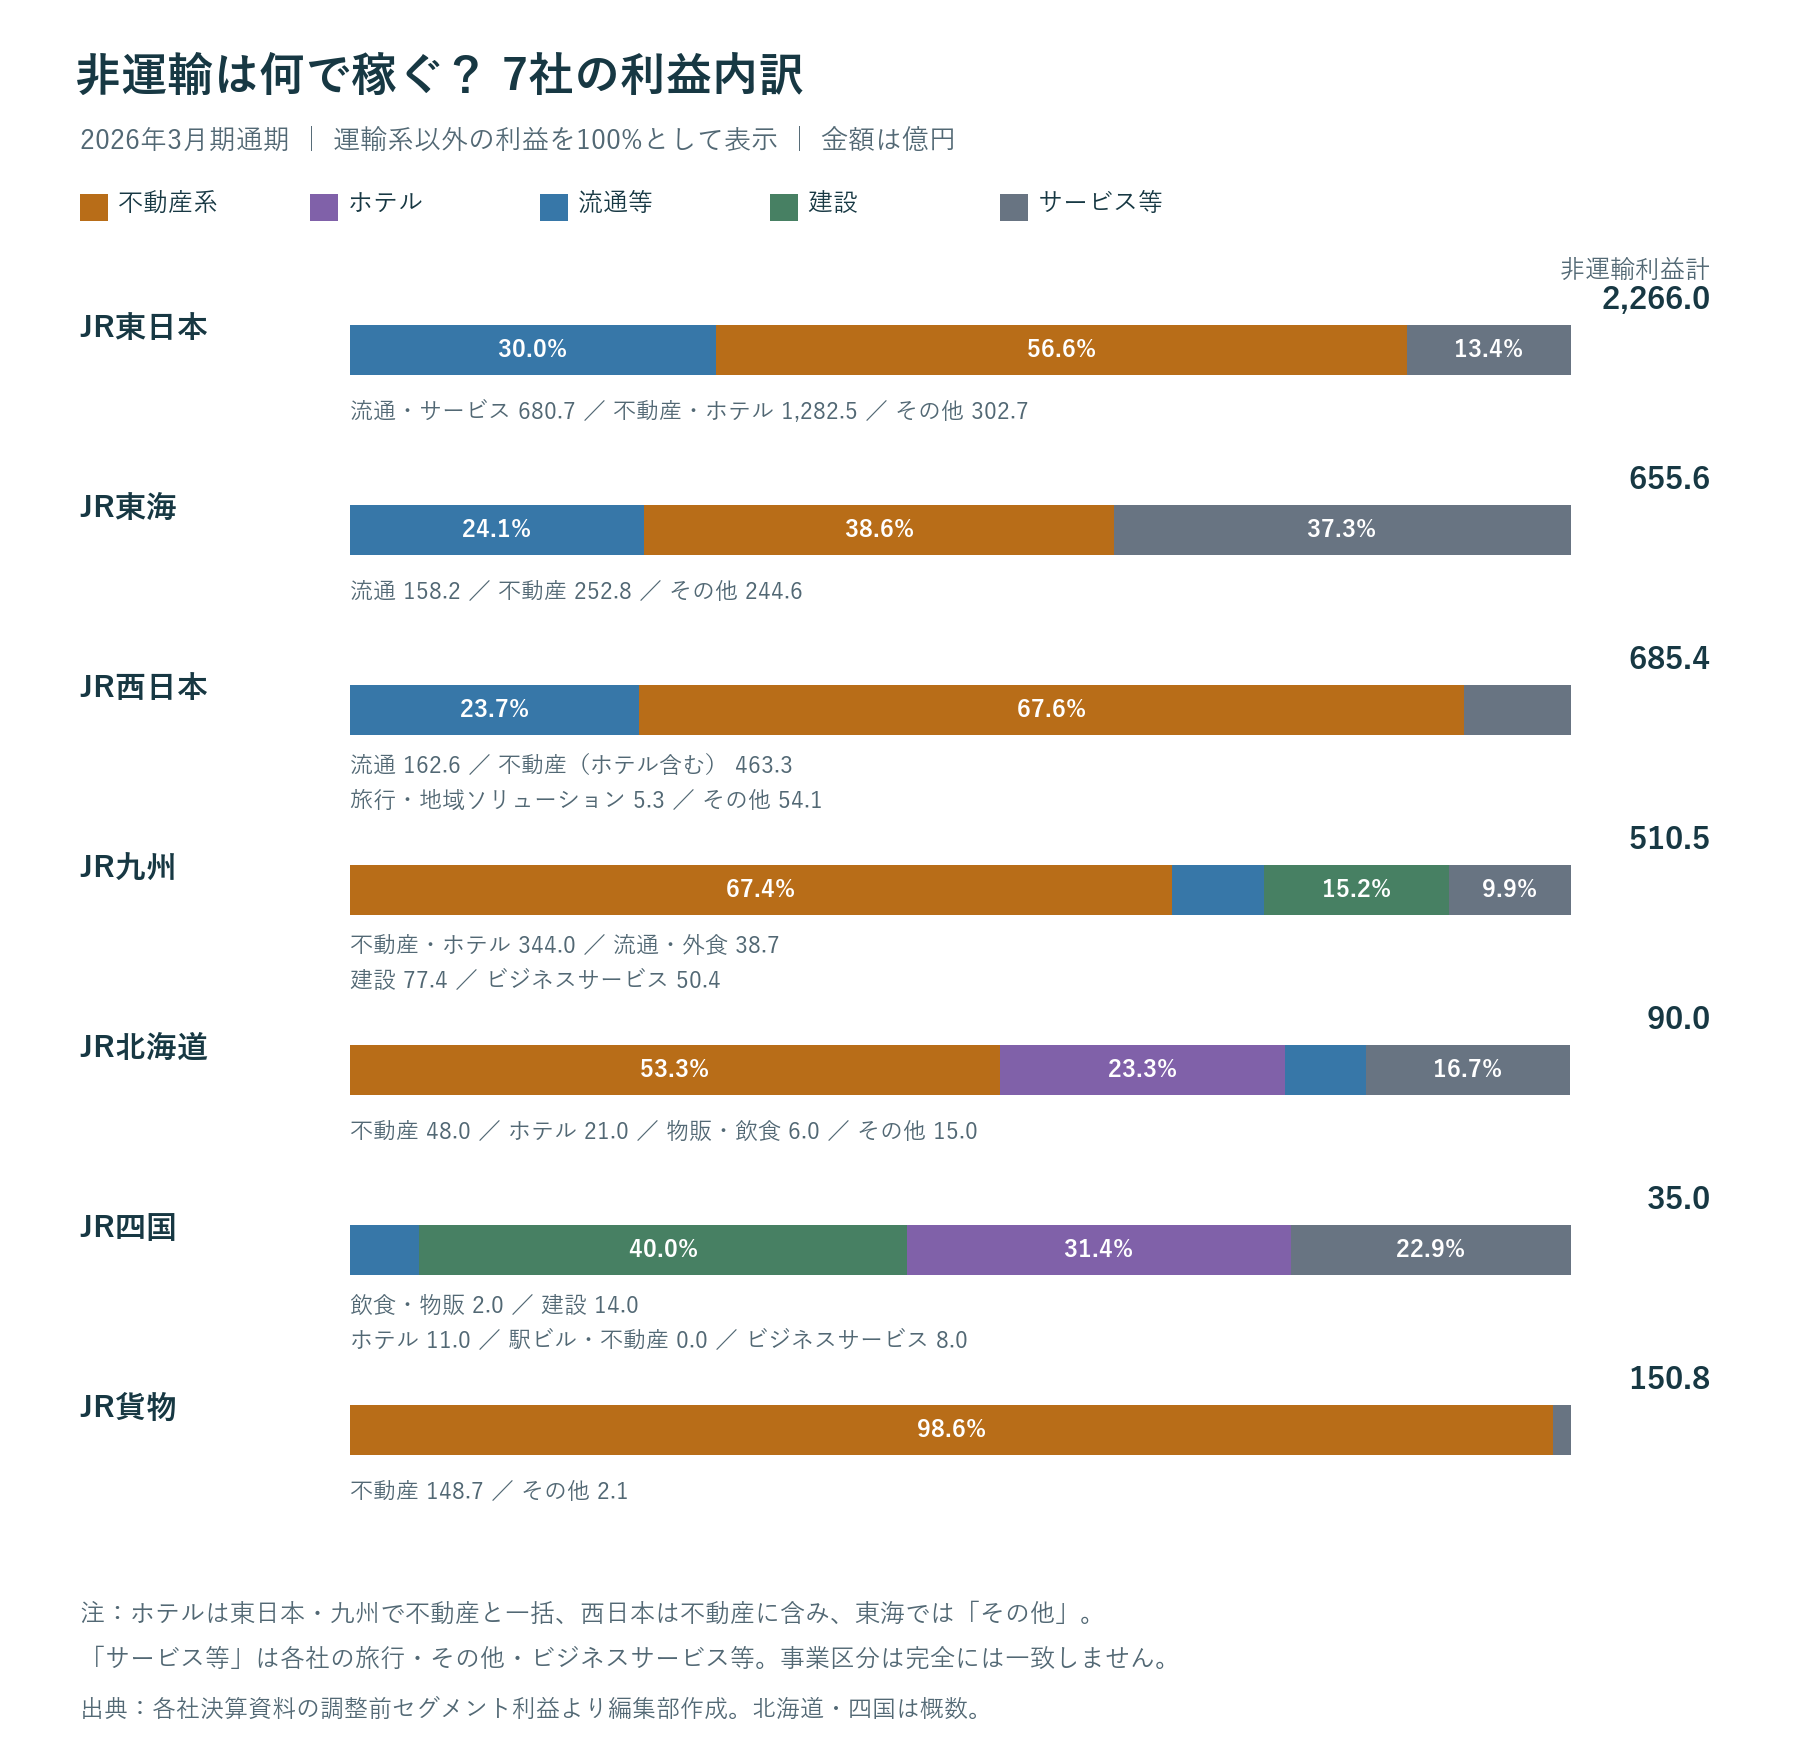
| JR東日本 | 2,266.0 | 流通・サービス 680.7 / 不動産・ホテル 1,282.5 / その他 302.7 |
| JR東海 | 655.6 | 流通 158.2 / 不動産 252.8 / その他 244.6 |
| JR西日本 | 685.4 | 流通 162.6 / 不動産(ホテル含む) 463.3 / 旅行・地域ソリューション 5.3 / その他 54.1 |
| JR九州 | 510.5 | 不動産・ホテル 344.0 / 流通・外食 38.7 / 建設 77.4 / ビジネスサービス 50.4 |
| JR北海道 | 90.0 | 不動産 48.0 / ホテル 21.0 / 物販・飲食 6.0 / その他 15.0 |
| JR四国 | 35.0 | 飲食・物販 2.0 / 建設 14.0 / ホテル 11.0 / 駅ビル・不動産 0.0 / ビジネスサービス 8.0 |
| JR貨物 | 150.8 | 不動産 148.7 / その他 2.1 |
※ホテルはJR東海では「その他」に含まれ、東日本・九州では不動産と一括、西日本では不動産に含まれます。北海道・四国は原資料の概数。四国の駅ビル・不動産「0」は元資料の億円単位の表示であり、収益も利益も存在しないという意味ではありません。非運輸利益計と運輸利益の合計は、消去等により連結営業利益と一致しません。
各社は何で稼ぐのか
JR東日本:移動需要と駅周辺の消費・不動産を収益につなぐ
運輸利益1,944.1億円に対し、流通・サービス680.7億円、不動産・ホテル1,282.5億円、その他302.7億円。運輸以外の合計は2,266.0億円となる。駅を通る人の消費、駅ビル・ホテル、周辺不動産が重要な利益源になっている。ただしSuica決済取扱高は売上高ではなく、「その他」には情報処理なども含まれるため、その他利益すべてをSuicaの利益とみなさない。
JR東海:多角化していても収益の中心は運輸
運輸利益7,674.7億円が調整前のセグメント利益合計の約92%を占める。百貨店・駅店舗、不動産、ホテル等も黒字だが、収益構造はJR東日本・九州とは異なる。運輸利益には在来線やバスなども含むため、この金額すべてを東海道新幹線単独の利益とは扱わない。
JR西日本:モビリティを軸に不動産・ホテルが第2の柱
モビリティ利益1,309.2億円に対し、不動産463.3億円、流通162.6億円。旅行・地域ソリューションは外部売上1,892.0億円に対し利益5.3億円であり、売上規模と利益貢献には差がある。不動産の利益増加は重要だが、ホテルも同じ区分のため、賃貸不動産だけの利益と混同しない。
JR九州:不動産・ホテルが最大の利益源、鉄道も改善
不動産・ホテル利益344.0億円は運輸サービス239.8億円を上回る。建設77.4億円なども利益を生む。一方、運輸利益は前期121.9億円から大きく伸びたため、非運輸の利益比率は約80%から約68%へ低下した。不動産・ホテルが伸びていないのではなく、運輸の改善が一段と大きかった。
JR貨物:不動産の利益が鉄道ロジスティクスの損失を補う
鉄道ロジスティクスは営業損失119.9億円、不動産は営業利益148.7億円。連結営業利益は32.4億円だった。不動産には賃料収入に加え、土地の譲渡による利益なども含まれる。今後も同額の不動産利益が継続するかは、賃貸と売却を分けて見る必要がある。会社は物流部門の費用について、修繕費や線路使用料の上昇を説明している。
JR北海道・四国:非鉄道の黒字と会社全体の黒字を分けて見る
JR北海道は不動産48億円、ホテル21億円などが黒字でも、運輸損失490億円を埋め切れず、連結営業損失408億円となった。基金運用収益や国の支援等を加えた親会社株主純利益は76億円。純利益の黒字だけで、事業が営業黒字に転換したと判断できない。なお連結財務諸表は会社が参考資料として作成しており、同社の経営情報ページには監査法人の監査を受けていない旨がある。
JR四国も運輸損失134億円に対して建設14億円、ホテル11億円などが寄与するが、連結営業損失103億円。経常利益は74億円で、受取利息など営業外の寄与が大きい。営業収益の42.6%増には新規連結3社の影響があるため、既存店・既存事業だけの成長と読まない。
読者が確認したい3つのポイント
- 売上構成より利益構成を見る。大きな売上が、必ずしも大きな利益を意味しない。
- 不動産の賃貸・ホテル運営と物件売却を区別する。売却の時期で年度利益は変動しうる。
- 鉄道の赤字を非鉄道の黒字で補えているかを見る。北海道・四国では基金・支援等も別に示す。
比較方法と免責事項
各社2026年3月期通期資料のセグメント注記を基礎に当編集部で計算した。売上高の構成比は内部売上高を含めず計算し、利益は各社開示の調整前セグメント利益を用いた。表示は億円、小数第1位を原則とし、元資料の端数処理により合計が一致しない場合がある。JR四国のセグメント売上は内部取引を含む開示のため、外部売上比率を算出していない。運輸部門が赤字の北海道・四国・貨物については、全社の利益を分母にした利益構成比は示していない。非運輸内訳の図は非運輸の利益合計を100%としている。非運輸利益比率は、運輸系以外のセグメント利益合計を全セグメント利益合計(調整前)で割って算出した。
本記事は公表資料に基づく情報提供を目的としており、投資の勧誘・推奨ではない。掲載情報は資料公表時点のもので、将来の業績を保証しない。判断にあたっては各社の最新の公表資料を確認されたい。
一次資料一覧
- JR東日本 2026年3月期決算資料:PDF19頁
- JR東海 2026年3月期決算資料:PDF21頁
- JR西日本 2026年3月期決算資料:PDF17–18頁
- JR九州 2026年3月期決算資料:PDF18頁
- JR北海道 2026年3月期決算資料:セグメント情報(原資料は億円単位の切捨て表示)
- JR四国 2026年3月期決算資料:PDF2頁・セグメント欄(原資料は億円単位表示)
- JR貨物 2026年3月期決算資料:PDF15–16頁
- JR北海道・経営情報(連結資料の監査に関する注記)
タグから探す
タグを押すと、該当する企業や決算公告の一覧を表示します。色の付いたタグは、この決算公告に該当する項目です。